en
تواجه أوروبا مخاطر مالية متداخلة ناجمة عن تمويل الذكاء الاصطناعي، وضغوط المالية العامة، واضطرابات إمدادات الطاقة.
يبحث تقرير الاستقرار المالي الصادر عن البنك المركزي الأوروبي في نوفمبر في كيفية انتقال هذه الضغوط عبر المحافظ الاستثمارية وتكاليف الاقتراض وتراجع القدرة على السداد.
قال بوريس فويتشيتش، نائب رئيس البنك المركزي الأوروبي: «لا تزال المخاطر التي تهدد الاستقرار المالي في منطقة اليورو مرتفعة، في ظل استمرار حالة عدم اليقين الجيو‑اقتصادي وتزايد الانكشاف على الذكاء الاصطناعي». وتحتفظ البنوك بهوامش مالية قوية، غير أن الروابط الوثيقة مع صناديق الاستثمار قد تضخّم الصدمات في أنحاء النظام المالي. ⁽¹⁾
انكشاف أوروبا على الذكاء الاصطناعي يتجاوز شركات التكنولوجيا
على الرغم من المكاسب المحتملة في الإنتاجية، قد لا تحقق بعض الاستثمارات دخلًا كافيًا لتصبح مربحة.
يقدّر البنك المركزي الأوروبي أن شركات التكنولوجيا الكبرى في الولايات المتحدة ستستثمر ما مجموعه 5.5 تريليون دولار في الإنفاق الرأسمالي حتى عام 2030، مع احتمال تغيّر هذا التقدير بمرور الوقت. كما يقدّر أن التزامات شركات التكنولوجيا الكبرى خارج الميزانية ستتجاوز 4 تريليونات دولار في الربع الثاني من عام 2026. وتشمل هذه الأرقام الالتزامات التعاقدية، وليس القروض وحدها. ⁽²⁾
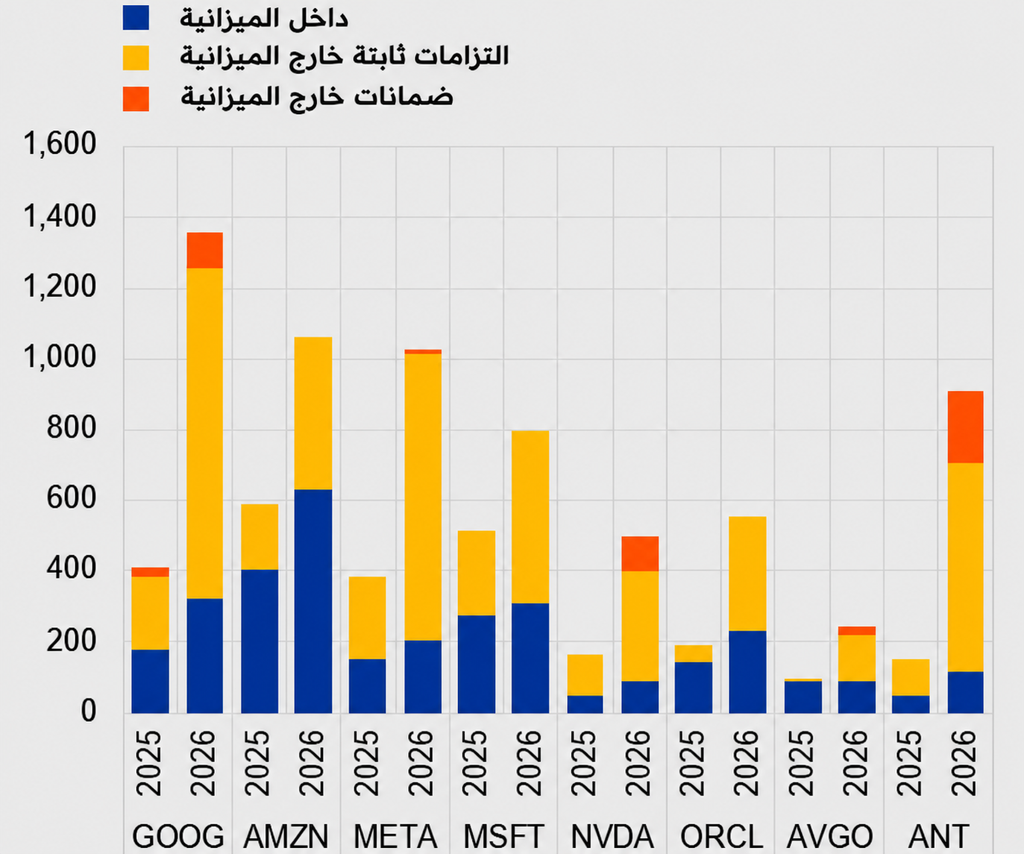
التزامات شركات التكنولوجيا الكبرى داخل الميزانية وخارجها / المصدر: البنك المركزي الأوروبي
عندما يموّل المورّدون العملاء الذين يشترون منهم، قد تبدو أرقام المبيعات أقوى من الطلب الفعلي.
إضافة إلى ذلك، قد يستمر الاحتفاظ بالديون طويلة الأجل مدةً أطول من العمر الاقتصادي للمعدات المعنية بعد تقادمها. ويرى البنك المركزي الأوروبي أن ذلك يمثل خطرًا. ⁽³⁾
قد يؤدي تراجع الطلب إلى انخفاض الأرباح التشغيلية للشركات، وتدنّي قيمة المعدات، مع استمرار التزامات التمويل. ومع ارتفاع أسعار الفائدة، ستصبح إعادة التمويل أكثر تكلفة.
يتمثل القلق الرئيسي في ما إذا كانت التدفقات النقدية المتولدة من العملاء قادرة على دعم حجم الاستثمار وهيكله التمويلي. ولا يكفي نمو الإيرادات وحده للإجابة عن هذا السؤال.
قد تتزامن إيرادات قوية من الذكاء الاصطناعي مع هشاشة مالية إذا ارتفع الإنفاق الاستثماري والالتزامات المالية بوتيرة أسرع من التدفقات النقدية.
لا تزال المؤسسات الأوروبية منخرطة بقوة في دورة الاستثمار في الذكاء الاصطناعي عبر قنوات عدة. ويشير التقرير إلى أن شركات التكنولوجيا والذكاء الاصطناعي الأمريكية تمثل ما بين 16% و26% من استثمارات الأسهم لدى المؤسسات غير المصرفية في منطقة اليورو، بحسب القطاع المؤسسي. ⁽³⁾
وبحسب تقدير واسع قائم على القطاعات، تبلغ التزامات إقراض البنوك المرتبطة بالذكاء الاصطناعي نحو 75 مليار يورو، أي 1.1% من إجمالي الالتزامات تجاه الشركات، مع وجود قيود مهمة على نطاق البيانات. ⁽³⁾
تؤثر هذه الانكشافات في منطقة اليورو بطرق مختلفة:
- الاستثمارات في الأسهم
قد يؤدي انخفاض أسعار الأسهم إلى تراجع قيمة المحافظ، ما يدفع الأسر إلى مزيد من الحذر في الإنفاق.
- سندات الشركات
يؤدي اتساع فروق الائتمان إلى انخفاض أسعار السندات وارتفاع تكلفة إعادة التمويل.
- الإقراض إلى الصناديق
تضعف خسائر الصناديق الأطراف المقابلة، وقد تشدّد البنوك شروط التمويل.
- الإقراض إلى الشركات المتأثرة باضطرابات الذكاء الاصطناعي
قد يفقد المقترضون إيراداتهم، وقد تظهر خسائر ائتمانية خارج قطاع التكنولوجيا.
يمثل تقلب أسعار الصرف عاملًا إضافيًا. فالمستثمر الذي يعتمد اليورو ويحتفظ بأصول أمريكية غير محوّطة يتأثر بعائد الأصل المقوّم بالدولار وبالتغير في سعر صرف اليورو مقابل الدولار. ويقلل التحوط من مخاطر العملة، لكنه يضيف تكاليف أيضًا.
ارتفاع ديون فرنسا يزيد مخاطر الاقتراض
يصبح التمويل الحكومي أكثر هشاشة عندما تتزامن الاحتياجات الكبيرة للاقتراض مع ارتفاع أسعار الفائدة وعدم اليقين بشأن طلب المستثمرين.
تتسع فروق العائد على السندات السيادية الفرنسية، ما يدل على أن المستثمرين يطالبون بتعويض أعلى عن المخاطر المالية. كما لا تزال حالة عدم اليقين السياسي قبل الانتخابات الرئاسية الفرنسية في العام المقبل تثير قلق المستثمرين.
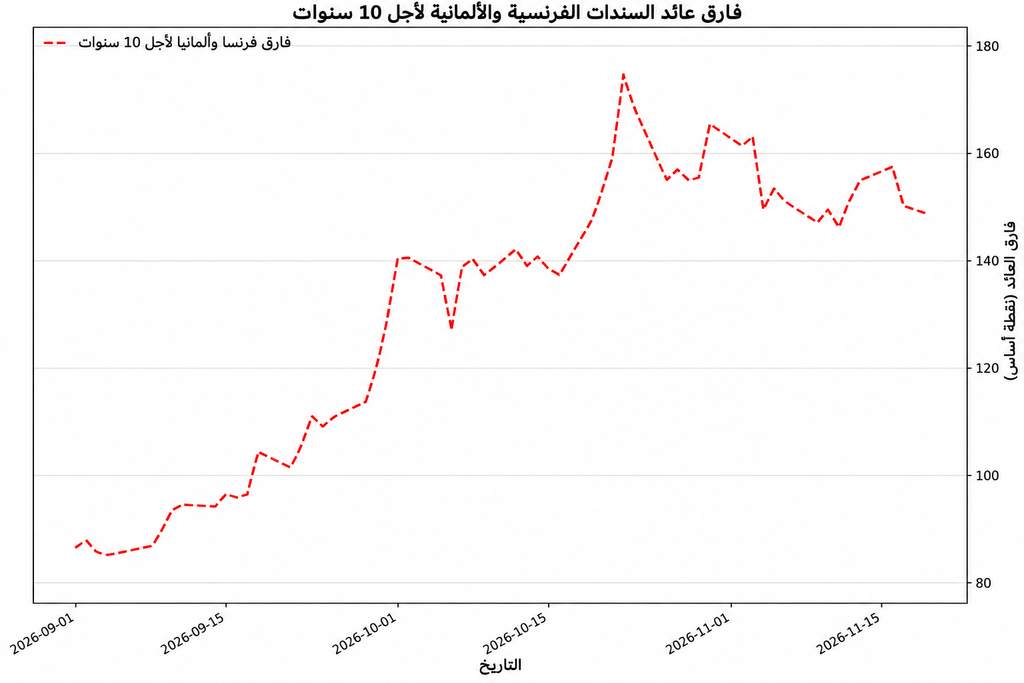
بلغ الدين العام الفرنسي 119% من الناتج المحلي الإجمالي، بينما تتوقع المفوضية الأوروبية عجزًا في الميزانية قدره 5.5% لعام 2026. ويبرز ذلك مخاوف البنك المركزي الأوروبي من أن ارتفاع تكاليف التمويل قد يزيد ضعف السياسات المالية المتضررة أصلًا. ⁽³⁾
تتطلب حالات العجز المستمرة اقتراضًا إضافيًا، بينما قد تؤدي إعادة تمويل الديون المستحقة بأسعار فائدة أعلى إلى زيادة فاتورة فوائد الحكومة، ما يترك مجالًا أقل للاستجابة للصدمات الاقتصادية.
وبما أن الأوراق المالية الحالية ذات الفائدة الثابتة تحتفظ إلى حد كبير بمعدلات كوبوناتها، فسيستغرق الأمر وقتًا حتى يُعاد تسعير كامل الدين مع ارتفاع العوائد. غير أن تزايد إعادة تمويل الديون القائمة وتمويل حالات العجز الجديدة يرفع هذا العبء.
ضغوط السندات تنتقل بين الدول
أفاد البنك المركزي الأوروبي أيضًا بأن عمليات البيع التي نفذتها صناديق التحوط ذات الرافعة المالية باستخدام أموال مقترضة زادت ضغوط سوق السندات. وهذا يعني أن ارتفاع العائد قد يتضمن مكونات عدة: أسعار الفائدة المتوقعة، وتعويض التضخم، والمخاوف المالية، وسيولة السوق. ⁽⁴⁾
تترتب على ضغوط سوق السندات الفرنسية تداعيات أوسع. فقد وجد البنك المركزي الأوروبي أن اتساع فارق العائد بين السندات الفرنسية والألمانية امتد إلى دول أخرى مرتفعة المديونية في منطقة اليورو، بينما استفادت السندات الحكومية الألمانية من الطلب على الملاذات الآمنة. ⁽³⁾
وعلى الرغم من استمرار الأسواق عمومًا في العمل بصورة منتظمة، فإن ذلك يوضح كيف يمكن للمخاوف المرتبطة بدولة واحدة أن تؤثر في شروط التمويل في بقية دول الاتحاد النقدي.
يوجد انكشاف أيضًا ضمن قاعدة المستثمرين. ونظرًا إلى امتلاك اليابان انكشافًا كبيرًا على السندات الحكومية الفرنسية، فقد تجعل العوائد الأعلى في اليابان أو تغيرات أسعار الصرف الأصول اليابانية أكثر جاذبية، ما قد يؤدي إلى مزيد من الانخفاض في أسعار السندات الأوروبية طويلة الأجل. ⁽³⁾
تزيد حالة عدم اليقين المالي الضغط على اليورو، إلى جانب تنامي توقعات رفع الاحتياطي الفيدرالي أسعار الفائدة، والانكشاف على صدمة الطاقة، وتراجع توقعات استمرار البنك المركزي الأوروبي في التشديد النقدي. ⁽⁵⁾
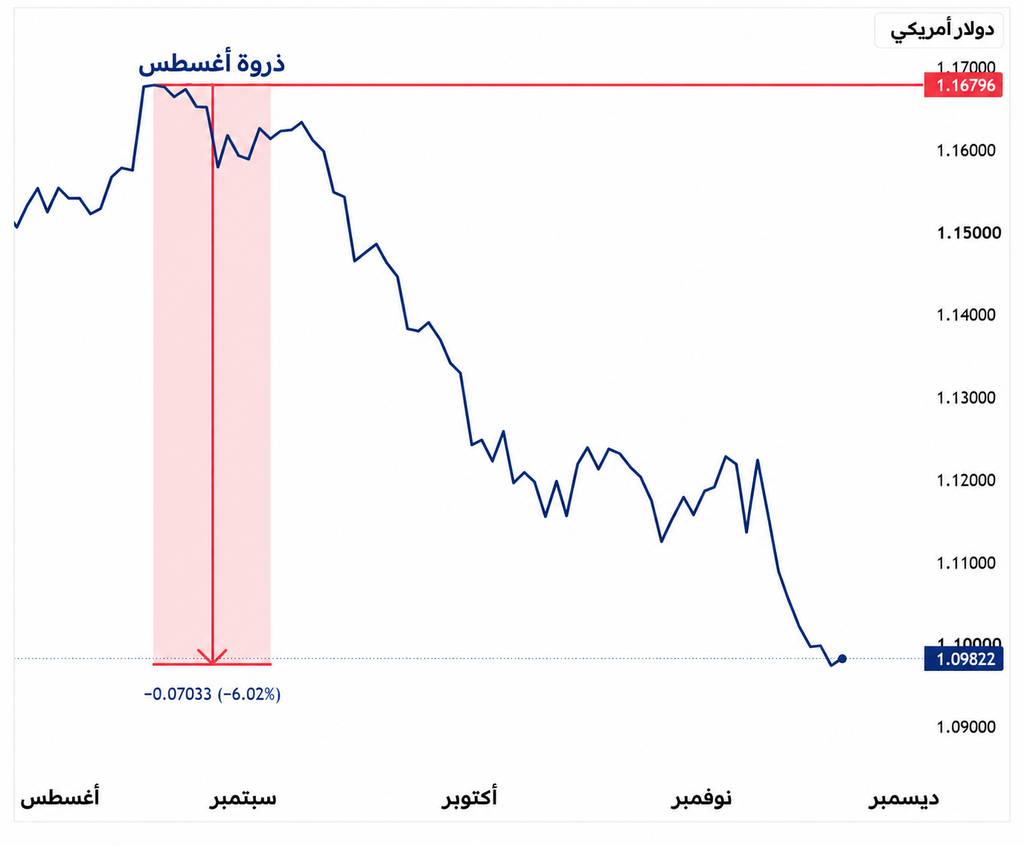
قد توفر العوائد الفرنسية المرتفعة دعمًا محدودًا عندما تعكس مخاطر مالية، بينما قد تؤدي شروط التمويل الأكثر تشددًا إلى مزيد من إضعاف النمو. وإذا ابتعد المستثمرون عن أصول منطقة اليورو، فقد تمتد خسائر العملة.
تكاليف الطاقة تضيف مزيدًا من الضغوط المالية
تضغط تكاليف الطاقة المرتفعة على القوة الشرائية للأسر وأرباح الشركات. ويتعين على الشركات التي لا تستطيع تمرير ارتفاع تكاليف الإنتاج والنقل إلى العملاء أن تتحملها عبر هوامش ربح أقل، ما يترك سيولة أقل للاستثمار وسداد الديون.
ظلت حصة القروض المصرفية المتعثرة المقدمة إلى الشركات كثيفة استهلاك الطاقة عند 4.2% في الربع الثاني، من دون تغير عن العام الماضي، ما يعني أن ارتفاع أسعار الطاقة قد يستغرق وقتًا قبل أن يسبب مشكلات في سداد القروض. ومع ذلك، قد ترتفع المخاطر تدريجيًا إذا استُنزفت الاحتياطيات المالية. ⁽³⁾
يخلص تحليل البنك المركزي الأوروبي إلى أن صدمات إمدادات النفط قد تسبب «تدهورًا متأخرًا وتدريجيًا وممتدًا في جودة أصول البنوك». ⁽⁶⁾
تشير نماذجه إلى أن الآثار المصرفية الأولية لتعطل مضيق هرمز قد تبدأ في الظهور خلال عام 2027، رغم أن الهوامش المالية لدى الشركات والسحب من مخزونات النفط قد يخففان الأثر. ⁽⁶⁾
وقد ترتد الضغوط بعد ذلك إلى الاقتصاد؛ إذ قد تؤجل الشركات الاستثمار، بينما تقلص البنوك الإقراض للمقترضين الأعلى مخاطرة.
كما يعقّد استمرار تضخم أسعار الطاقة قرارات البنك المركزي الأوروبي، لأن ارتفاع تكلفة التمويل يزيد أعباء المقترضين، ولأن الإعانات الممتدة تفرض مزيدًا من الضغط على المالية العامة.