en
- سجّل الاقتصاد الياباني نموًا صفريًا في الربع الثالث، إذ بدّد ضعف إنفاق الأسر والأثر السلبي للتجارة مكاسب ارتفاع استثمارات الشركات.
- يضغط ارتفاع تكاليف الواردات وتفاوت مكاسب الأجور على المستهلكين، فيما يوازن بنك اليابان بين ضعف الطلب واستمرار ضغوط التضخم.
فقد التعافي الاقتصادي في اليابان زخمه في الربع الثالث، مع ضعف إنفاق الأسر وارتفاع الواردات، ما ضغط على النمو. وواصلت الشركات الاستثمار، لكن ارتفاع تكاليف المعيشة أبقى المستهلكين حذرين رغم زيادة الأجور.
يواجه بنك اليابان الآن تحديًا صعبًا. فلا يزال البنك المركزي مستعدًا لرفع الفائدة، لكن الطلب يبقى ضعيفًا، فيما يواصل ضعف الين تغذية تضخم أسعار الواردات.
الناتج المحلي الإجمالي يستقر مع ضعف إنفاق الأسر
سجّل الناتج المحلي الإجمالي لليابان نموًا صفريًا في الربع الثالث، بعد نمو بلغ 0.4% في الربع الثاني، ودون التوقعات التي أشارت إلى نمو بنسبة 0.1%. وأنهت القراءة ثلاثة أرباع متتالية من النمو. ⁽¹⁾
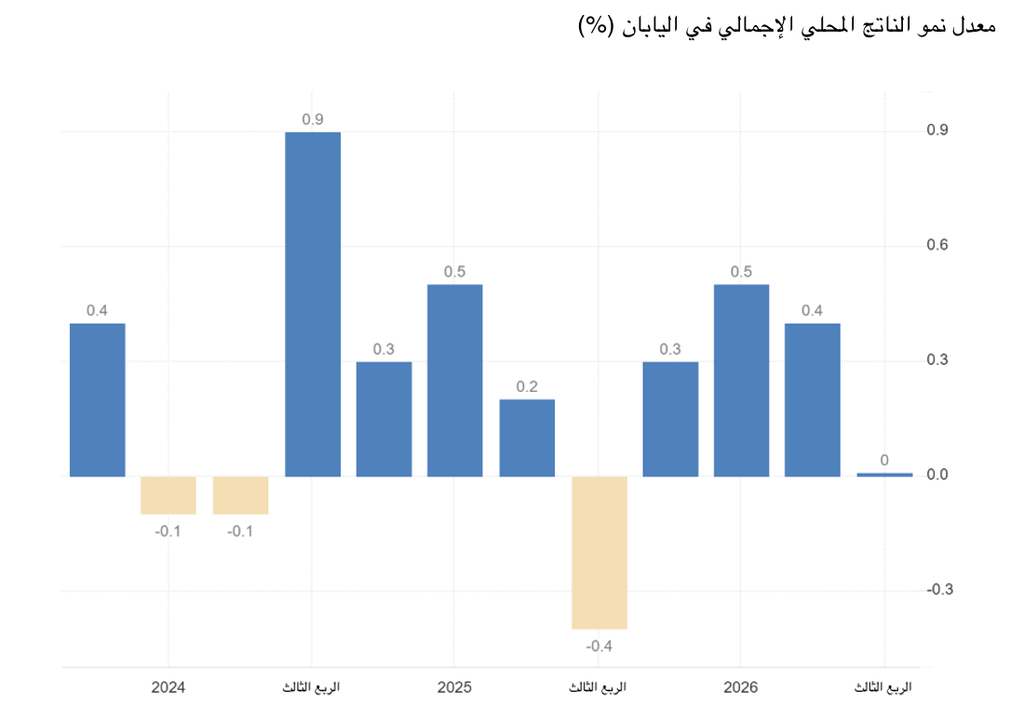
تراجع الاستهلاك الخاص بنسبة 0.3%، مواصلًا ضعفه للربع الثاني على التوالي. ويمثّل الاستهلاك أكثر من نصف الناتج الياباني، لذا ضغط ضعف طلب الأسر على الاقتصاد. ⁽¹⁾ ⁽²⁾
أسهم استمرار التضخم والكوارث الطبيعية الأخيرة في تراجع النشاط الاقتصادي. كما انخفض الاستهلاك الحكومي قليلًا. ⁽¹⁾
ارتفعت استثمارات الشركات 1.6% بعد تراجعها 0.4% في الربع الثاني، إذ زادت الشركات إنفاقها على التقنيات الموفّرة للعمالة ومشروعات الذكاء الاصطناعي رغم ضعف طلب الأسر. وشمل التحسّن مؤشرات أخرى أيضًا. فقد أفاد مكتب مجلس الوزراء الياباني بارتفاع الطلب المحلي 0.6% والطلب في القطاع العام 1.8%، فيما أضافت تغيّرات المخزونات العامة نحو 0.5 نقطة مئوية إلى نمو الناتج المحلي الإجمالي. ⁽²⁾
التجارة أكبر عامل ضغط على النمو
تراجعت صادرات اليابان، التي تعتمد عليها بدرجة كبيرة، بنسبة 0.2% في أول انخفاض خلال عام، فيما ارتفعت الواردات 2.5%. وخصم التحركان معًا 0.6 نقطة مئوية من النمو الفصلي. ويعتمد أثر كل منهما على وزن الصادرات والواردات قياسًا إلى الناتج المحلي الإجمالي الياباني. ⁽³⁾
جاء ارتفاع الواردات أساسًا من مشتريات الطاقة، إذ اشترت اليابان مزيدًا من النفط واستخدمت مزيدًا من الإمدادات في ظل اضطرابات الشرق الأوسط. ومن ثمّ، يعود الضغط على النمو جزئيًا إلى إعادة تكوين مخزونات الطاقة وجزئيًا إلى ضعف الصادرات. ⁽²⁾
ارتفاع الأجور لم ينعكس بعد على الإنفاق
ظل إنفاق المستهلكين ضعيفًا رغم تحسّن الأجور. فقد ارتفعت الأجور الاسمية في اليابان 4.6% على أساس سنوي في سبتمبر، فيما زادت الأجور الحقيقية بعد احتساب التضخم 2.2%. وتواجه الأسر بالفعل ضغوطًا بسبب ضعف الين، إذ ارتفعت أسعار الواردات سنويًا 19.2% بعملات تسوية المعاملات، مقابل 24.8% عند احتسابها بالين. ⁽³⁾ ⁽⁴⁾
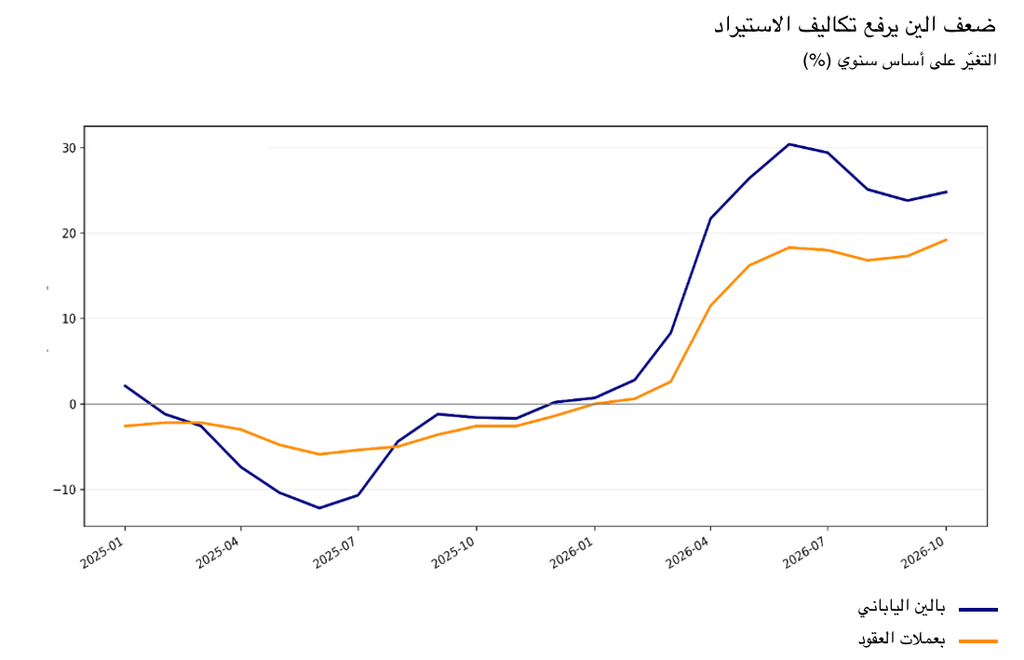
يوضح الخطان تغيّر أسعار الواردات مقارنة بالشهر نفسه من العام السابق. وتشير القراءات دون الصفر خلال جزء كبير من 2025 إلى انخفاض أسعار الواردات. ويُظهر الارتفاع الحاد في الخطين خلال 2026 تصاعد ضغوط الأسعار العالمية، فيما يوضح الخط الأزرق الأعلى كيف زاد ضعف الين هذه التكاليف على المشترين اليابانيين.
في يونيو، ارتفعت أسعار الواردات بنسبة 30.4% بالين، مقابل 18.3% بعملات العقود. وبحلول أكتوبر، تقلّص الفارق إلى 24.8% مقابل 19.2%، ما يشير إلى تراجع أثر سعر الصرف على نمو الأسعار السنوي. ويُظهر نزول الخط الأزرق عن ذروته تباطؤ وتيرة ارتفاع الأسعار، فيما ظلت تكاليف الواردات بالين أعلى بنحو الربع مقارنة بالعام السابق.
تتحسّن القوة الشرائية لمتوسط أجور الموظفين، لكن هذا التحسّن لم يؤدِّ بعد إلى تعافٍ واضح في الاستهلاك. وكانت الأسعار العالمية مرتفعة بالفعل، وزادت التقلبات الحادة في أسواق العملات تكلفة هذه المشتريات على المشترين اليابانيين.
أمام الشركات خياران. إما تحمّل ارتفاع تكاليف الواردات على حساب هوامش الربح، وإما تمرير هذه التكاليف إلى العملاء.
وعندما تمتد هذه الزيادات إلى أسعار الغذاء والكهرباء والنقل، قد يتبقى للأسر دخل أقل لتلبية احتياجات أخرى. وأشار بنك اليابان في تقرير توقعاته لشهر أكتوبر إلى ارتفاع أسعار الواردات وضعف الين ضمن العوامل التي تبطئ الاستهلاك. ⁽⁵⁾
وتظهر هذه الضغوط على مستوى الأسر. فقد وجد بنك اليابان أن الأجور المنتظمة للعاملين بدوام كامل لم تواكب الارتفاع التراكمي في الأسعار، فيما ساعدت المكافآت على زيادة الدخل الإجمالي للأسر. ⁽⁵⁾
كذلك تراجعت القيمة الشرائية للمعاشات التقاعدية على مدى عدة سنوات، ما يدفع الأسر الأكبر سنًا إلى مزيد من الحذر في الإنفاق. لذلك قد يعطي ارتفاع متوسط الأجور صورة مضللة عن أوضاع الأسر. ⁽⁵⁾
ضعف الطلب يعقّد قرار بنك اليابان المقبل
قد يعقّد ذلك قرار بنك اليابان المقبل، إذ إن رفع الفائدة مجددًا سيزيد تكاليف الاقتراض فيما يظل الاستهلاك ضعيفًا. وفي الوقت نفسه، يخشى صانعو السياسة النقدية من أن يؤدي إبقاء الفائدة منخفضة إلى مزيد من ضعف الين وارتفاع تضخم أسعار الواردات.
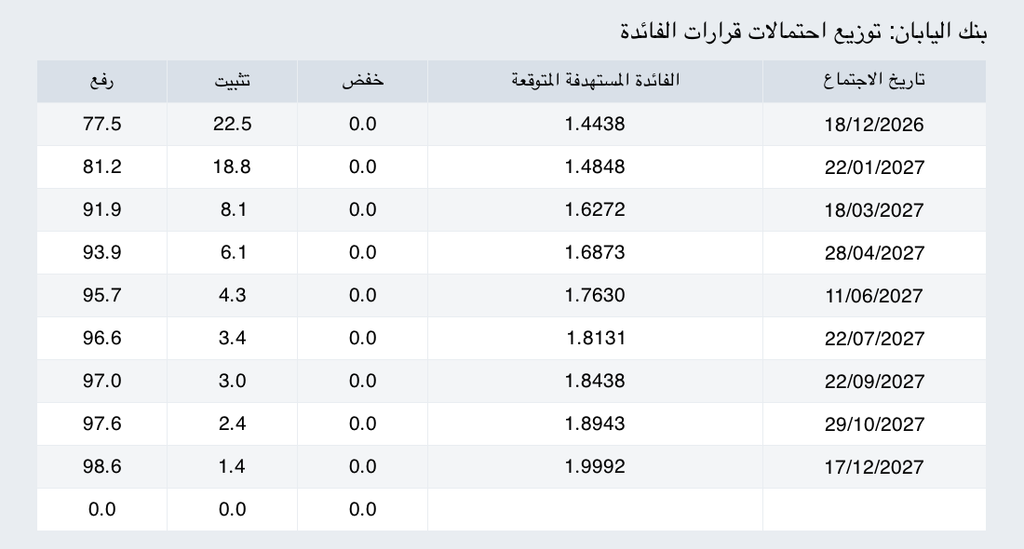
قال هاجيمي تاكاتا، عضو مجلس إدارة بنك اليابان، إن مزيدًا من زيادات الفائدة ضروري للحد من تراجع الين. ومع استقرار سعر الفائدة الأساسي في اليابان عند 1.25%، أبقت تصريحاته احتمال رفع الفائدة مجددًا مطروحًا رغم ضعف النشاط الاقتصادي. ⁽⁶⁾