en
- تتصدر نيوزيلندا وكندا المشهد هذا الأسبوع، وسط توقعات برفع أسعار الفائدة بمقدار 25 نقطة أساس يوم الأربعاء، فيما تتجه التوقعات إلى التثبيت لدى الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان.
- تهدد تكاليف الطاقة المرتفعة بامتداد التضخم إلى نطاق أوسع، بينما يجعل ضعف التوظيف وهشاشة الإنفاق وارتفاع تكاليف الاقتراض مواصلة التشديد النقدي أكثر تكلفة.
- قد تشهد العملات تحركات قوية استجابةً للإشارات بشأن زيادات إضافية في الفائدة، فيما تعقّد المخاوف المتعلقة بالديون الفرنسية آفاق اليورو، ويؤثر فارق الفائدة بين الولايات المتحدة واليابان في اتجاه الين.
تصدر خمسة بنوك مركزية قراراتها بشأن أسعار الفائدة بين 28 و30 أكتوبر، في وقت تهدد فيه تكاليف الطاقة المرتفعة بجعل احتواء التضخم أكثر صعوبة. وترجّح الأسواق رفع الفائدة في نيوزيلندا وكندا، بينما تتوقع تريّث الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان.
ويتمثل السؤال الصعب في حجم التشديد الذي تستطيع اقتصاداتها تحمّله. فارتفاع أسعار النفط يضغط على القوة الشرائية للأسر، لكن الانتظار طويلًا ينطوي على خطر امتداد هذه التكاليف إلى الأسعار عمومًا ومطالب زيادة الأجور. وستكشف قرارات هذا الأسبوع أيّ المخاطر يعتبرها صانعو السياسات أكثر إلحاحًا.
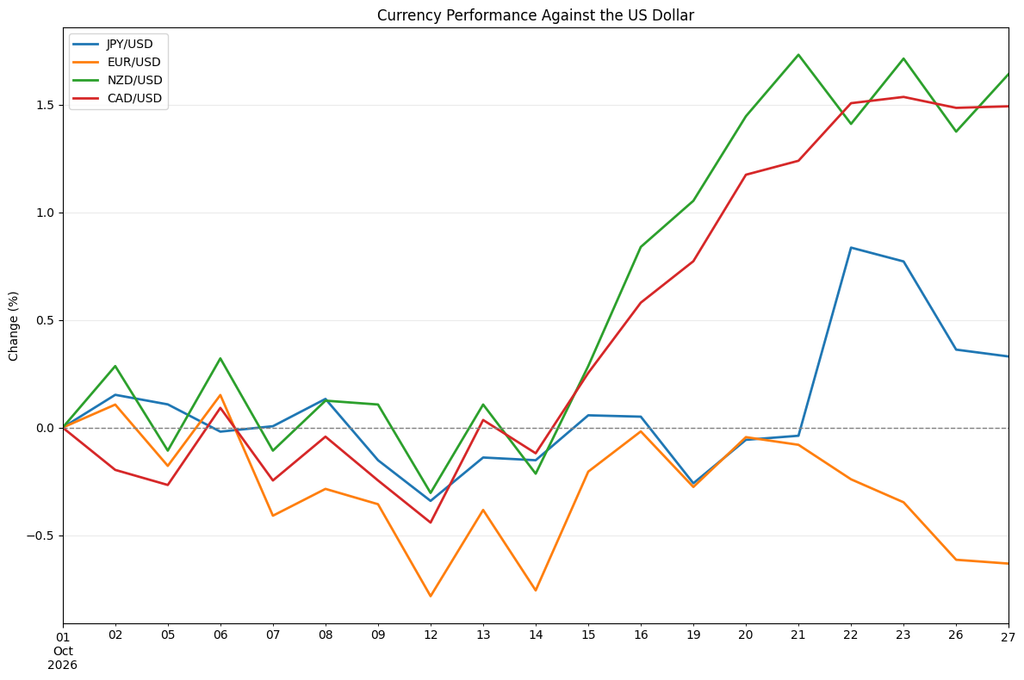
بنك الاحتياطي النيوزيلندي: زيادة ثالثة ومزيد من التشديد لاحقًا؟
يبدو قرار بنك الاحتياطي النيوزيلندي الأكثر وضوحًا، إذ تشير التوقعات على نطاق واسع إلى رفع سعر الفائدة النقدي الرسمي بمقدار 25 نقطة أساس إلى 3.00% غدًا. وستكون هذه الزيادة الثالثة على التوالي، ما يجعل المسار بعد أكتوبر السؤال الأهم.
تباطأ التضخم السنوي إلى 3.7% في الربع الثالث، مقارنةً بـ4.1%، لكنه لا يزال أعلى من النطاق المستهدف للبنك البالغ 1%–3%. وتسارعت عدة مقاييس للتضخم الأساسي، فيما يهدد ارتفاع النفط وضعف الدولار النيوزيلندي بزيادة جديدة في تكاليف الواردات. ويتوقع بنك إيه إن زد الآن بلوغ التضخم 4.5% في الربع الرابع. ⁽¹⁾
ومع ذلك، يمنح ضعف البيانات صانعي السياسات أسبابًا للتحرك بحذر. فقد تباطأ نمو الناتج المحلي الإجمالي إلى 0.2% على أساس فصلي في الربع الثاني، من 0.9% في الربع الأول، فيما ارتفعت البطالة إلى 5.6% من 5.4%.
ويتوقع كل من إيه إن زد وإيه إس بي زيادتين إضافيتين في ديسمبر وفبراير، وصولًا بسعر الفائدة النقدي الرسمي إلى 3.50%. وتعافى الدولار النيوزيلندي من مستوياته المنخفضة الأخيرة، ليتداول قرب 0.57 دولار أميركي بعد ارتفاعه بنسبة 0.8%، لكن زيادة أكتوبر المتوقعة على نطاق واسع لن تضيف معلومات جديدة كثيرة. وسيتوقف رد فعله بدرجة أكبر على ما إذا كان البنك سيعزز مبررات تسريع وتيرة التشديد. ⁽²⁾
بنك كندا: رفع الفائدة في ظل ضعف سوق العمل
تواجه كندا خيارًا صعبًا بشكل خاص: تتزايد مخاوف التضخم بينما يضعف التوظيف. ومن المتوقع أن يرفع بنك كندا سعر الفائدة لليلة واحدة بمقدار 25 نقطة أساس إلى 2.50% يوم الأربعاء، مع إشارة تسعير مجموعة بورصة لندن إلى احتمال بنسبة 84%. وستكون هذه أول زيادة منذ يوليو 2023.
ارتفع التضخم السنوي في سبتمبر إلى 3.1% من 3.0%، لكن التضخم باستثناء البنزين تباطأ إلى 2.2% من 2.4%. وترفع الطاقة القراءة العامة، بينما تظل الضغوط السعرية الأخرى أضعف. وفي الوقت نفسه، انخفض التوظيف بمقدار 68,000 وظيفة، بعد تراجعه بمقدار 42,000 وظيفة في أغسطس، وارتفعت البطالة إلى 6.5%. ⁽³⁾
ولا يوفر النمو متنفسًا يُذكر. فقد استقر الناتج المحلي الإجمالي دون تغيير على أساس شهري في يوليو، رغم أن التقدير الأولي لهيئة الإحصاء الكندية يشير إلى نمو بنسبة 0.2% في أغسطس. وفي هذه الظروف، سيكون هدف رفع الفائدة منع التضخم مستقبلًا، وليس تهدئة اقتصاد ينمو بوتيرة مفرطة. ⁽⁴⁾
وتفسّر أحدث استطلاعات بنك كندا هذه المخاوف: تشير الشركات إلى خطط لتمرير ارتفاع التكاليف إلى العملاء، فيما ارتفعت توقعات الأسر للتضخم على المدى الأطول. ويتوقع رويال بنك أوف كندا رفع الفائدة، لكنه يصف درجة ثقته بهذا التوقع بأنها منخفضة، بينما ترجّح تي دي سيكيوريتيز التثبيت، تليه زيادتان في ديسمبر ويناير. ⁽⁵⁾
ارتفع الدولار الكندي بنحو 1% الأسبوع الماضي، مع تداول زوج الدولار الأميركي مقابل الدولار الكندي قرب 1.40، بدعم من أسعار النفط وقوة مبيعات التجزئة وتغيّر توقعات الفائدة. وسيوضح تقرير السياسة النقدية يوم الأربعاء كيف يوازن بنك كندا بين ارتفاع توقعات التضخم وضعف النمو. وقد يقلّص رفع الفائدة المصحوب بالحذر بشأن زيادات إضافية بعض الدعم الذي تتلقاه العملة.
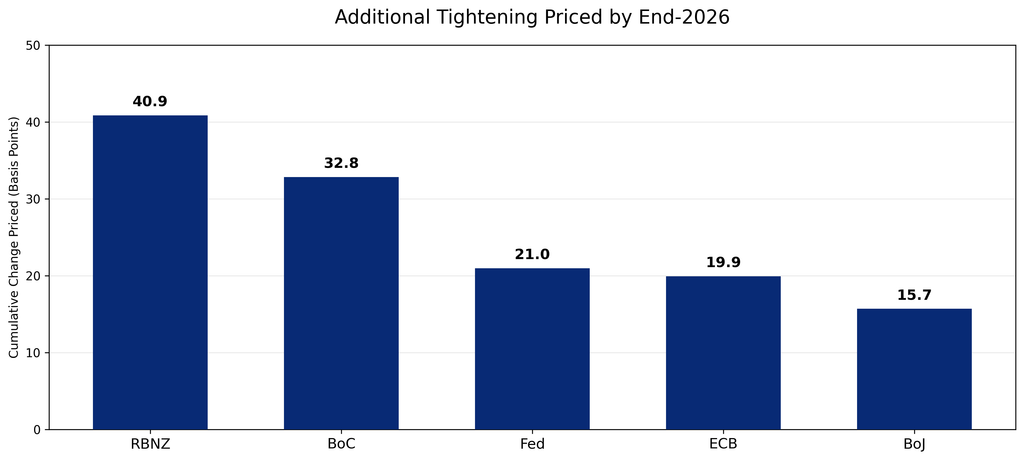
تتوقع الأسواق أن تشهد نيوزيلندا وكندا أكبر زيادات في أسعار الفائدة بحلول نهاية العام.
يمثّل كل عمود الفارق بين سعر الفائدة الحالي والسعر الذي تعكسه تسعيرات السوق بعد آخر اجتماع للبنك المركزي في عام 2026، محسوبًا بنقاط الأساس. ففي نيوزيلندا: (3.1587 − 2.75) × 100 = 40.9 نقطة أساس. أما حساب الاحتياطي الفيدرالي، فيعتمد على منتصف النطاق المستهدف للفائدة.
الأرقام تراكمية وتشمل جميع الاجتماعات المتبقية، بما فيها اجتماعات هذا الأسبوع، لتتيح المقارنة بين البنوك حتى نهاية العام. وهي تعكس توقعات الأسواق، لذا قد لا تكون من مضاعفات 25 نقطة أساس المعتادة في قرارات الفائدة.
الاحتياطي الفيدرالي: إلى متى يستمر التريّث؟
بالنسبة إلى الاحتياطي الفيدرالي، يُرجّح تثبيت نطاق الفائدة عند 3.75%–4.00% بعد قرار بنك كندا. ويتطلع المتداولون إلى اجتماع ديسمبر، مع احتمال بنسبة 70% لرفع الفائدة. وقد يمنح التثبيت الآن صانعي السياسات مزيدًا من الوقت لتقييم زيادة سبتمبر، مع ارتفاع التضخم وتباطؤ التوظيف.
كان البنزين المحرك الأكبر لارتفاع التضخم السنوي إلى 3.7% من 3.4% في سبتمبر، فيما ارتفع التضخم الأساسي إلى 2.6%. ولا يزال النشاط الاقتصادي أقوى مما توحي به بيانات التوظيف. فقد أضاف الاقتصاد 29,000 وظيفة فقط في سبتمبر، وارتفعت البطالة قليلًا إلى 4.2%، لكن الناتج المحلي الإجمالي نما في الربع الثاني بوتيرة سنوية تبلغ 2.2%. ⁽⁶⁾
وظلت القراءة الأولية لمؤشر مديري المشتريات المركّب لشهر أكتوبر قوية عند 57.6 نقطة، مع ارتفاع أسعار البيع بأسرع وتيرة منذ أغسطس 2022. ⁽⁷⁾
تعرّض الدولار لضغوط بسبب المخاوف المتعلقة بالاستثمار في التكنولوجيا وتراجع عوائد سندات الخزانة، ولامس أدنى مستوى في ثلاثة أسابيع عند 101.45 نقطة قبل أن يتعافى باتجاه 102 نقطة. وكان عائد سندات الخزانة لأجل 10 سنوات قرب 4.99% أمس، منخفضًا من ذروة سابقة في أكتوبر بلغت نحو 5.31%، ما قلّص بعض الدعم الذي توفره العوائد للعملة.
ولن تصدر توقعات اقتصادية جديدة أو مخطط للنقاط هذا الشهر، ما يمنح بيان السياسة النقدية والمؤتمر الصحفي لرئيس الفيدرالي وارش أهمية أكبر.
وقد تتغير التوقعات مجددًا بعد القرار مباشرةً تقريبًا، مع صدور التقدير الأولي للناتج المحلي الإجمالي للربع الثالث وبيانات تضخم نفقات الاستهلاك الشخصي لشهر سبتمبر يوم الخميس. وبالنسبة إلى الدولار، ستقيّم الأسواق قرار التثبيت المتوقع إلى جانب قوة تحذير الفيدرالي من التضخم والبيانات اللاحقة.
البنك المركزي الأوروبي: تضخم يرتفع ونمو يتباطأ
يُتوقع أن يسفر اجتماع البنك المركزي الأوروبي يوم الخميس عن تثبيت سعر الفائدة على الودائع عند 2.50%، مع ترقّب زيادة أخرى في ديسمبر. ويواجه البنك خيارًا أكثر صعوبة مع ارتفاع التضخم وتباطؤ الاقتصاد وزيادة تكاليف الاقتراض.
دفعت زيادة أسعار الطاقة بنسبة 18.9% على أساس سنوي التضخم إلى 3.8% في سبتمبر، مقارنةً بـ3.2%. وارتفع التضخم الأساسي قليلًا إلى 2.5%، وتضخم الخدمات إلى 3.2%. وتظل الطاقة المصدر الرئيسي للضغوط، لكن قراءة الخدمات تمنح البنك سببًا إضافيًا لمراقبة مدى انتشار ارتفاع التكاليف. ⁽⁸⁾
وتُظهر استطلاعات مؤشرات مديري المشتريات لشهر أكتوبر تباطؤ التوسع. فقد انخفض مؤشر الخدمات إلى 51.7 نقطة من 53 نقطة، وتراجع مؤشر التصنيع إلى 52.4 نقطة من 52.9 نقطة. كما هبط الإنتاج الصناعي بنسبة 0.5% على أساس شهري في أغسطس. وتكشف هذه القراءات تباطؤ النمو مع صعود الأسعار، فيما يجعل ضعف النشاط مواصلة التشديد أكثر تكلفة. ⁽⁹⁾
وتضيف فرنسا مخاطر مالية أخرى. فقد أبقت موديز تصنيفها عند Aa3 مع نظرة مستقبلية سلبية، ما وفر بعض الارتياح بعدما بلغت عوائد السندات الفرنسية لأجل 10 سنوات أعلى مستوياتها منذ عام 2002. ⁽¹⁰⁾
وضاق فارق العائد مع السندات الألمانية باتجاه 160 نقطة أساس أمس، بعد اتساعه الحاد إلى نحو 176 نقطة أساس الأسبوع الماضي. ويواصل الغموض المحيط بالمالية العامة الضغط على الثقة في الديون الفرنسية.
ويعزز ارتفاع تكاليف الاقتراض الحكومي، بقيادة فرنسا، مبررات التمهّل لتقييم آفاق التضخم. وستكون تصريحات رئيسة البنك المركزي الأوروبي كريستين لاغارد مهمة لكل من النقاش حول فائدة ديسمبر والضغوط في أسواق سندات منطقة اليورو.
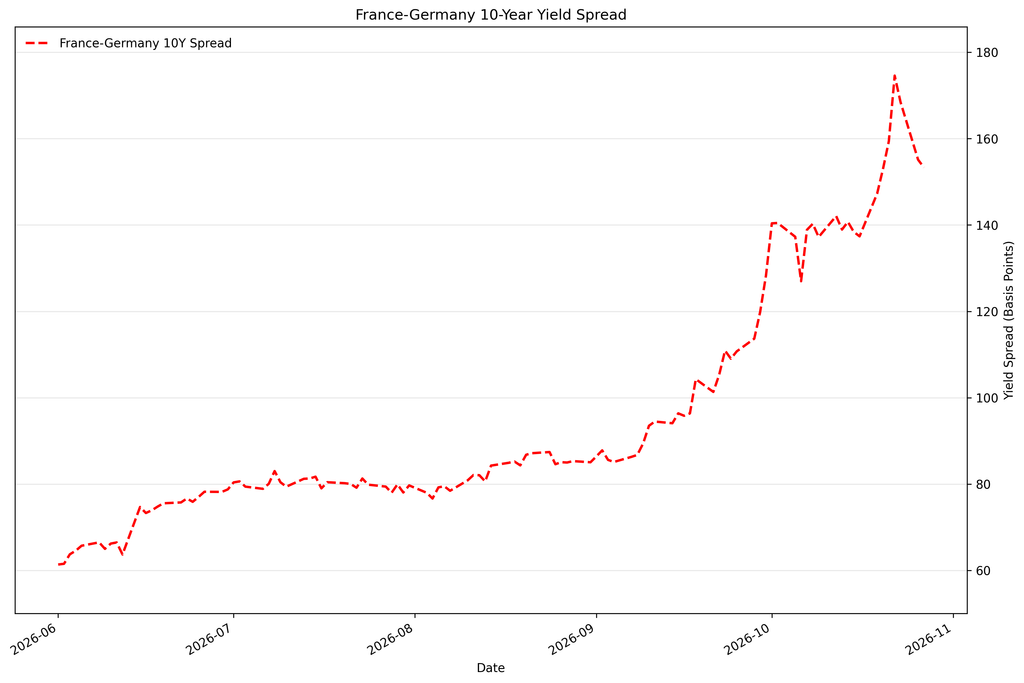
تراجع زوج اليورو مقابل الدولار الأميركي بنحو 0.4% الأسبوع الماضي إلى قرب 1.12، بعدما طغى الغموض بشأن المالية العامة الفرنسية على احتمالات رفع الفائدة. وقد تدعم إشارة حاسمة من لاغارد بشأن ديسمبر اليورو، بينما قد يدفعه اتساع فارق العائد الفرنسي إلى التراجع مجددًا.
بنك اليابان: تضخم أقوى وطلب محلي هش
تختتم اليابان الأسبوع بقرار متوقع لتثبيت الفائدة عند 1.25% يوم الجمعة، ما قد يمنح البنك وقتًا لتقييم زيادة سبتمبر مع إبقاء مزيد من التشديد قيد النظر. وسيساعد تقرير التوقعات الفصلي والمؤتمر الصحفي للمحافظ كازو أويدا على توضيح مدى قرب الخطوة التالية.
ارتفع التضخم الأساسي في سبتمبر إلى 2.1% على أساس سنوي من 1.7%، فيما زادت الأجور الحقيقية بنسبة 1.5% سنويًا في أغسطس، لتواصل القوة الشرائية تعافيها، رغم تباطؤ النمو عن قراءة يوليو المعدّلة البالغة 2.0%. ويدعم هذا التحسن مبررات التشديد التدريجي، لكن الطلب المحلي يظل قيدًا: فقد استقر الاستهلاك الخاص دون تغيير في الربع الثاني، رغم نمو الناتج المحلي الإجمالي بنسبة 0.4% على أساس فصلي. ⁽¹¹⁾
استفاد الين من الطلب على الملاذات الآمنة خلال اضطرابات الأسواق الأسبوع الماضي، وارتفع بنسبة 0.75% مقابل الدولار في 22 أكتوبر. ومع ذلك، يظل ضعفه عمومًا مؤثرًا في آفاق التضخم، لأنه يرفع تكاليف الواردات. وقد حدّد بنك اليابان أسعار الصرف والنفط وسلوك الشركات في تحديد الأجور باعتبارها مصادر محتملة لضغوط تضخمية صعودية.
وبحلول الجمعة، سيكون الين قد استوعب بالفعل قرار الفيدرالي وبيانات الولايات المتحدة الصادرة يوم الخميس. وقد يؤدي أي تغير في الفارق المتوقع بين أسعار الفائدة الأميركية واليابانية إلى تعزيز رسالة بنك اليابان أو الحدّ من تأثيرها. فرفع توقعات التضخم قد يعزز ترقّب زيادة أخرى في الفائدة اليابانية، بينما قد يؤدي التركيز على ضعف الإنفاق إلى تأجيل هذه التوقعات.