en
- ستختبر نتائج مايكروسوفت وألفابت وأمازون ما إذا كان نمو الخدمات السحابية يولّد أرباحًا وتدفقات نقدية كافية لمواصلة توسّعها في الذكاء الاصطناعي.
- تحتاج مايكروسوفت إلى مزيد من القدرة الحاسوبية لتلبية الطلب الذي لم تتمكن من استيعابه، فيما تسلّط ضغوط التدفقات النقدية لدى ألفابت وأمازون الضوء على تكلفة بناء هذه القدرات.
من المتوقع أن يحقق توسّع شركات التكنولوجيا الكبرى في الذكاء الاصطناعي مزيدًا من الإيرادات، لكنه يفرض أيضًا فاتورة تمويل أكبر بكثير لهذا التوسّع.
سجّل مؤشر ناسداك 100 الأسبوع الماضي أكبر تراجع يومي له منذ يونيو، بعدما خيّبت ميتا وآي بي إم الآمال مع ارتفاع تكاليف الذكاء الاصطناعي، وأثار تمويل كور ويف مخاوف المستثمرين.
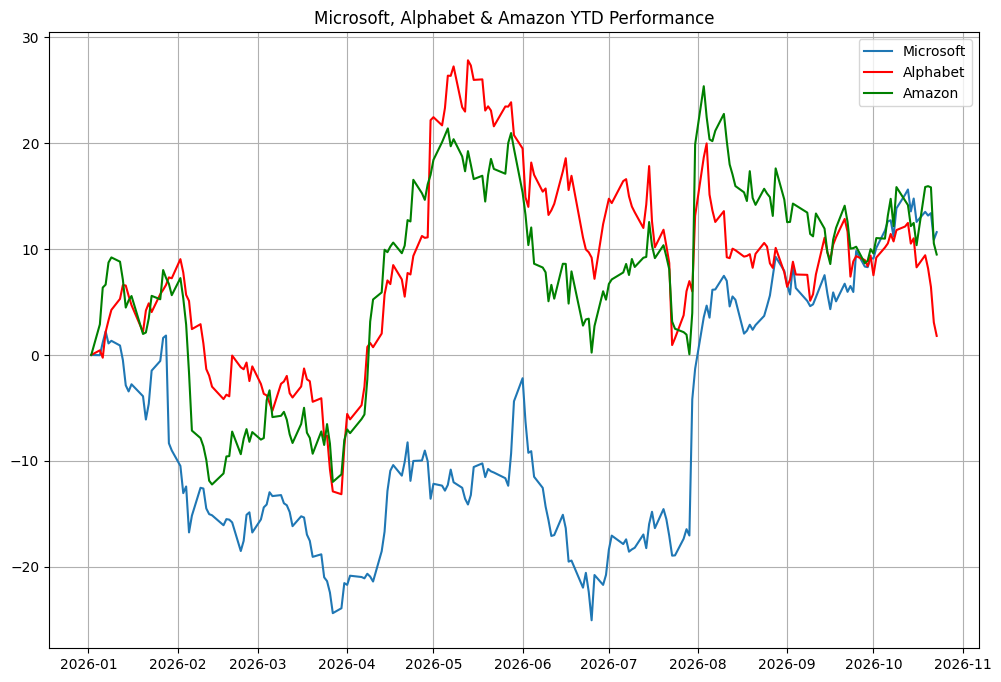
تعلن مايكروسوفت وألفابت نتائجهما يوم الأربعاء، تليهما أمازون يوم الخميس. وقد توضح النتائج تطور الطلب على الخدمات السحابية والأجهزة التي تدعمها على حد سواء.
يمكن لمورّدي المعدات تحقيق إيرادات خلال بناء البنية التحتية، بينما يتعين على مزوّدي الخدمات السحابية تحويل تلك القدرات إلى خدمات يستخدمها عملاء يدفعون مقابلها، وإلى أرباح مستدامة.
مايكروسوفت: هل يستطيع نمو أزور دعم زيادة الإنفاق؟
التوقعات
- ربحية السهم: 4.74 دولارات، بزيادة 28% على أساس سنوي
- الإيرادات: 90.93 مليار دولار، بزيادة 17% على أساس سنوي
تتوقع مايكروسوفت نمو إيرادات أزور بنحو 45% في الربع الأول من سنتها المالية على أساس ثبات أسعار الصرف، أي باستبعاد أثر تحركات أسعار العملات.
لكن الشركة لا تزال غير قادرة على تلبية احتياجات بعض عملائها بالكامل. فقد ذكرت المديرة المالية إيمي هود أن الطلب يتجاوز العرض، ما يجعل إضافة قدرات حاسوبية جديدة أمرًا مهمًا لاستمرار النمو. ⁽¹⁾
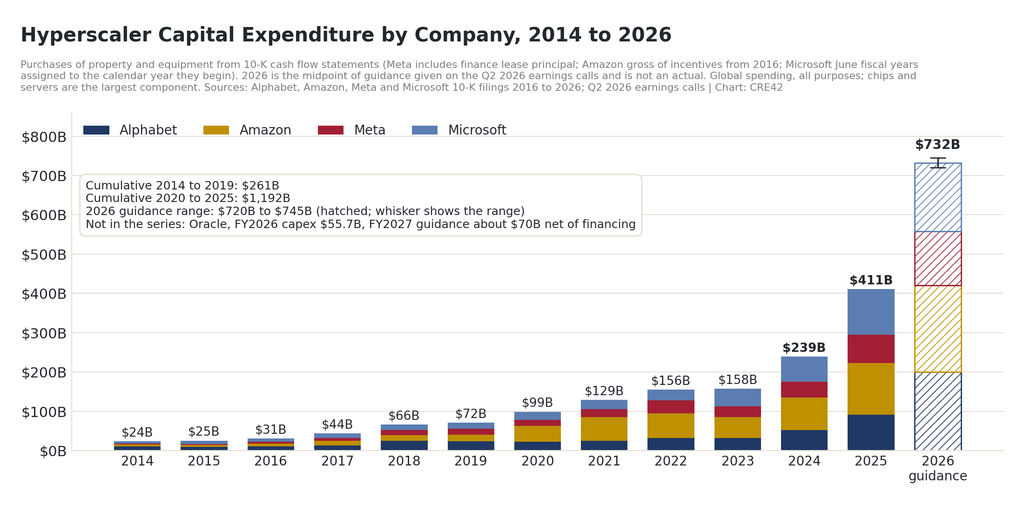
وتتوقع مايكروسوفت إنفاقًا رأسماليًا يتجاوز 50 مليار دولار خلال الربع، ما يعكس جزئيًا تغييرات في المعالجة المحاسبية لعقود الإيجار. ويكتسب ذلك أهمية عند مقارنة الإنفاق الاستثماري بالأرباع السابقة. ⁽²⁾
وقد تؤثر زيادة الإنفاق سلبًا على النمو، إذ تتوقف قيمتها على سرعة تحويل القدرات الجديدة إلى استخدام مدفوع، ودعم تبنّي مساعد الذكاء الاصطناعي كوبايلوت، والمساهمة في الأرباح.
ألفابت: نمو الخدمات السحابية في مواجهة موازنة أكبر
التوقعات
- ربحية السهم: 3.03 دولارات، بزيادة 5.9% على أساس سنوي
- الإيرادات: 128.8 مليار دولار، بزيادة 25% على أساس سنوي
أظهر الربع السابق لألفابت مدى سرعة توسّع أعمالها السحابية بفعل الطلب على الذكاء الاصطناعي. وتقود غوغل كلاود جزءًا كبيرًا من هذا النمو، إذ قفزت إيراداتها بنسبة 82% إلى 24.8 مليار دولار في الربع الثاني.
لكن فاتورة الاستثمار تواصل الارتفاع. فقد رفعت ألفابت خطتها السنوية للإنفاق الرأسمالي إلى نطاق يتراوح بين 195 و205 مليارات دولار مع توسّعها في القدرات الحاسوبية. ⁽³⁾
وبدأ الاستثمار يؤثر بالفعل على توليد النقد. فقد تجاوزت مشتريات الممتلكات والمعدات في الربع الثاني التدفقات النقدية التشغيلية، ما أدى إلى تسجيل تدفقات نقدية حرة سالبة بقيمة 5.86 مليار دولار. وظل الرقم لفترة الاثني عشر شهرًا السابقة موجبًا عند 53.27 مليار دولار، ما يقدم صورة أقوى من العجز المسجّل خلال الربع وحده. ⁽⁴⁾
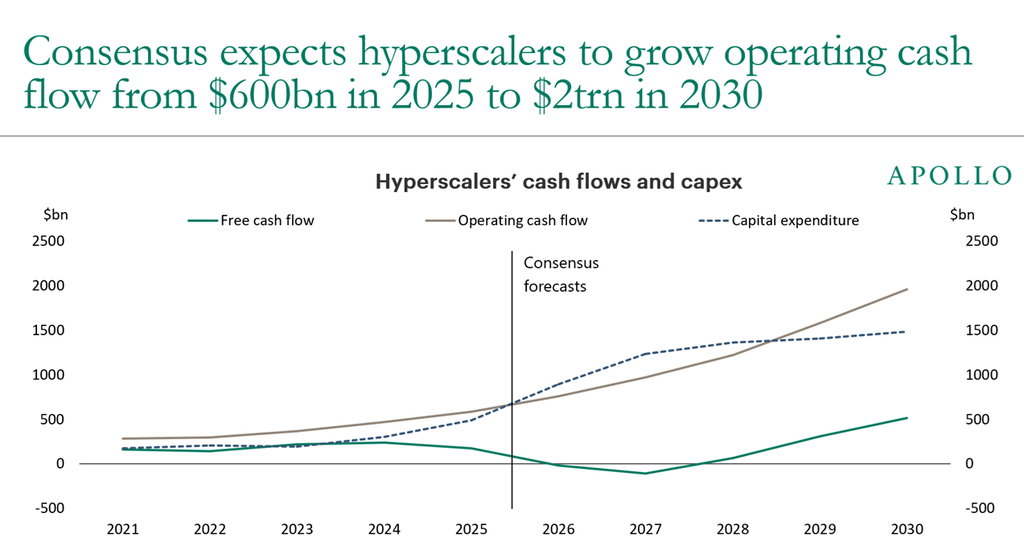
ويتمثل السؤال في مدى قدرة الشركة على استيعاب موازنة أكبر دون ضغوط كبيرة. فإعلانات البحث توفر قاعدة راسخة للأرباح، بينما تحقق الخدمات السحابية نموًا سريعًا. وستساعد ربحية النشاطين، وأي زيادة إضافية في خطط الإنفاق، على تفسير الفجوة بين زخم الإيرادات والأرباح العائدة للمساهمين.
أمازون: مبيعات أقوى وأرباح شبه مستقرة
التوقعات
- ربحية السهم: 2.00 دولار، بزيادة 2.5% على أساس سنوي
- الإيرادات: 202.43 مليار دولار، بزيادة 12.3% على أساس سنوي
تؤدي أمازون ويب سيرفيسز (AWS) دورًا رئيسيًا في ربحية أمازون. ففي الربع الثاني، نمت إيراداتها بنسبة 37%، وساهمت بنحو 60% من الأرباح التشغيلية. وهذا يجعل هوامش ربح القطاع السحابي مهمة بشكل خاص عند تقييم مدى استفادة أمازون من زيادة المبيعات. ⁽⁵⁾
وتتطلب مقارنة ربحية السهم أيضًا بعض الحذر، إذ شملت أرباح الربع الثالث من العام الماضي مكاسب قبل الضرائب بقيمة 9.5 مليار دولار من استثمار أمازون في أنثروبيك. وقد تؤثر تغيرات تقييم الاستثمارات على الأرباح المعلنة بشكل مستقل عن أداء التجزئة والخدمات السحابية، ما يجعل الربح التشغيلي مقياسًا إضافيًا مفيدًا. ⁽⁶⁾
وتضيف التدفقات النقدية تحديًا آخر. فقد سجّلت أمازون صافي تدفقات نقدية حرة خارجة بقيمة 7.6 مليار دولار خلال الاثني عشر شهرًا المنتهية في 30 يونيو 2026، مقارنةً بتدفقات داخلة بقيمة 18.2 مليار دولار قبل عام، ما يعكس زيادة الاستثمار في الذكاء الاصطناعي. ⁽⁷⁾
وقد تمنح زيادة ربحية أمازون ويب سيرفيسز وتحسين كفاءة أعمال التجزئة عملاق التجزئة مجالًا أوسع لتمويل التوسّع في الذكاء الاصطناعي.