

 en
تبدأ الأسواق هذا الأسبوع مع تركيز على عدة ملفات رئيسية، من الدبلوماسية بين الولايات المتحدة والصين إلى بيانات التضخم المهمة والتصويت في مجلس الشيوخ على ترشيح كيفن وورش لرئاسة الاحتياطي الفيدرالي.
وقد تعيد قمة ترامب وشي التركيز نحو صراع الشرق الأوسط، بينما ستمنح بيانات التضخم الأمريكية ومؤشر أسعار المنتجين ومبيعات التجزئة المتداولين صورة أوضح عن ضغوط الأسعار وقوة المستهلك ومسار سياسة الفيدرالي.
وفي أوروبا، ستكشف تحديثات الناتج المحلي الإجمالي لمنطقة اليورو والمملكة المتحدة ما إذا كان النمو يفقد زخمه أو يجد بعض الدعم. إليكم أبرز ما يجب متابعته هذا الأسبوع.
الأحداث الاقتصادية المرتقبة
- مؤشر أسعار المستهلك الأمريكي CPI – 12 مايو
- التصويت على ترشيح رئيس الاحتياطي الفيدرالي وورش – 12 مايو
- القراءة الأولية للناتج المحلي الإجمالي لمنطقة اليورو للربع الأول – 13 مايو
- مؤشر أسعار المنتجين الأمريكي PPI – 13 مايو
- الناتج المحلي الإجمالي البريطاني – 14 مايو
- مبيعات التجزئة الأمريكية – 14 مايو
أبرز ما يجب متابعته
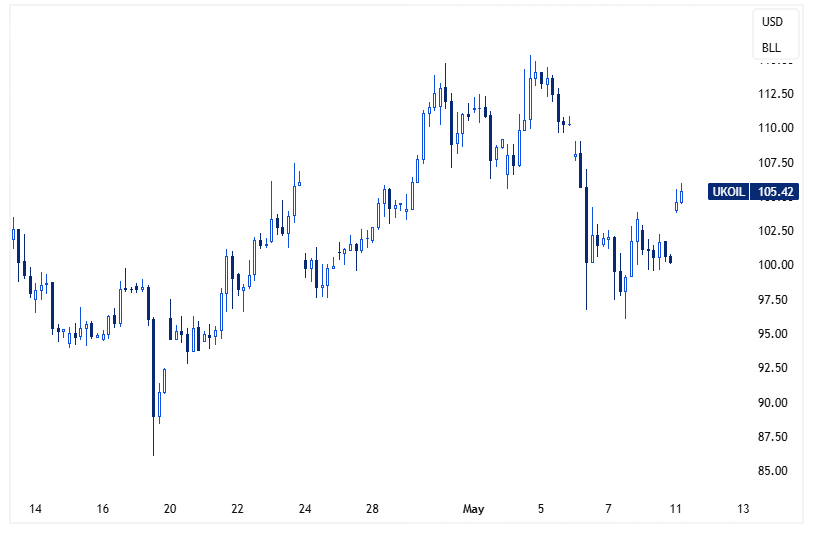
ارتفاع النفط مع استمرار مخاطر الإمدادات في هرمز
ارتفعت أسعار النفط فوق مستوى 100 دولار للبرميل في وقت سابق اليوم، بعدما قال الرئيس ترامب إن رد إيران على المقترح الأمريكي كان “غير مقبول”، ما أبقى مخاوف الإمدادات تحت التركيز مع استمرار الاضطرابات الواسعة في مضيق هرمز.
وحذّر أمين الناصر، الرئيس التنفيذي لشركة أرامكو السعودية، من أن أسواق الطاقة قد تحتاج إلى وقت حتى تستقر، حتى في حال استئناف التدفقات، وذلك بعد خسائر كبيرة في الإمدادات خلال الشهرين الماضيين.
محادثات ترامب وشي تحدد نبرة الأسواق
تبدو القمة المرتقبة بين ترامب وشي أقرب إلى اجتماع جيوسياسي منها إلى مناقشات تجارية بحتة.
ومن المقرر عقد القمة يومي 14 و15 مايو، مع توقعات بأن يهيمن صراع الشرق الأوسط على جدول الأعمال، خاصة بعد المحادثات الأخيرة بين الصين وإيران التي عززت الآمال بالحلول الدبلوماسية، وضغطت على أسعار النفط، ودعمت شهية المخاطرة.
وقد يدفع هذا التحول قضايا التجارة والرسوم الجمركية وإمدادات المعادن النادرة إلى مرتبة أقل أهمية.
كما يُتوقع أن تكون مشاركة قطاع الأعمال محدودة نسبيًا، رغم استمرار توقعات حضور عدد من كبار التنفيذيين، بمن فيهم قادة Boeing وCitigroup. وفي الوقت نفسه، تُظهر التوترات المتجددة في مضيق هرمز أن الوضع لا يزال هشًا.
أسبوع مزدحم بالبيانات الأمريكية
تتجه الأنظار هذا الأسبوع إلى ثلاثة تقارير اقتصادية أمريكية رئيسية، تبدأ ببيانات التضخم CPI يوم الثلاثاء، يليها مؤشر أسعار المنتجين PPI يوم الأربعاء، ثم مبيعات التجزئة يوم الخميس.
وسيكون تقرير التضخم لشهر أبريل الحدث الأبرز، بعد ارتفاع شهري حاد بلغ 0.9% في مارس، دفع التضخم السنوي إلى 3.3%، مدفوعًا بشكل أساسي بارتفاع أسعار الطاقة.
في المقابل، ظل التضخم الأساسي أكثر استقرارًا عند 0.2% على أساس شهري و2.6% على أساس سنوي. كما ستضيف بيانات أسعار المنتجين يوم الأربعاء بعدًا جديدًا لصورة التضخم، بعد ارتفاع المؤشر بنسبة 0.5% الشهر الماضي ووصول التضخم السنوي للمنتجين إلى 4.0%، وهو أعلى مستوى منذ بداية 2023.
أما تقرير مبيعات التجزئة يوم الخميس، فسيحظى بأهمية خاصة بعد القفزة القوية البالغة 1.7% في مارس، وهي أقوى زيادة شهرية خلال عام، بدعم من ارتفاع أسعار الوقود وزيادة مبالغ استرداد الضرائب.
وقد تساعد هذه البيانات مجتمعة في تحديد ما إذا كان الاحتياطي الفيدرالي سيحافظ على نهجه الحذر، أو ما إذا كانت قوة التضخم والطلب ستدفع المسؤولين نحو نبرة أكثر تشددًا.
اتساع فجوة النمو في أوروبا
يشهد يوم الأربعاء صدور القراءة الثانية للناتج المحلي الإجمالي لمنطقة اليورو للربع الأول، بعد أن أظهرت القراءة الأولية في أبريل تباطؤ النمو إلى 0.1% على أساس فصلي و0.8% على أساس سنوي، وهو أضعف أداء منذ منتصف 2022.
ويتحول التركيز يوم الخميس إلى بيانات الناتج المحلي الإجمالي البريطاني، حيث أشارت الأرقام الشهرية الأخيرة إلى بعض الاستقرار، مع ارتفاع الإنتاج بنسبة 0.5% خلال ثلاثة أشهر رغم ضعف النمو الفصلي البالغ 0.1% في الربع الرابع.
ولا تزال كلتا المنطقتين تواجهان ضغوطًا من ارتفاع تكاليف الطاقة المرتبطة بصراع الشرق الأوسط. ومع ذلك، يبدو أن تباطؤ منطقة اليورو أكثر حدة، بينما تُظهر المملكة المتحدة إشارات أولية على المرونة الاقتصادية.


