

 en
تترقب الأسواق هذا الأسبوع أحدث التطورات في الشرق الأوسط، وصدور بيانات التضخم الأمريكية، ونتائج كبرى البنوك، وشهادة رئيس الاحتياطي الفيدرالي كيفن وورش أمام الكونغرس، إلى جانب قرار بنك كندا بشأن أسعار الفائدة، وذلك في سلسلة متتالية من الأحداث المؤثرة.
ويتمحور التركيز الرئيسي حول ما إذا كانت ضغوط التضخم بدأت في التراجع، أم أنها ستدفع صناع السياسة النقدية إلى مواصلة نهجهم الحذر. إليكم أبرز ما يجب متابعته هذا الأسبوع.
الأحداث الاقتصادية المرتقبة
- مؤشر أسعار المستهلك الأمريكي (CPI) – 14 Jul
- الناتج المحلي الإجمالي الصيني – 15 Jul
- مؤشر أسعار المنتجين الأمريكي (PPI) – 15 Jul
- قرار بنك كندا بشأن أسعار الفائدة – 15 Jul
- الناتج المحلي الإجمالي الشهري للمملكة المتحدة – 16 Jul
- مبيعات التجزئة الأمريكية – 16 Jul
- القراءة النهائية لمؤشر أسعار المستهلك في منطقة اليورو لشهر يونيو – 17 Jul
- القراءة الأولية لمؤشر ثقة المستهلك الأمريكي – 17 Jul
أبرز ما يجب متابعته
تصاعد التوترات في مضيق هرمز مع تباطؤ حركة الملاحة وارتفاع أسعار النفط
قالت إيران خلال عطلة نهاية الأسبوع إن عبور السفن عبر مضيق هرمز يتطلب الحصول على تصريح مسبق. في المقابل، رفضت الولايات المتحدة هذا الإعلان، وأكدت أن مسارًا بديلًا بالقرب من عُمان لا يزال متاحًا.
ومع ذلك، بدا أن حركة الملاحة قد تباطأت، إذ أفادت تقارير بأن ست سفن فقط عبرت المضيق أمس، فيما لم تدخل أي ناقلات للغاز الطبيعي المسال خلال عطلة نهاية الأسبوع.
كما تصاعدت التوترات عقب تنفيذ الولايات المتحدة ضربات إضافية ضد أهداف عسكرية إيرانية. وقالت إيران إنها ردّت باستهداف منشآت أمريكية في الكويت والبحرين.
وزادت هذه التطورات الضغوط على الاتفاق الذي أبرمته الولايات المتحدة وإيران الشهر الماضي. وانتهت المحادثات في عُمان من دون التوصل إلى اتفاق، في حين قال الرئيس ترامب إنه يعتبر وقف إطلاق النار منتهيًا، مع بقائه منفتحًا على مزيد من المناقشات.
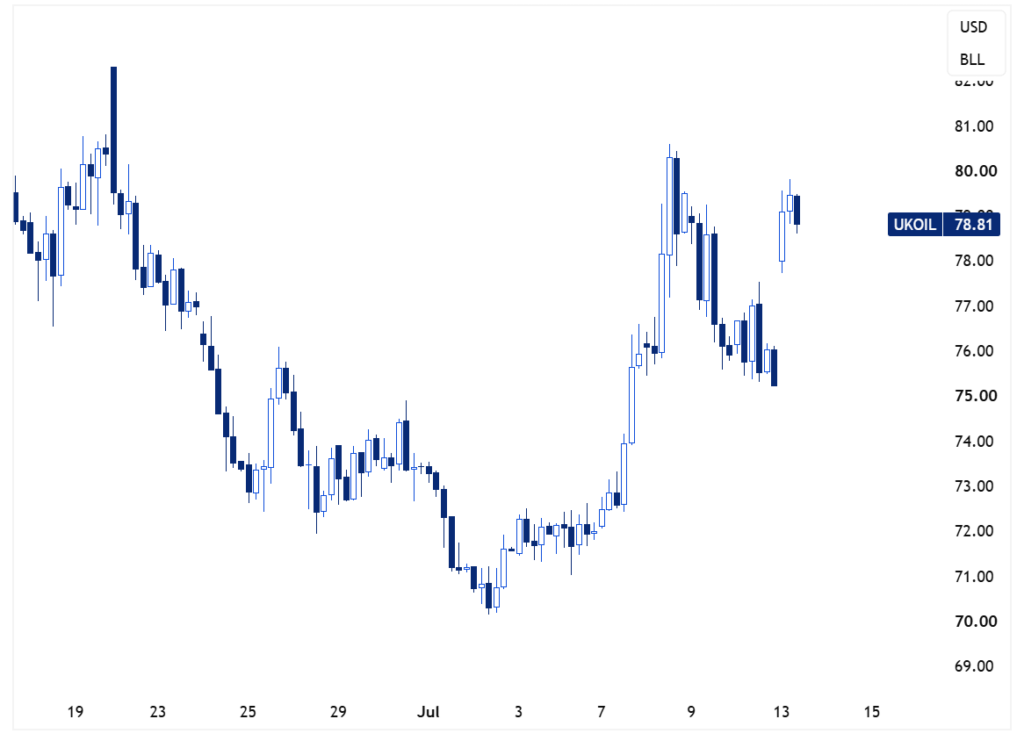
وارتفع خام برنت بنحو 4% مقتربًا من 79 دولارًا للبرميل في وقت سابق اليوم، مع تقييم الأسواق لاحتمالات حدوث مزيد من الاضطرابات في تدفقات الطاقة الإقليمية.
2. قراءات مؤشري أسعار المستهلك والمنتج في الولايات المتحدة
تصدر بيانات التضخم الأمريكية لشهر يونيو تباعًا الأسبوع المقبل، حيث يُعلن مؤشر أسعار المستهلك (CPI) يوم الثلاثاء، يليه مؤشر أسعار المنتجين (PPI) يوم الأربعاء. وتأتي هذه البيانات قبل أسبوعين فقط من اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) يومي 28-29 Jul.، ما يجعلها آخر قراءات رئيسية للتضخم قبل قرار الاحتياطي الفيدرالي.
وكانت قراءات شهر مايو مرتفعة على الجانبين، إذ ارتفع مؤشر أسعار المستهلك بنسبة 4.2% على أساس سنوي، بينما صعدت أسعار الطاقة بنسبة 3.9% خلال الشهر، مواصلة موجة الارتفاع المرتبطة بارتفاع أسعار النفط نتيجة تطورات الشرق الأوسط.
أما مؤشر أسعار المنتجين فجاء أكثر ارتفاعًا، إذ صعد بنسبة 6.5% على أساس سنوي، وهو أعلى مستوى منذ November 2022، مع ارتفاع أسعار البنزين وحدها بنسبة 23.4% خلال مايو، ليواصل المؤشر تسارعه للشهر الثالث على التوالي.
ورغم أن CPI يصدر أولًا، فإن PPI يظل مهمًا لأنه يكشف ما إذا كانت ضغوط التضخم على مستوى المنتجين تتزايد أم تتراجع. وأي مفاجأة صعودية جديدة ستعزز احتمالات استمرار السياسة النقدية المتشددة، في حين أن قراءة أكثر اعتدالًا ستمنح الاحتياطي الفيدرالي مساحة أكبر للتريث.
3. أرباح البنوك الكبرى
ينطلق موسم نتائج أعمال الربع الثاني هذا الأسبوع، حيث تعلن كل من JP Morgan وBank of America وCitigroup وGoldman Sachs نتائجها يوم الثلاثاء قبل افتتاح الأسواق، فيما تعلن Morgan Stanley نتائجها يوم الأربعاء. وقد ترسم هذه المؤسسات ملامح موسم النتائج بأكمله.
وكان الربع الأول قد وفر بداية قوية، إذ تجاوزت JP Morgan التوقعات على مختلف المستويات، مع ارتفاع صافي الأرباح بنسبة 13% على أساس سنوي، وزيادة الإيرادات بنسبة 10% لتصل إلى $50.5 billion، بدعم من النشاط القوي في التداول وصفقات الاستحواذ.
وكانت Goldman Sachs الأفضل أداءً بين البنوك الكبرى، بعد أن سجلت إيرادات قياسية من تداول الأسهم، ارتفعت بنسبة 27% بفضل الأداء القوي في خدمات التمويل الرئيسي (Prime Financing).
كما تجاوزت Citigroup التوقعات بفضل قوة إيرادات التداول، بينما تفوقت Bank of America على توقعات الأرباح. وأشار كبار التنفيذيين في هذه المؤسسات إلى أن المستهلكين استوعبوا ارتفاع تكاليف الوقود المرتبطة بتطورات الشرق الأوسط، إلا أنهم وصفوا الإنفاق الاستهلاكي بأنه لا يزال متماسكًا.
4. شهادة وورش أمام مجلسي النواب والشيوخ
يدلي رئيس الاحتياطي الفيدرالي كيفن وورش هذا الأسبوع بأول شهادة له أمام الكونغرس منذ توليه رئاسة الاحتياطي الفيدرالي. وسيمثل أمام لجنة الخدمات المالية بمجلس النواب يوم الثلاثاء، ثم أمام اللجنة المصرفية في مجلس الشيوخ يوم الأربعاء، في أول ظهور له أمام المشرعين منذ توليه المنصب في مايو.
وتأتي هذه الشهادة بعد أسبوع واحد فقط من نشر محضر أول اجتماع للجنة الفيدرالية للسوق المفتوحة في عهده، والذي كشف عن لجنة منقسمة بشأن مسار أسعار الفائدة، وهو ما وصفه وورش بـ”خلاف عائلي صحي”. وبعد أن امتنع عن نشر توقعاته ضمن مخطط النقاط (Dot Plot)، قد تمثل هذه الشهادة أفضل فرصة للأسواق لفهم توجهاته.
ولا تزال فرضيته بشأن “الإنتاجية المدفوعة بالذكاء الاصطناعي” تمثل نقطة الخلاف الرئيسية. فإذا ركز بصورة أكبر على مكاسب الإنتاجية، فقد تفسر الأسواق ذلك على أنه موقف يميل إلى التيسير. أما إذا ركز على استقرار الأسعار، فقد يعزز توقعات بقاء أسعار الفائدة مرتفعة لفترة أطول.
5.أرباح نتفليكس وTSMC
تعلن كل من Netflix وTSMC نتائج أعمال الربع الثاني يوم الخميس، لتقدما قراءتين مختلفتين لحالة السوق. ومن المتوقع أن تسجل Netflix إيرادات تبلغ $12.57 billion، بزيادة 13.5% على أساس سنوي، إلا أن ذلك سيمثل أبطأ معدل نمو لها منذ أكثر من عام.
كما يُتوقع أن تبلغ ربحية السهم $0.79، بينما تصل تكاليف إنتاج المحتوى إلى ذروتها خلال هذا الربع، مع توقع وصول إيرادات الإعلانات إلى نحو $3 billion خلال العام.
أما TSMC، فتدخل موسم النتائج مدعومة باستمرار الطلب القوي على تقنيات الذكاء الاصطناعي، مع توقع تحقيق إيرادات تقارب $40 billion، وربحية تبلغ $3.81 لكل إيصال إيداع أمريكي (ADR)، مقارنة بـ $2.47 قبل عام. ووصف الرئيس التنفيذي سي سي وي الطلب على الرقائق بأنه “قوي للغاية”.
وستكشف نتائج الشركتين معًا مدى صمود الطلب الاستهلاكي واستمرار زخم طفرة الذكاء الاصطناعي.
6.قرار بنك كندا بشأن أسعار الفائدة
يدخل بنك كندا اجتماعه يوم الأربعاء في موقف يتسم بالحذر، لكنه أصبح أكثر حساسية تجاه التضخم. فبعد تثبيت أسعار الفائدة عند 2.25% في يونيو، يواجه صناع السياسة تباطؤًا في النمو، في وقت جعلت فيه أسعار الطاقة المرتفعة وتجدد الضغوط التضخمية تبرير أي خفض إضافي للفائدة أكثر صعوبة.
وارتفع مؤشر أسعار المستهلك الكندي إلى 3.2% على أساس سنوي في مايو، مقارنة بـ 2.8% في أبريل، مدفوعًا بشكل رئيسي بارتفاع أسعار الوقود والنقل. كما أظهرت استطلاعات بنك كندا تراجع ثقة الشركات، في حين لا تزال توقعات الأسعار معرضة لتأثير أسعار النفط، والرسوم الجمركية، وضغوط التكاليف الأوسع.
ومع استمرار التضخم عند مستويات مرتفعة، مقابل ضعف النمو الاقتصادي، تبدو خيارات بنك كندا محدودة في اجتماعه يوم الأربعاء.


