

 en
تستعد الأسواق لأسبوع محوري، مع صدور سلسلة متكاملة من بيانات سوق العمل الأميركي التي ستكشف ما إذا كان زخم التوظيف يتراجع بالفعل أم لا يزال متماسكًا، ما قد يعيد تشكيل التوقعات بشأن الخطوة المقبلة للاحتياطي الفيدرالي.
وفي الوقت نفسه، ستختبر نتائج أعمال AMD وPalantir مدى قوة موجة الذكاء الاصطناعي، بينما قد تزيد بيانات الوظائف في نيوزيلندا حدة النقاش داخل بنك الاحتياطي النيوزيلندي حول مسار أسعار الفائدة.
إليك أبرز ما يجب متابعته.
الأحداث الاقتصادية المرتقبة
- مؤشر مديري المشتريات الصناعي ISM في الولايات المتحدة – 3 أغسطس
- فرص العمل الشاغرة JOLTS في الولايات المتحدة – 4 أغسطس
- معدل البطالة في نيوزيلندا – 5 أغسطس
- التغير في وظائف القطاع الخاص ADP في الولايات المتحدة – 5 أغسطس
- مؤشر مديري المشتريات الخدمي ISM في الولايات المتحدة – 5 أغسطس
- معدل البطالة في كندا – 7 أغسطس
- الوظائف غير الزراعية في الولايات المتحدة – 7 أغسطس
- معدل البطالة في الولايات المتحدة – 7 أغسطس
- متوسط الأجور في الساعة في الولايات المتحدة – 7 أغسطس
أبرز ما يجب متابعته
1. مهلة محتملة لوقف إطلاق النار وسط غياب التفاصيل
أعلن الرئيس ترامب أن المحادثات مع إيران ستبدأ اليوم، لكنه امتنع عن الكشف عن مكان انعقادها، أو الأطراف المشاركة فيها، أو الإطار الزمني المحدد لإنهائها.
يمثل هذا الإعلان تحولاً لافتاً بعد منشور نشره ترامب خلال عطلة نهاية الأسبوع عبر منصة “تروث سوشيال”، دعا فيه إيران إلى الإسراع في التوصل إلى اتفاق يعيد فتح مضيق هرمز وينهي المواجهة المرتبطة ببرنامجها النووي. وكانت إيران قد أبقت المضيق شبه مغلق لأسابيع، ما دفع أسعار النفط والتضخم إلى الارتفاع.
وليست هذه المرة الأولى التي تميل فيها الحرب المتقطعة نحو المسار الدبلوماسي. فقد سبق لترامب أن لوّح بالتصعيد قبل أن يتراجع عنه، بينما استمرت رقعة القتال في الاتساع عبر الخليج والبحر الأحمر، وصولاً إلى مصر.
لكن الجديد هذه المرة هو أن وزير الخارجية الإيراني أمضى عطلة نهاية الأسبوع في اتصالات مع مسؤولين سعوديين وباكستانيين، ما يشير إلى وجود تحركات دبلوماسية فعلية تجري بالتوازي.
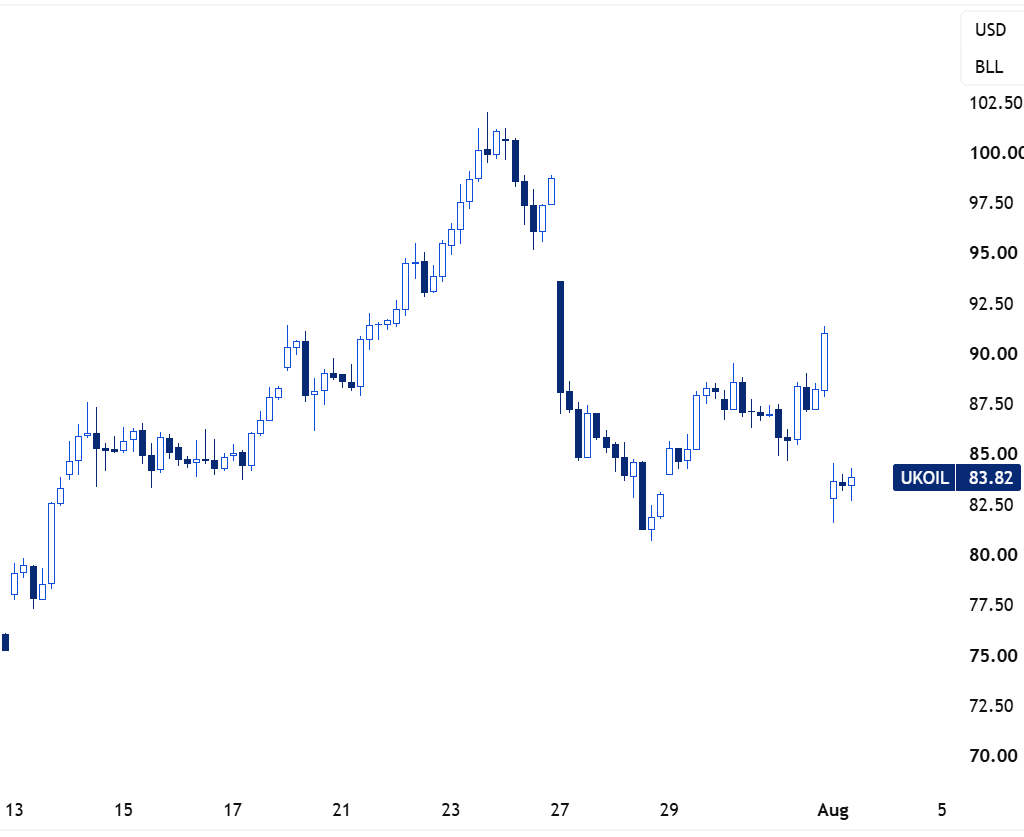
ولم تنتظر الأسواق تأكيداً رسمياً. فقد هبطت أسعار النفط بأكثر من 5% خلال ساعات، في أوضح مؤشر حتى الآن على حجم علاوة مخاطر الحرب التي كانت مسعّرة في أسواق الخام.
2. بيانات سوق العمل الأمريكية ومؤشر مديري المشتريات (ISM)
يشهد هذا الأسبوع أكثر فترات الصيف زخمًا بالبيانات، مع صدور خمسة تقارير منفصلة ستؤثر في تقييم الاحتياطي الفيدرالي لسوق العمل قبيل اجتماعه المقبل.
تبدأ البيانات يوم الاثنين مع مؤشر مديري المشتريات الصناعي ISM، بعدما سجل في يونيو قراءة بلغت 53.3 نقطة، محققًا الشهر السادس على التوالي من التوسع، رغم تباطؤ نمو الإنتاج وتراجع الصادرات. وتليه في منتصف الأسبوع بيانات فرص العمل الشاغرة JOLTS لشهر يونيو. وكانت قراءة مايو قد استقرت عند 7.6 مليون فرصة عمل شاغرة و5.2 مليون عملية توظيف، في إشارة إلى سوق عمل يهدأ تدريجيًا من دون أن يشهد تدهورًا حادًا.
ويصدر تقرير ADP لوظائف القطاع الخاص يوم الأربعاء. وعادةً ما يُنظر إليه بوصفه مؤشرًا استباقيًا لتقرير الجمعة الأكثر أهمية، رغم التباين الحاد بين التقريرين في بعض فترات هذا العام.
أما الحدث الأبرز، فهو تقرير سوق العمل لشهر يوليو المقرر صدوره يوم الجمعة، حيث تتصدر بيانات الوظائف غير الزراعية المشهد بعد مفاجأة يونيو، التي أظهرت إضافة 57 ألف وظيفة فقط، أي أقل بكثير من التوقعات البالغة 110 آلاف وظيفة. وستراقب الأسواق عن كثب ما إذا كانت بيانات الوظائف غير الزراعية لشهر يوليو ستؤكد حدوث تباطؤ فعلي، أم ستعود إلى وتيرتها المعتادة، إلى جانب معدل البطالة الذي استقر عند 4.2% في يونيو.
وستقدم بيانات هذا الأسبوع مجتمعةً أوضح صورة حتى الآن حول ما إذا كان التوظيف يفقد زخمه بالفعل، أم يعود فحسب إلى وتيرة أكثر اعتدالًا بعد موسم ربيعي قوي بصورة استثنائية. وسيؤثر هذا التمييز مباشرةً في قرار الاحتياطي الفيدرالي بشأن خطوته المقبلة.
3. أرباح AMD وPalantir
تستهل Palantir الأسبوع بإعلان نتائجها للربع الثاني يوم الاثنين بعد إغلاق الأسواق، وسط توقعات بأن تتجاوز ربحية السهم ضعف مستواها السابق، وأن ترتفع الإيرادات بنحو 80% إلى 81% على أساس سنوي.
وكانت الشركة قد سجلت في الربع الأول نموًا في الإيرادات بنسبة 85%، إلى جانب هامش تشغيل معدل بلغ 60%. واستفاد الزخم الأخير من توسيع الشراكة مع NVIDIA وإبرام عقود حكومية، إلا أن أداء السهم ظل دون أداء السوق الأوسع هذا العام بسبب المخاوف المرتبطة بتقييمه.
ومن المقرر أن تعلن AMD نتائجها للربع الثاني يوم الثلاثاء بعد إغلاق الأسواق، بعدما توقعت تحقيق إيرادات بنحو 11.2 مليار دولار، بارتفاع يقارب 46% على أساس سنوي. وكانت إيرادات قطاع مراكز البيانات قد قفزت بنسبة 57% في الربع الماضي، مع تسارع الطلب على رقائق الخوادم المخصصة لتطبيقات الذكاء الاصطناعي.
وستكشف نتائج الشركتين ما إذا كان الطلب المدفوع بالذكاء الاصطناعي لا يزال يمتلك مجالًا لمزيد من النمو، سواء في قطاع الأجهزة والرقائق بالنسبة إلى AMD، أو قطاع البرمجيات بالنسبة إلى Palantir.
3. بيانات سوق العمل النيوزيلندي
تصدر يوم الأربعاء بيانات سوق العمل النيوزيلندي للربع الثاني، بعد أداء متباين خلال الربع الأول. وكان معدل البطالة قد تراجع إلى 5.3% في الربع الأول، متفوقًا على التوقعات البالغة 5.4%. إلا أن هذا الانخفاض جاء نتيجة تراجع معدل المشاركة في سوق العمل، ما حجب ضعف نمو التوظيف.
ويتوقع بنك ويستباك (Westpac) ارتفاع معدل البطالة مجددًا إلى 5.4% في الربع الثاني، مع استمرار ضعف نمو التوظيف وبقاء نمو الأجور محدودًا في ظل الطاقة الفائضة في سوق العمل.
ونظرًا إلى أن بيانات سوق العمل عادةً ما تتأخر في عكس التطورات الاقتصادية، لا يتوقع الاقتصاديون أن يُظهر هذا الإصدار بصورة كاملة التداعيات غير المباشرة لموجة التضخم المدفوعة بارتفاع أسعار النفط هذا العام. ومع ذلك، ستمنح هذه الأرقام بنك الاحتياطي النيوزيلندي رؤية محدثة لأوضاع سوق العمل، بينما يدرس المسار المستقبلي لأسعار الفائدة.


