

 en
- تعلن بيبسيكو نتائجها يوم الخميس، مع تركيز المستثمرين على ما إذا كانت مبيعات الوجبات الخفيفة في أمريكا الشمالية بدأت تستقر بعد ضعف أداء علامتي Lay’s وDoritos.
- أما دلتا إيرلاينز فتعلن نتائجها يوم الجمعة، حيث يُتوقع أن يسهم تراجع أسعار الوقود في دعم الأرباح، بينما تبقى تكاليف العمالة والتوقعات المستقبلية أبرز مصادر القلق.
تزداد وتيرة موسم إعلان النتائج، وتتجه أنظار المستثمرين هذا الأسبوع إلى شركتين بارزتين هما بيبسيكو ودلتا إيرلاينز.
ومن المقرر أن تعلن الشركتان نتائج الربع الثاني، فيما تترقب وول ستريت مؤشرات جديدة حول مدى صمود المستهلكين والمسافرين في ظل استمرار الضغوط الاقتصادية.
وفيما يلي أبرز ما تتوقعه الأسواق من كل شركة.
بيبسيكو تواجه ضغوطًا على مبيعاتها في أمريكا الشمالية
تعلن بيبسيكو نتائج الربع الثاني يوم الخميس قبل افتتاح السوق، لكن تركيز المستثمرين لن ينصب على الأرقام وحدها، بل على ما إذا كانت أعمال الشركة في أمريكا الشمالية بدأت أخيرًا تستعيد استقرارها. ⁽¹⁾
توقعات المحللين لنتائج بيبسيكو
| البند | التوقعات |
| ربحية السهم المتوقعة | 2.19 دولار |
| الإيرادات المتوقعة | 23.9 مليار دولار |
| ربحية السهم في الفترة نفسها من العام الماضي | 2.11 دولار |
| نمو الإيرادات السنوي المتوقع | 5.4% |
| أبرز ما يراقبه المستثمرون | أحجام المبيعات في أمريكا الشمالية، ومبيعات المشروبات، وهوامش الربح، والتوجيهات المستقبلية |
شهدت الشركة خلال الأرباع الأخيرة تراجعًا في حصتها السوقية ضمن بعض قطاعات الوجبات الخفيفة والمشروبات، مع تقليص المستهلكين إنفاقهم على السلع غير الأساسية بسبب التضخم.
ومن المتوقع أن يسجل قطاع PepsiCo Foods North America ربعًا ضعيفًا آخر، إذ يُرجح أن يكون ضعف الإنفاق الاستهلاكي، وارتفاع التضخم، وسوء الأحوال الجوية خلال عطلة Memorial Day قد أثرت جميعها في الطلب. كما يُتوقع أن تسجل العلامات الأساسية مثل Lay’s وDoritos وCheetos وRuffles تباطؤًا في نمو المبيعات. ⁽²⁾
في المقابل، يُنتظر أن يحقق قطاع المشروبات في أمريكا الشمالية أداءً أفضل نسبيًا من قطاع الوجبات الخفيفة، وهو ما قد يخفف جزئيًا من نقاط الضعف الأخرى ويمنح المستثمرين بعض التفاؤل. ⁽³⁾
وول ستريت تصبح أكثر حذرًا تجاه بيبسيكو
ازدادت حذَر المؤسسات المالية قبيل إعلان النتائج. فقد خفض بنك Barclays السعر المستهدف لسهم بيبسيكو من 158 دولارًا إلى 144 دولارًا، مشيرًا إلى استمرار ضعف أداء فئة الوجبات الخفيفة التقليدية، وهو ما يحد من فرص التعافي السريع. ⁽⁴⁾
كما خفض UBS سعره المستهدف إلى 172 دولارًا بدلًا من 186 دولارًا، بينما خفض JPMorgan مستهدفه من 178 دولارًا إلى 170 دولارًا، مع الإبقاء على توصية Overweight، مؤكدًا ثقته في آفاق الشركة على المدى الطويل رغم توقعاته الأضعف على المدى القريب. ⁽⁵⁾
اعتمدت بيبسيكو بشكل كبير خلال العامين الماضيين على رفع الأسعار لتعويض أثر التضخم. ومن المتوقع أن يقدم هذا التقرير صورة أوضح حول كيفية استجابة المستهلكين لهذه الزيادات، وما إذا كانت خطة الشركة لاستعادة الزخم في أمريكا الشمالية بدأت تؤتي ثمارها.
دلتا إيرلاينز تعلن نتائجها وسط تراجع أسعار الوقود
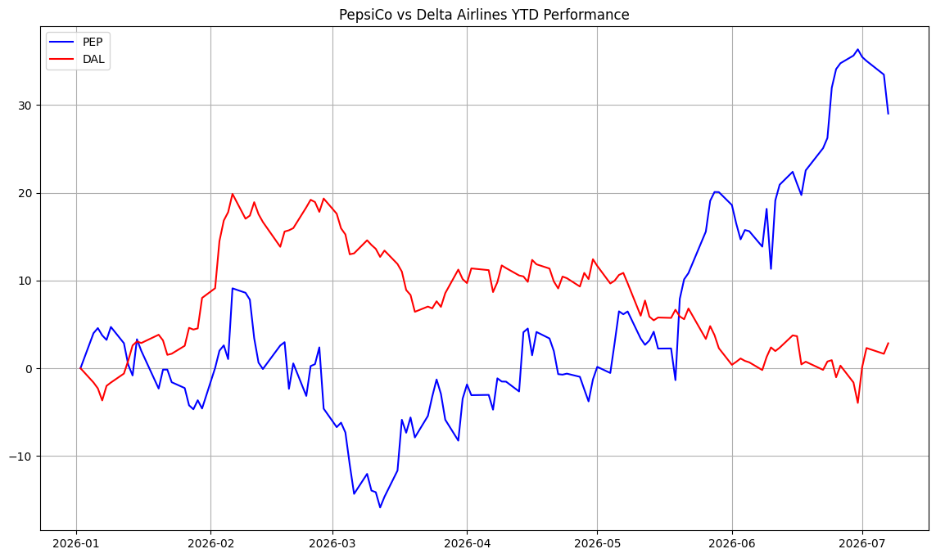
تعلن دلتا إيرلاينز نتائج الربع الثاني يوم الجمعة بعد إغلاق السوق. وقد ارتفع سهم الشركة بنحو 35% منذ بداية العام، رغم بقاء أسعار الوقود عند مستويات مرتفعة خلال معظم فترات الربع.
توقعات المحللين لنتائج دلتا إيرلاينز
| البند | التوقعات |
| ربحية السهم المتوقعة | 1.57 دولار |
| الإيرادات المتوقعة | 17.49 مليار دولار |
| ربحية السهم في الفترة نفسها من العام الماضي | 2.10 دولار |
| نمو الإيرادات السنوي المتوقع | 5.36% |
| أبرز ما يراقبه المستثمرون | تكاليف الوقود، وقوة التسعير، والطلب من المسافرين مرتفعي الإنفاق، وإيرادات البطاقات الائتمانية، والتوجيهات المستقبلية |
وكما هو الحال مع بيبسيكو، قد تكون توجيهات الإدارة المستقبلية وهوامش الربح أكثر أهمية من النتائج المالية نفسها. ⁽⁶⁾
انخفاض أسعار الوقود بعد الاتفاق الأمريكي الإيراني
أدى اتفاق السلام المؤقت بين الولايات المتحدة وإيران إلى تراجع حاد في أسعار النفط، وهو ما يُعد عاملًا إيجابيًا لشركات الطيران، نظرًا لأن الوقود يمثل أحد أكبر بنود التكلفة لديها.
ورغم ذلك، بقيت أسعار النفط مرتفعة خلال جزء كبير من الربع، كما أن الاتفاق أثبت هشاشته الشديدة، مما يعني أن تكاليف الوقود ربما استمرت في الضغط على الأرباح.
أما على صعيد الإيرادات، فقد ظل الطلب قويًا. وأشارت دلتا إلى استمرار قوة الطلب على السفر من جانب الأفراد والشركات، متوقعة نمو إيرادات الربع الثاني بنسبة في حدود خانة العشرات المنخفضة مقارنة بالفترة نفسها من العام الماضي، مع استمرار السفر المتميز وسفر الأعمال في دعم النتائج. ⁽⁷⁾
لكن تكاليف العمالة لا تزال تمثل تحديًا أمام الشركة. ويتوقع المحللون أن ترتفع تكاليف الوحدة التشغيلية باستثناء الوقود، والمقاسة بمؤشر التكلفة المعدلة لكل ميل مقعد متاح، إلى نحو 14.25 سنتًا مقارنة بـ 13.49 سنتًا قبل عام.
ولذلك، سيرغب المستثمرون في الحصول على تأكيدات بأن قوة التسعير واستمرار الحجوزات القوية قادران على تعويض ارتفاع تكاليف التشغيل. ⁽⁸⁾


