

 en
سيختبر موسم إعلان النتائج في أكتوبر قدرة الشركات على مواصلة تحقيق أرباح قوية، رغم ارتفاع تكاليف الاقتراض واستمرار التضخم.
وجسدت جلسة تداول 2 أكتوبر هذه التوترات. فقد قللت بيانات سوق العمل الضعيفة توقعات رفع الاحتياطي الفيدرالي أسعار الفائدة مرة أخرى، ما دفع مؤشر ناسداك 100 إلى الارتفاع بنسبة 1%. ومع ذلك، ظلت عوائد السندات طويلة الأجل مرتفعة، إذ تداول عائد سندات الخزانة لأجل 10 أعوام بالقرب من 5.28%، فيما بلغ عائد السندات لأجل 30 عامًا 5.63%.
ومع اقتراب إعلان نتائج الربع الثالث، يتعين على الشركات الحفاظ على نموها في الوقت الذي يعيد فيه المستثمرون تقييم مقدار ما يرغبون في دفعه مقابل هذا النمو.
انحسار التضخم يواجه ارتفاع تكاليف الطاقة
أظهرت أحدث بيانات التضخم بعض المؤشرات الإيجابية للاقتصاد. فقد جاء مؤشر نفقات الاستهلاك الشخصي لشهر أغسطس دون التوقعات، إذ سجل المؤشر العام 3.4% على أساس سنوي، والأساسي 3%، وكلاهما أقل من التوقعات، لكنهما لا يزالان أعلى من هدف الاحتياطي الفيدرالي البالغ 2%. وفي الوقت نفسه، ارتفع الإنفاق الاستهلاكي المعدل وفق التضخم بنسبة 0.6%، ما يشير إلى استمرار متانة الطلب. ⁽¹⁾
لكن البيانات تضمنت مراجعات وتغييرات في آلية قياس الأسعار، ولذلك لا يمكن إرجاع هذا التحسن بالكامل إلى تراجع الضغوط السعرية.
وتُعد أوروبا أكثر عرضة لصدمة الطاقة. فقد سجلت القراءة الأولية لمؤشر أسعار المستهلك في سبتمبر 3.8%، مقارنةً بـ3.2% في أغسطس، فيما ارتفعت أسعار الطاقة بنسبة 18.8% على أساس سنوي. ولا تزال تكاليف الوقود وخدمات المرافق المرتفعة تهدد القوة الشرائية للأسر وهوامش أرباح الشركات. ⁽²⁾
وتتحسن إمدادات النفط بصورة غير متوازنة. وأظهرت أحدث تقديرات غولدمان ساكس ارتفاع صادرات النفط الخام الخليجية فوق متوسطها المسجل في عام 2025، بينما ظلت صادرات الديزل والبنزين ووقود الطائرات عند نحو نصف مستوياتها المعتادة.
ووافقت مجموعة السبع يوم الجمعة الماضي على الإفراج عن 100 مليون برميل من النفط الخام والديزل من الاحتياطيات الطارئة. ورغم ذلك، ظل خام برنت فوق 100 دولار للبرميل. كما اتفقت أوبك+ في 4 أكتوبر على إبقاء أهداف الإنتاج لشهر نوفمبر دون تغيير. ⁽³⁾
ويتمثل الاختبار العملي بالنسبة إلى الشركات في ما إذا كانت هذه الإجراءات ستؤدي إلى انخفاض مستدام في تكاليف النقل والتشغيل.
ثلاثة بنوك مركزية وقرارات مختلفة
يأتي اجتماع الاحتياطي الفيدرالي المقبل في 28 أكتوبر بعد صدور تقرير توظيف أضعف، إذ أضاف الاقتصاد 29,000 وظيفة فقط في سبتمبر، وارتفع معدل البطالة إلى 4.2%، فيما تباطأ نمو الأجور السنوي إلى 3.0%. كما عُدلت مكاسب التوظيف في يوليو وأغسطس بالانخفاض بما مجموعه 60,000 وظيفة. ⁽⁴⁾
وتسعّر الأسواق المالية حاليًا احتمالًا بنسبة 18% لرفع الفائدة، مقارنةً بـ64% الأسبوع الماضي، إذ عزز تقرير الوظائف الضعيف مبررات الإبقاء على أسعار الفائدة دون تغيير. لكن بيانات التضخم لشهر سبتمبر قد تغير هذه التوقعات. ⁽⁵⁾
ويواجه البنك المركزي الأوروبي معادلة صعبة بين التضخم والنمو بعد رفع سعر الفائدة على الودائع إلى 2.50%.
ويجتمع البنك في 29 أكتوبر، مع زيادة التضخم في منطقة اليورو للضغوط الداعية إلى مواصلة التشديد. وفي المقابل، تسلط توقعاته الصادرة في سبتمبر لنمو لا يتجاوز 0.9% في عام 2026 الضوء على القيود الاقتصادية. ويتعين على صانعي السياسات تقييم ما إذا كانت تكاليف الطاقة تنتقل إلى الأجور والأسعار على نطاق أوسع. ⁽⁶⁾
كما أدت المخاوف المتعلقة بالديون والميزانية في فرنسا إلى اتساع علاوة اقتراضها مقارنةً بألمانيا، ما يوضح كيف يمكن للمخاطر المالية أن ترفع العوائد بصورة مستقلة عن سياسات البنوك المركزية، وأن تدفع اليورو إلى أدنى مستوياته في 17 شهرًا.
وفي الشرق الأقصى، لا تزال وتيرة تشديد بنك اليابان سياسته النقدية السؤال الرئيسي أمام متداولي الين، بعد رفع الفائدة إلى 1.25% في سبتمبر. وارتفع التضخم الأساسي في طوكيو إلى 2.7% في سبتمبر من 1.8% في أغسطس، ما زاد المخاوف المتعلقة بالأسعار. وسيساعد الطلب المحلي وتطورات الأجور على تحديد ما إذا كانت هناك مبررات لزيادة أخرى وشيكة. ⁽⁷⁾
لماذا قد لا يؤدي توقف الاحتياطي الفيدرالي إلى خفض تكاليف الاقتراض؟
قد تظل العوائد طويلة الأجل مرتفعة حتى إذا توقف الاحتياطي الفيدرالي عن رفع أسعار الفائدة. ويرجع ذلك إلى ارتفاع الدين الحكومي وحالة عدم اليقين بشأن التضخم وزيادة التعويض الذي يطلبه المستثمرون مقابل الاحتفاظ بالديون طويلة الأجل.
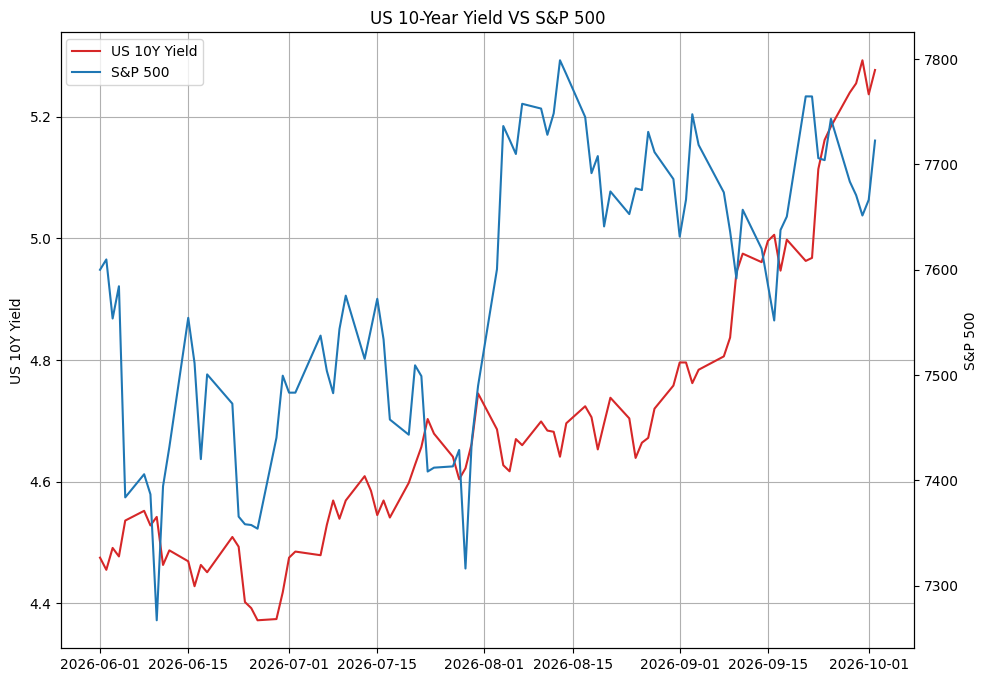
تلاشى الارتفاع المبكر في أسعار سندات الخزانة يوم الجمعة، رغم ضعف تقرير التوظيف.
ويعتمد تأثير ارتفاع تكاليف الاقتراض في الأرباح على الوضع المالي لكل شركة وهيكل ديونها. فالشركات التي تمتلك ديونًا بأسعار فائدة ثابتة وآجال استحقاق بعيدة تواجه ضغوطًا فورية أقل. أما الشركات التي تعيد التمويل باستخدام قروض متغيرة الفائدة أو تُصدر ديونًا جديدة، فتكون أكثر عرضة لارتفاع تكاليف الاقتراض.
وقد تتفاعل التقييمات بوتيرة أسرع. فارتفاع العوائد يجعل السندات أكثر جاذبية، وقد يقلل القيمة التي يمنحها المستثمرون للتدفقات النقدية المستقبلية للشركات.
ويواجه الذهب تحديًا مشابهًا. فقد تداول السعر الفوري للذهب بالقرب من 4,150 دولارًا للأونصة اليوم، وظل تحت ضغط العوائد. وتكتسب العوائد الحقيقية أهمية إلى جانب العوائد الاسمية؛ إذ بلغ عائد سندات الخزانة المحمية من التضخم لأجل 10 أعوام 2.92% في 2 أكتوبر. وتزيد العوائد الحقيقية المرتفعة على السندات تكلفة الفرصة البديلة للاحتفاظ بالذهب، رغم أن الطلب عليه بهدف الحماية قد يحد من هذه الضغوط. ⁽⁸⁾
الأرباح تواجه معايير أعلى
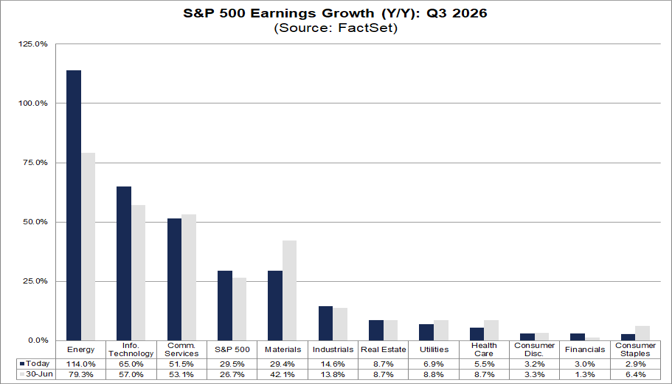
يتوقع المحللون نمو أرباح شركات مؤشر S&P 500 بنسبة 29.5% على أساس سنوي خلال الربع الثالث، مقارنةً بتوقعات نمو بلغت 26.7% في 30 يونيو. ومن المتوقع أن يصل نمو الإيرادات إلى 12.3%، مع ترجيح تسجيل القطاعات الأحد عشر جميعها أرباحًا أعلى من العام السابق. ⁽⁹⁾
ستواصل التوجيهات المستقبلية للشركات اكتساب أهمية أكبر خلال موسم إعلان النتائج. إذ يحتاج المستثمرون إلى أدلة تثبت قدرة الطلب وهوامش الأرباح وتوليد السيولة على الصمود خلال الربع الرابع. وقد لا تقدم النتائج القوية سوى دعم محدود إذا خفضت الشركات توقعاتها أو أظهرت ارتفاعًا في تكاليف التمويل.
وبالنسبة إلى شركات التكنولوجيا، لا يزال المستثمرون يتساءلون عن مدى تناسب إيرادات الذكاء الاصطناعي مع حجم الإنفاق اللازم لتحقيقها. ويتعين على موردي الرقائق إظهار استمرار قوة الطلب واتساع الربحية. كما يتعين على شركات الحوسبة السحابية والبرمجيات إثبات أن إنفاقها يستقطب عملاء يدفعون مقابل خدماتها ويولد تدفقات نقدية.
وتواجه البنوك تحديات مختلفة. فقد تزيد أسعار الفائدة المرتفعة دخل القروض، لكن تكاليف الودائع والتمويل من أسواق الجملة تهدد الأرباح المحققة من الإقراض. ويتعين أن تُظهر تقارير البنوك استقرارًا في الأداء وخسائر ائتمانية يمكن السيطرة عليها. وقد تكشف زيادة المخصصات وحالات التأخر في السداد عن ضغوط على المقترضين، حتى إذا ظلت البنوك مربحة وتتمتع بأوضاع مالية جيدة.
وستوضح نتائج شركات السلع الاستهلاكية الأساسية والكمالية ما إذا كان الإنفاق لا يزال قويًا بما يكفي لدعم أحجام المبيعات. وقد أظهرت نتائج نايكي للربع الأول من سنتها المالية 2027 تراجع الإيرادات بنسبة 4%، كما توقعت الشركة انخفاض إيرادات السنة المالية 2027 بنسبة مرتفعة من خانة الآحاد. ⁽¹⁰⁾
وتواجه نايكي تحديات خاصة بها، لذلك لا ينبغي التعامل مع نتائجها باعتبارها دليلًا على ضعف واسع النطاق لدى المستهلكين. لكنها توضح أن قوة الإنفاق الإجمالي لا تضمن النمو لكل شركة.
وتؤدي أسعار الطاقة إلى نتائج متفاوتة بين القطاعات. فقد يستفيد المنتجون من الأسعار المرتفعة، كما قد تستفيد بعض المصافي من شح أسواق الوقود. وفي المقابل، تواجه شركات الطيران والنقل والتصنيع ارتفاعًا في تكاليف مستلزمات الإنتاج.
وقد ترتبط تقييمات هذه الشركات أيضًا بسوق السندات. وأشار تقرير حديث صادر عن فاكت سيت إلى أن مكرر الربحية المستقبلي لمؤشر S&P 500 بلغ 19.0، وهو أقل من متوسطاته خلال خمسة وعشرة أعوام. ⁽¹¹⁾
ومع ذلك، قد تتراجع الأسهم رغم ارتفاع الأرباح إذا أدت العوائد المرتفعة إلى تقليل استعداد المستثمرين لدفع تقييمات مرتفعة مقابل الأرباح المستقبلية.
ما الذي قد يغير الصورة؟
تعتمد توقعات أكتوبر على ما إذا كانت الضغوط المحيطة بأرباح الشركات ستبدأ في التراجع.
وقد يساعد انحسار التضخم على نطاق أوسع، وتحسن إمدادات الطاقة، واستقرار العوائد طويلة الأجل أو انخفاضها، واستمرار نمو الأرباح، على الحفاظ على الزخم الحالي في سوق الأسهم ومنح البنوك المركزية مساحة للتريث.
ويبقى السؤال الرئيسي هو ما إذا كانت الشركات قادرة على مواصلة تحقيق الأرباح في ظل ظروف اقتصادية أكثر صعوبة، وما إذا كان المستثمرون سيواصلون دفع التقييمات نفسها مقابل هذا النمو.


