en
يختار الناخبون الأميركيون أعضاء الكونغرس المقبل هذا الأسبوع، فيما يختبر تقرير الوظائف يوم الجمعة قوة التوظيف بعد تثبيت الفيدرالي للفائدة في أكتوبر.
ويصدر بنك إنجلترا وبنك الاحتياطي الأسترالي أيضًا قراريهما بشأن أسعار الفائدة، لتبقى تكاليف الاقتراض في صدارة الاهتمام.
وتستكمل آبل وإيه إم دي جدول نتائج الشركات، مع ترقّب الطلب على آيفون وهوامش الأرباح ومبيعات رقائق الذكاء الاصطناعي.
الأحداث الاقتصادية المرتقبة
- مؤشر مديري المشتريات الصناعي الأميركي الصادر عن معهد إدارة التوريدات (ISM) – 2 نوفمبر
- قرار بنك الاحتياطي الأسترالي بشأن أسعار الفائدة – 3 نوفمبر
- فرص العمل الشاغرة في الولايات المتحدة (JOLTS) – 3 نوفمبر
- انتخابات التجديد النصفي الأميركية – 3 نوفمبر
- معدل البطالة في نيوزيلندا – 4 نوفمبر
- القراءة الأولية لمؤشر أسعار المستهلك في منطقة اليورو – 4 نوفمبر
- مؤشر مديري المشتريات الخدمي الأميركي الصادر عن معهد إدارة التوريدات (ISM) – 4 نوفمبر
- قرار بنك إنجلترا بشأن أسعار الفائدة – 5 نوفمبر
- معدل البطالة في كندا – 6 نوفمبر
- معدل البطالة في الولايات المتحدة – 6 نوفمبر
- متوسط الأجور في الساعة في الولايات المتحدة – 6 نوفمبر
- الوظائف غير الزراعية في الولايات المتحدة – 6 نوفمبر
أبرز ما يجب متابعته
1. الانتخابات النصفية الأميركية
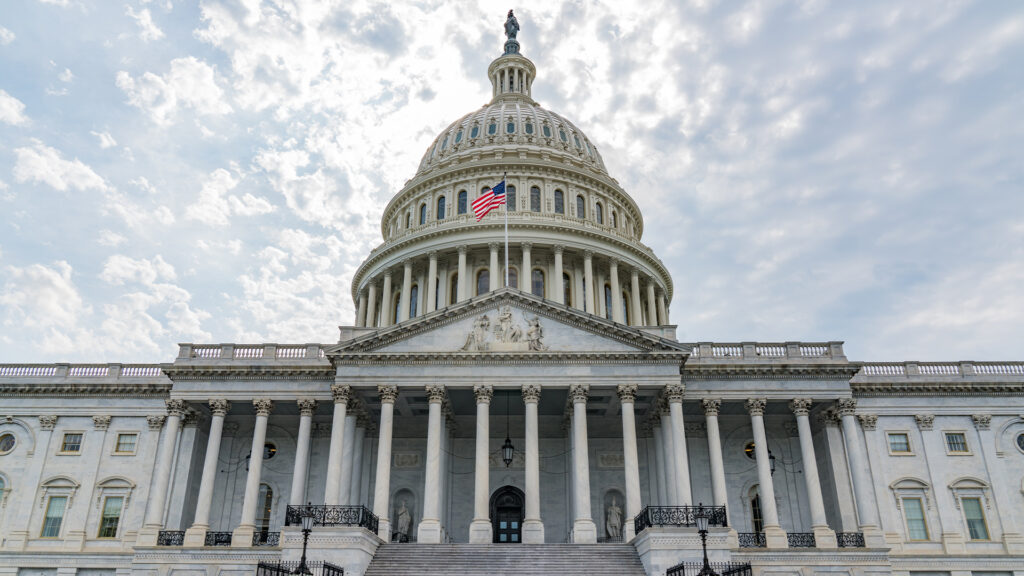
يتوجه الناخبون الأميركيون إلى صناديق الاقتراع يوم الثلاثاء، وسط ترجيح استعادة الديمقراطيين السيطرة على مجلس النواب، بينما لا يزال السباق على مجلس الشيوخ متقاربًا إلى حد يصعب معه توقع النتيجة. وستحدد النتائج قدرة الرئيس ترامب على تمرير التشريعات خلال العامين الأخيرين من ولايته.
ومن شأن سيطرة الديمقراطيين على مجلس النواب أن تزيد صعوبة تمرير تدابير جمهورية جديدة بشأن الضرائب والإنفاق. وبالنسبة للأسواق، يمتد الأثر إلى أرباح الشركات والمالية العامة؛ إذ تؤثر ضرائب الشركات في الأرباح التي تحتفظ بها، بينما تحدد قرارات الضرائب والإنفاق مسار العجز واحتياجات الاقتراض الحكومي.
2. بيانات سوق العمل الأميركية
يصدر تقرير الوظائف الأميركي لشهر أكتوبر يوم الجمعة. ويتوقع الاقتصاديون الذين استطلعت فاكت ست آراءهم إضافة 55 ألف وظيفة، مقابل 29 ألفًا في سبتمبر. وتصدر بيانات فرص العمل الشاغرة لشهر سبتمبر (JOLTS) يوم الثلاثاء، تليها بيانات إيه دي بي (ADP) لوظائف القطاع الخاص لشهر أكتوبر يوم الأربعاء.
أبقى الفيدرالي الفائدة عند 3.75%–4.00% الأسبوع الماضي، مع استمرار ارتفاع التضخم بما يُبقي احتمالات رفعها مجددًا قائمة. وسيساعد معدل البطالة ومراجعات أرقام الوظائف في تحديد ما إذا كان تباطؤ التوظيف يتفاقم، فيما يوفر نمو الأجور قراءة إضافية لضغوط الأجور. ومن شأن مزيد من الضعف في التوظيف أن يعقّد مبررات تشديد السياسة النقدية.
3. النفط يتراجع مع تنامي آمال التوصل إلى حل دبلوماسي
انخفض خاما برنت وغرب تكساس الوسيط بأكثر من 3% خلال التداولات الآسيوية يوم الاثنين، مع تنامي الآمال في أن تفضي المحادثات بوساطة قطرية إلى اتفاق لإنهاء الحرب مع إيران. كما أسهم غياب تصعيد عسكري كبير خلال عطلة نهاية الأسبوع في تخفيف المخاوف الآنية بشأن الإمدادات، لتفقد الأسعار جزءًا من مكاسب يوم الجمعة.
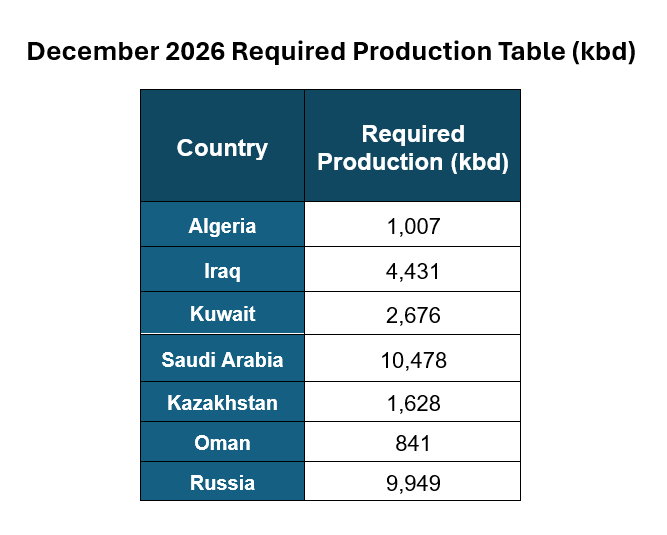
واتفقت سبع دول منتجة ضمن تحالف أوبك+ يوم الأحد على إبقاء مستهدفات إنتاج ديسمبر دون تغيير عند مستويات سبتمبر. ومع ذلك، لا يزال إنتاج معظم الدول المشاركة دون المستهدف، في ظل اضطراب الصادرات بفعل النزاع. وتبقى وتيرة تعافي هذه التدفقات واحتمالات تجدد الضربات الأمريكية بعد انتخابات التجديد النصفي يوم الثلاثاء مصدرين رئيسيين لعدم اليقين بشأن إمدادات النفط.
4. نتائج أعمال آبل وإيه إم دي
تعلن آبل نتائجها بعد إغلاق سوق الأسهم يوم الاثنين، بعدما توقعت نمو الإيرادات بنسبة 9%–11% على أساس سنوي. وستوضح النتائج أثر ارتفاع تكاليف شرائح الذاكرة وقيود الإمدادات في الربحية، بينما تقدم مبيعات آيفون وتوقعات ربع موسم العطلات قراءة لمستويات الطلب.
وتعلن إيه إم دي نتائجها بعد إغلاق يوم الثلاثاء، مع توقعات بإيرادات فصلية تقارب 13 مليار دولار، بزيادة 41% على أساس سنوي. وستوضح نتائج قطاع مراكز البيانات كيف يتحول الطلب على رقائق الذكاء الاصطناعي إلى مبيعات. كما ستبيّن توقعات الربع المقبل ما إذا كانت الشركة تتوقع استمرار هذا النمو السريع.
5. قرار بنك إنجلترا بشأن سعر الفائدة
من المتوقع أن يرفع بنك إنجلترا أسعار الفائدة بمقدار 25 نقطة أساس إلى 4.00% يوم الخميس. فقد ارتفع التضخم إلى 3.5% في سبتمبر، وزاد تسارع تضخم الخدمات ونمو الأجور الضغوط على صانعي السياسات للتحرك.
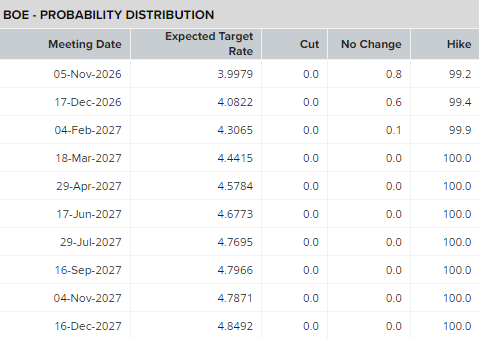
وسيُظهر توزيع الأصوات مدى اتساع التأييد لرفع الفائدة بين المسؤولين. كما ستوضح التوقعات المحدّثة السرعة التي يتوقع بها البنك تراجع التضخم، وأثر تشديد السياسة النقدية في آفاق النمو، ما يوفر سياقًا لتوقعات الأسواق بزيادة أخرى بحلول فبراير.
6. قرار بنك الاحتياطي الأسترالي بشأن سعر الفائدة
ترجّح الأسواق أن يرفع بنك الاحتياطي الأسترالي الفائدة بمقدار 25 نقطة أساس إلى 4.85% يوم الثلاثاء 3 نوفمبر، لتكون الزيادة الخامسة هذا العام. وارتفع التضخم العام إلى 4.3% في سبتمبر، مقابل 4.0% في أغسطس، ما يعزز مبررات زيادة أخرى بعد خطوة سبتمبر.
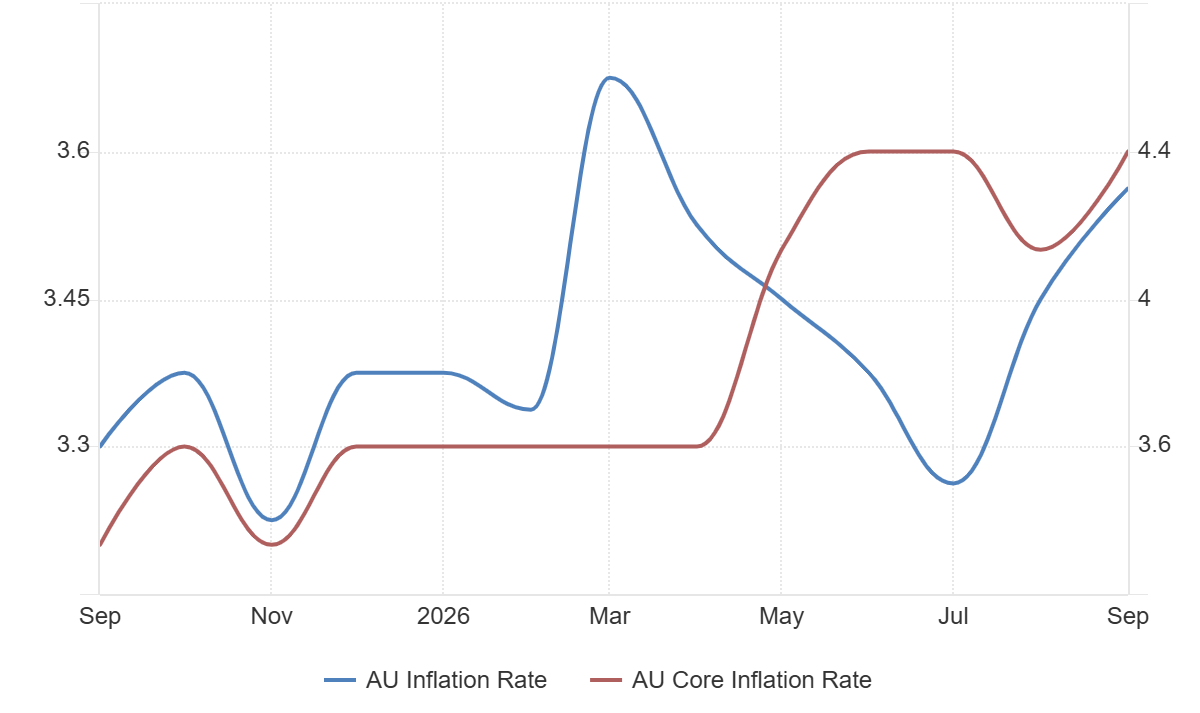
كما ارتفع التضخم وفق مقياس المتوسط المشذّب إلى 3.6%، بما يشير إلى أن ضغوط الأسعار لا تقتصر على الوقود. وستبيّن التوقعات المحدّثة موعد عودة التضخم، وفق تقديرات البنك، إلى النطاق المستهدف البالغ 2%–3%. وسيوفر بيان المحافظ ميشيل بولوك وتعليقاتها على القرار مزيدًا من التفاصيل حول ما إذا كان المسؤولون يرون حاجة إلى زيادات إضافية.