

 en
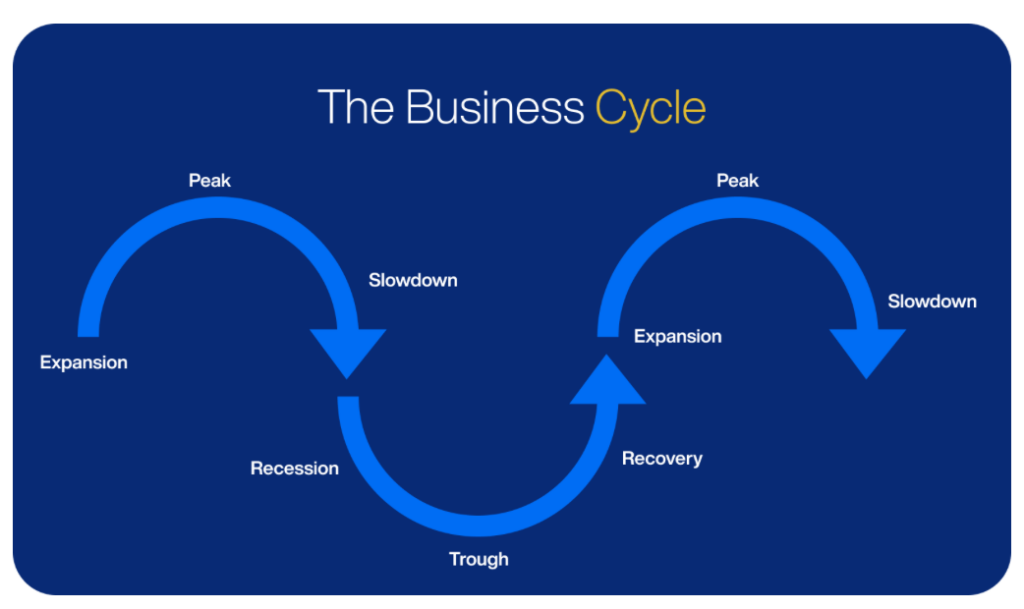
- تصف الدورة الاقتصادية كيفية تحرك النمو والتوظيف والأسعار عبر أربع مراحل متكررة: التوسع، والذروة، والانكماش، والقاع.
- كافأت المراحل المختلفة تاريخياً قطاعات مختلفة، وأثّرت في عوائد السندات وهوامش الائتمان، ولهذا تُشكّل الدورة كيفية توزيع رأس المال عبر الأسواق، وليس فقط كيفية توقّع النمو.
- يمكن للصدمات الجيوسياسية، من حظر النفط عام 1973 إلى اضطرابات الإمداد الأحدث، أن تتجاوز وتيرة الدورة الطبيعية بالكامل.
تمر كل اقتصاد بفترات متكررة من النمو والتباطؤ. يُطلق الاقتصاديون على هذا النمط اسم الدورة الاقتصادية، ويُعرف أحياناً بدورة الأعمال.
معرفة الموقع الحالي للدورة لا تكشف عمّا سيحدث لاحقاً. بل تكشف عن القوى المهيمنة حالياً، ولماذا تُسعّر الأسواق المخاطر على النحو الذي تفعله.
كيف تتحرك الدورة الاقتصادية عبر مراحلها
تمر الدورة بأربع مراحل. خلال مرحلة التوسع، يرتفع الإنتاج والتوظيف والإنفاق معاً مع تدفق الائتمان بسهولة وتنامي الثقة. وتُمثّل الذروة النقطة التي يتوقف عندها النمو عن التسارع. ⁽¹⁾
من هناك يبدأ الاقتصاد بالانكماش: يتقلص الإنتاج، ويتباطأ التوظيف، ويُمثّل القاع أدنى نقطة قبل بدء مرحلة التوسع التالية. تُظهر بيانات المكتب الوطني للبحوث الاقتصادية (NBER) منذ عام 1945 أن فترات التوسع استمرت في المتوسط لأكثر بقليل من خمس سنوات، بينما استمرت فترات الانكماش عادة لأقل من سنة. ⁽²⁾
لماذا تهم الدورة المستثمرين
كافأت المراحل المختلفة تاريخياً أجزاءً مختلفة من السوق، وأعادت تشكيل كيفية تسعير المخاطر عبر فئات الأصول.
في المراحل المبكرة من التعافي، اتجهت الشركات المالية والصناعية وشركات السلع الاستهلاكية غير الأساسية إلى القيادة، مع تخفف الشروط الائتمانية وتحسّن الإنفاق.
مع نضوج النمو، غالباً ما تتصدر شركات التكنولوجيا المشهد، قبل أن يكتسب قطاع الطاقة زخماً مع تصاعد الضغوط التضخمية، وقد حافظت القطاعات الدفاعية مثل المرافق والسلع الأساسية تاريخياً على أدائها بمجرد بدء الانكماش. ⁽³⁾
يظهر النمط نفسه في السندات والائتمان.
عادة ما تنخفض عوائد السندات الحكومية مع خفض البنوك المركزية لأسعار الفائدة لدعم الاقتصاد المتباطئ. فعلى سبيل المثال، انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات من نحو 4% في منتصف عام 2008 إلى نحو 2% بحلول ديسمبر. تتحرك هوامش الائتمان للشركات بالنمط نفسه، إذ زادت أكثر من الضعف لتصل إلى 877 نقطة أساس في مارس 2020 مع تأثر التدفقات النقدية بشكل شبه فوري جراء الجائحة. ⁽⁴⁾
لا شيء من هذا يسير وفق جدول زمني ثابت. ما يُظهره هذا هو أن موقع الدورة يُغيّر كيفية قراءة البيانات ذاتها. فتقرير وظائف ضعيف في أواخر مرحلة التوسع قد يُشير إلى وجود مجال أمام البنك المركزي للتيسير، ما يدعم أصول المخاطرة، بينما يُقرأ التقرير نفسه خلال فترة التباطؤ على أنه تأكيد لتدهور الأوضاع.
بالنسبة للمستثمرين في دول الخليج، تحمل الدورة طبقة إضافية. تتغذى مراحل النمو العالمي مباشرة على الطلب على النفط، ما يُشكّل الإيرادات المالية للدول المصدّرة في الخليج، وبدوره أسواق الأسهم والعملات الإقليمية.
عندما تتجاوز الصدمات الجيوسياسية الدورة
في أكتوبر 1973، أدى حظر نفطي عربي إلى خفض الإمدادات ودفع الأسعار من نحو 3 دولارات للبرميل إلى ما يقارب 12 دولاراً خلال أشهر، ما أظهر أن الصدمات الجيوسياسية لا تنتظر الإيقاع الطبيعي للدورة. ⁽⁵⁾
ارتفعت البطالة في الولايات المتحدة من 4.6% إلى 9% خلال العامين التاليين بينما ظل التضخم مرتفعاً، وهو اقتران يُستشهد به اليوم كالحالة النموذجية لـ”الركود التضخمي”.
أثّر الحظر مباشرة في الإمدادات، فامتص الاقتصاد صدمة نمو وصدمة أسعار في آنٍ واحد.
اتبعت الاضطرابات اللاحقة، بما في ذلك الثورة الإيرانية عام 1979 وحرب الخليج عام 1990، النمط نفسه. تقيّدت الإمدادات، ووصلت المرحلة التالية من الدورة أسرع مما كانت لتُشير إليه البيانات المحلية وحدها. ⁽⁵⁾
يمكن للدورة أيضاً أن تستمر لفترة أطول من المتوقع
من الجدير بالذكر أن الدورات لا تسير وفق مؤقّت ثابت. استمر التوسع الأمريكي الذي بدأ في يونيو 2009 لمدة 128 شهراً قبل أن ينتهي في فبراير 2020، وهو الأطول على الإطلاق.
يُظهر التوسع الحالي مدى تضارب الإشارات. نما الناتج المحلي الإجمالي الحقيقي بمعدل سنوي قدره 2.1% في الربع الأول من عام 2026، في حين أضاف أصحاب العمل الأمريكيون 57,000 وظيفة فقط في يونيو، وهو رقم أقل بكثير من التوقعات، حتى مع بقاء معدل البطالة عند 4.2%. ⁽⁶⁾
يُظهر تضارب اتجاهي النمو والتوظيف بالضبط سبب صعوبة تحديد توقيت نقطة التحول في الوقت الفعلي.
المصادر: ⁽¹⁾ National Bureau of Economic Research، ⁽²⁾ ⁽³⁾ Fidelity Investments، ⁽⁴⁾ Federal Reserve Bank of St. Louis (FRED)، ⁽⁵⁾ Federal Reserve History، ⁽⁶⁾ U.S. Bureau of Economic Analysis


