

 en
- تختبر تكاليف الوقود والشحن المرتفعة قدرة الشركات الصغيرة على رفع الأسعار من دون خسارة العملاء.
- قد لا تقدم أسعار الأسهم المنخفضة سوى قدر محدود من الطمأنينة عندما تهدد تكاليف الديون الأرباح المستقبلية.
- سيكون للتعافي المدعوم بتحسن الأرباح وزن أكبر من انتعاش تقوده أساسًا الآمال في انخفاض تكاليف التمويل.
تكشف المستويات القياسية التي تسجلها وول ستريت عن اتساع الفجوة بين المؤشرات. إذ تجذب أسهم شركات التكنولوجيا الكبرى المستثمرين إلى مؤشري S&P 500 وناسداك 100، بينما تواجه الأسهم ذات القيمة السوقية الصغيرة ضغوطًا متزايدة بسبب ارتفاع تكاليف الاقتراض.
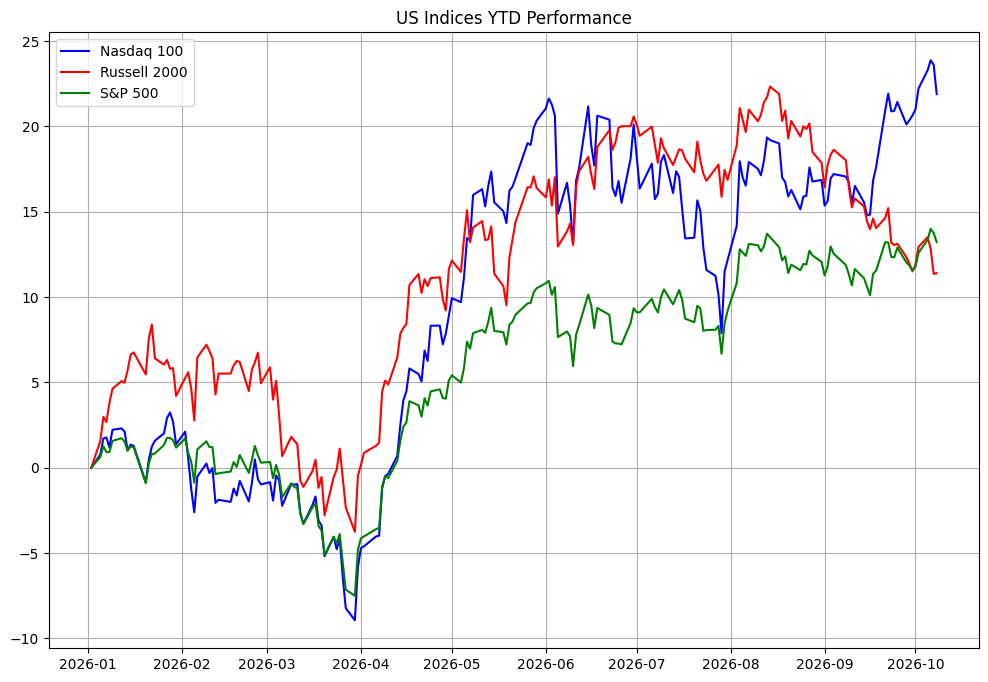
في بداية هذا العام، كان مؤشر راسل 2000 من بين أقوى المؤشرات أداءً في السوق، إذ بلغت مكاسبه نحو 23% عند ذروتها في أغسطس، قبل أن تبدأ عوائد سندات الخزانة المرتفعة بالضغط على الأسهم الصغيرة.
لكن هذا التفوق تراجع مع بدء ارتفاع عوائد سندات الخزانة، إذ أثارت أسعار النفط المرتفعة واستمرار التضخم مخاوف من بقاء تكاليف الاقتراض عند مستويات مرتفعة. ويسجل مؤشر راسل 2000 الآن ارتفاعًا بنحو 12% منذ بداية العام، بعد تراجعه بأكثر من 9.5% واقترابه من دخول مرحلة التصحيح عند 10%.
وبات المؤشر متخلفًا عن مؤشري S&P 500 وناسداك 100، اللذين ارتفعا بنسبة 13.22% ونحو 22% على التوالي.
العوائد المرتفعة تضغط على الميزانيات الأصغر
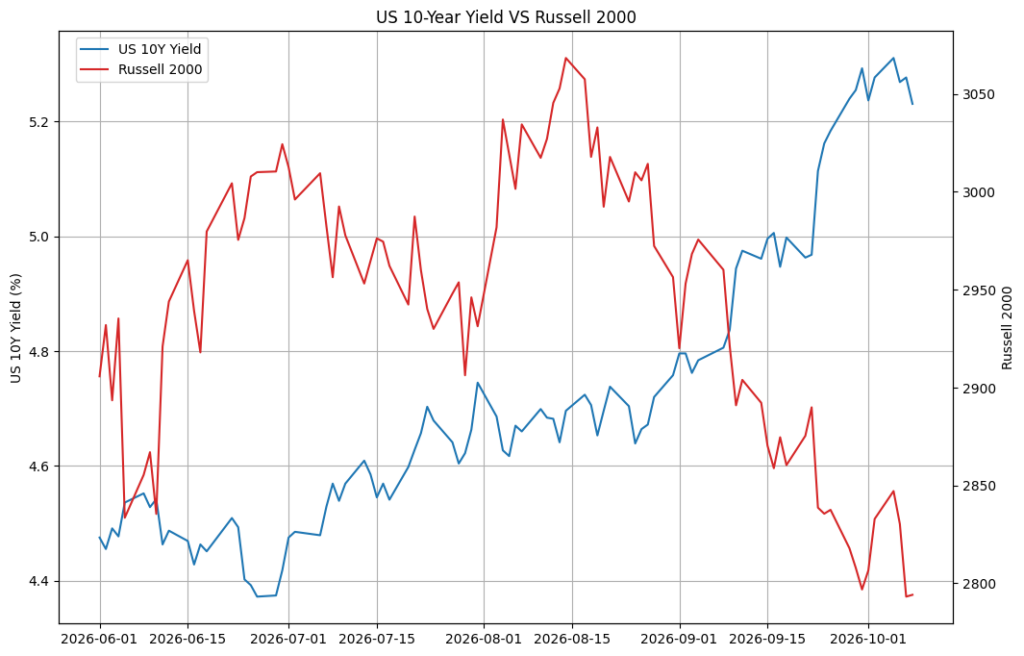
تأتي الضغوط المباشرة من سوق السندات، حيث لامس عائد سندات الخزانة لأجل عشر سنوات لفترة وجيزة مستوى 5.36% يوم الأربعاء، وهو أعلى مستوى له منذ عام 2002، في ظل استمرار مخاوف التضخم وارتفاع أسعار النفط في الضغط على السندات الحكومية.
أظهر محضر اجتماع الاحتياطي الفيدرالي لشهر سبتمبر، الصادر يوم الأربعاء، أن معظم المسؤولين رأوا أن رفع أسعار الفائدة مرة أخرى قبل نهاية العام قد يكون مناسبًا. ويُبقي ذلك احتمال تعرض تكاليف الاقتراض لمزيد من الضغوط في دائرة الاهتمام. ⁽¹⁾
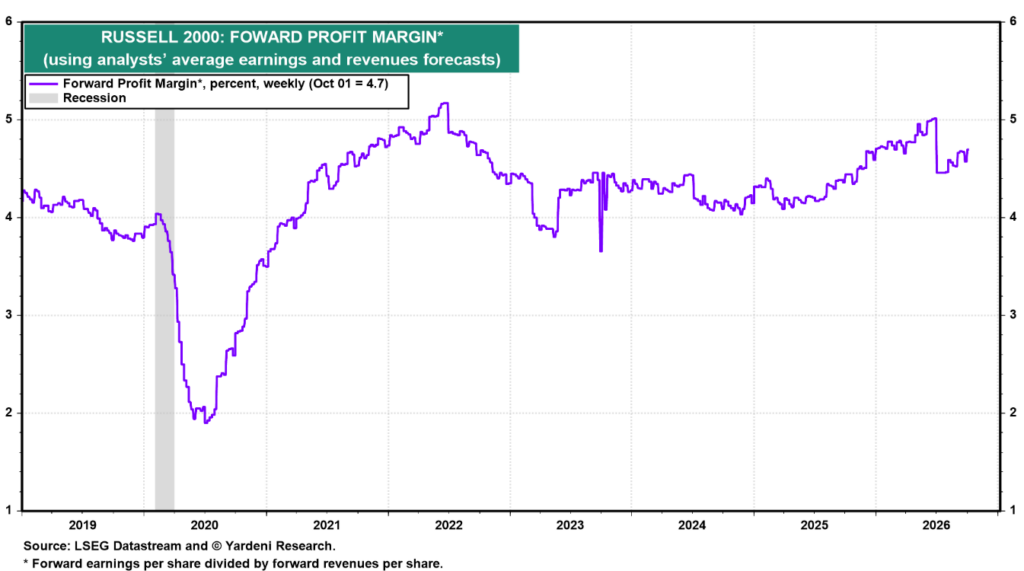
بالنسبة إلى الشركات الصغيرة، قد يؤثر ارتفاع تكاليف الاقتراض في الأرباح وأسعار الأسهم على حد سواء. كما تواجه الشركات التي تعتمد على قروض ذات أسعار فائدة متغيرة مدفوعات أعلى عندما ترتفع المعدلات المرتبطة بهذه القروض. وقد تضطر الشركات التي تستبدل ديونًا مستحقة إلى قبول تمويل أكثر تكلفة.
ويترك ذلك أموالًا أقل للتوظيف والاستثمار والتوسع، لا سيما لدى الشركات التي تعمل بالفعل بهوامش ربح محدودة.
ولا تقتصر الضغوط على الأسهم الصغيرة، إذ تواجه الشركات العقارية تكاليف تمويل أعلى، بينما قد تتعرض هوامش أرباح شركات القطاع الصناعي والمواد للضغط بسبب تكاليف الاقتراض وارتفاع نفقات الطاقة معًا.
ارتفاع أسعار النفط يختبر القدرة على التسعير
تُعد تكاليف الطاقة المرتفعة عاملًا آخر يزيد هذه الضغوط. وقفز خام برنت إلى 105 دولارات للبرميل أمس، بعدما جددت التوترات المحيطة بحركة الشحن في الخليج المخاوف بشأن الإمدادات.
وأفادت إدارة معلومات الطاقة الأميركية بأن محدودية الإمدادات العالمية من نواتج التقطير وارتفاع أسعار النفط الخام واتساع هوامش التكرير دفعت أسعار الديزل إلى الارتفاع. كما ظلت هوامش التكرير نفسها مرتفعة بسبب شح إمدادات الوقود. ⁽²⁾
وقد يؤثر ذلك بشدة في الشركات المعرضة لصدمات الطاقة. فإذا مررت هذه الشركات التكاليف إلى عملائها، فقد يضعف الطلب، أما إذا تحملتها فقد تتراجع أرباحها. وقد يستفيد منتجو النفط من ارتفاع أسعار البيع، ولذلك يختلف التأثير بين الشركات الصغيرة.
وقد تكون الإيرادات المرتفعة مضللة أيضًا إذا كانت تعكس زيادات في الأسعار بالتزامن مع شراء العملاء كميات أقل من السلع. ولذلك توفر أحجام المبيعات وهوامش الأرباح اختبارًا أوضح لقدرة الشركات على الصمود.
طفرة الذكاء الاصطناعي توسّع الفجوة
تحول المستثمرون إلى أسهم شركات التكنولوجيا الكبرى بفضل قوة أرباحها والفرص الاستثمارية التي أتاحها الذكاء الاصطناعي. ودفعت مكاسبها مؤشري S&P 500 وناسداك إلى مستويات قياسية جديدة، حتى مع عجز القطاعات الأخرى عن مواكبة هذا الصعود.
تتمتع الأسهم الصغيرة بانكشاف أقل على قطاع التكنولوجيا، ما يحد من قدرتها على الاستفادة من هذا الزخم. لكن الاختلافات بين القطاعات لا تفسر الصورة كاملة، إذ يرتبط التباين بصورة متزايدة بالقوة المالية. ويبدو أن المستثمرين أكثر استعدادًا لتقبل أسعار الفائدة المرتفعة عندما تمتلك الشركات موارد نقدية كبيرة ونموًا مقنعًا في الأرباح.
وصف ستيف سوسنيك، كبير الاستراتيجيين لدى إنتراكتيف بروكرز، الاقتصاد بأنه قوي لكنه غير متوازن، مع اضطلاع الاستثمار في مراكز بيانات الذكاء الاصطناعي بدور بارز. وقد لا يوفر تركز النمو في عدد محدود من القطاعات سوى دعم محدود للشركات الصغيرة في القطاعات الأخرى. ⁽³⁾
الأسهم الأرخص لا تزال تحمل مخاطر الديون
جعل انخفاض الأسعار الأسهم الصغيرة تبدو أقل تكلفة، إلا أن التقييمات المنخفضة وحدها قد لا تحل مشكلاتها.
ذكر بنك أوف أميركا في مذكرة حديثة أن تقييمات مؤشر راسل 2000 أصبحت بالفعل أدنى من متوسطاتها التاريخية المسجلة عندما كانت عوائد سندات الخزانة عند مستويات مماثلة. كما تظهر أبحاثه أن العوائد المرتفعة تزامنت أحيانًا مع أرباح أقوى، ما ساعد الأسهم الصغيرة على استيعاب الضغوط الواقعة على تقييماتها. ⁽⁴⁾
لكن البنك يحذر من أن شركات اليوم أكثر تعرضًا لتكاليف الاقتراض. كما أن ارتفاع مستويات الديون وزيادة نسبة الشركات غير المربحة يجعلان المقارنة بالفترات السابقة أقل طمأنينة.
وفقًا لبنك أوف أميركا، فإن نحو نصف ديون الشركات الصغيرة قصيرة الأجل أو تحمل أسعار فائدة متغيرة، بينما يقترب موعد سداد مزيد من الديون طويلة الأجل خلال السنوات الخمس المقبلة. ⁽⁵⁾
ويكمن الخطر في أن الأسهم التي تبدو رخيصة قد تظل تواجه ضغوطًا على الأرباح مع ارتفاع مصروفات الفائدة، إذ لا يؤدي انخفاض سعر السهم إلى تقليص فاتورة ديون الشركة.
هوية الشركات التي تقود التعافي مهمة
يضم مؤشر راسل 2000 شركات رابحة وأخرى غير رابحة، ما يعني أن أداءه قد يعكس تغير التوقعات تجاه شركات تختلف أوضاعها المالية بدرجة كبيرة. وتؤكد إل إس إي جي أن المؤشر يشمل شركات غير رابحة.
إذا ارتفعت الأسهم الصغيرة بينما لا تزال الشركات تسجل خسائر، فقد يكون المستثمرون يراهنون على أن انخفاض تكاليف الاقتراض سيساعدها. أما تحسن أرباح الشركات الصغيرة على نطاق أوسع فسيكون مؤشرًا أوضح على تحسن أعمالها. ولذلك، تهم المتداولين هوية الشركات التي تقود المكاسب إلى جانب مستوى المؤشر نفسه.
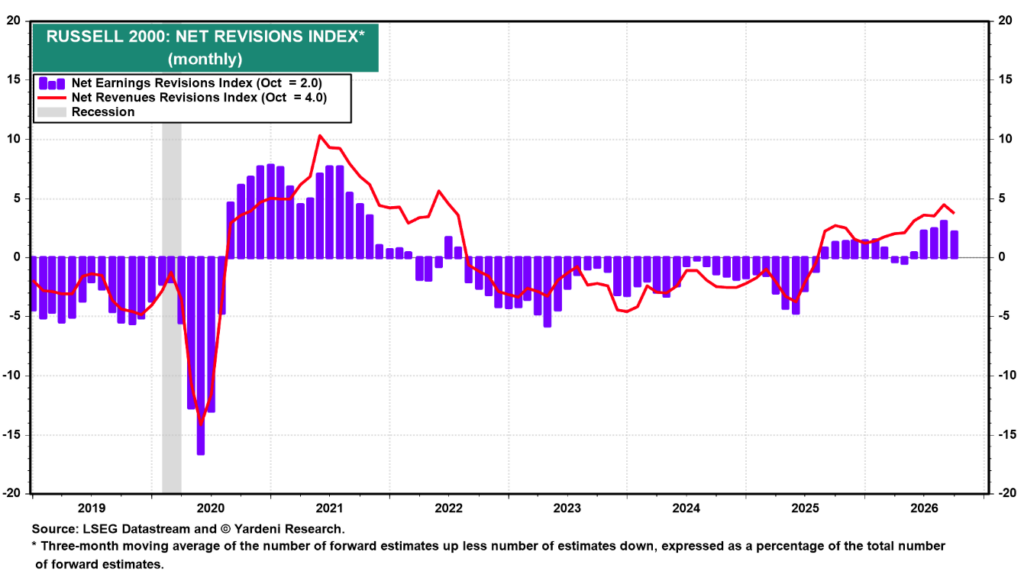
ويتمثل الفارق المهم في سبب انخفاض العوائد. فقد يخفف تراجع التضخم ضغوط الاقتراض، بينما قد يؤدي ضعف الطلب أيضًا إلى الإضرار بالمبيعات. وبالنسبة إلى الأسهم الصغيرة، يعتمد التحسن المستدام على انخفاض تكاليف التمويل بالتزامن مع استمرار قوة الأرباح.


