en
فقدت الشركة الرائدة في مجال الذكاء الاصطناعي رئيسها التنفيذي المؤسِّس قبل أيام قليلة من إعلان نتائجها المالية. فهل تعكس موجة البيع إعادة تقييم منطقية، أم أن نموذج أعمال إنفيديا، بقدرته الاستثنائية على توليد التدفقات النقدية، قادر على الاستمرار بعد رحيل الرجل الذي بناها؟
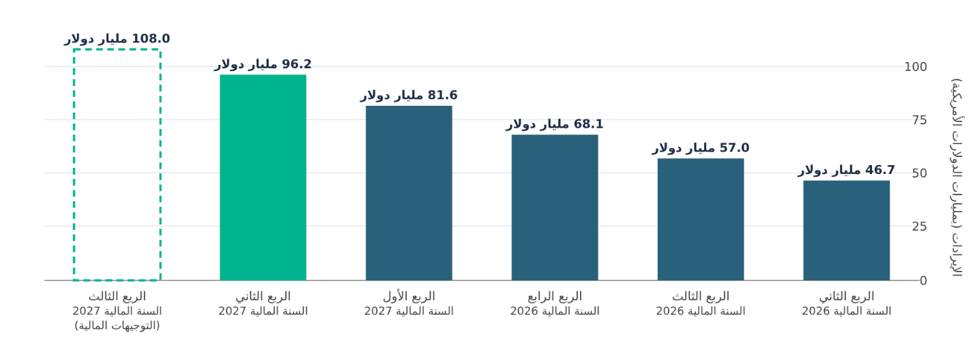
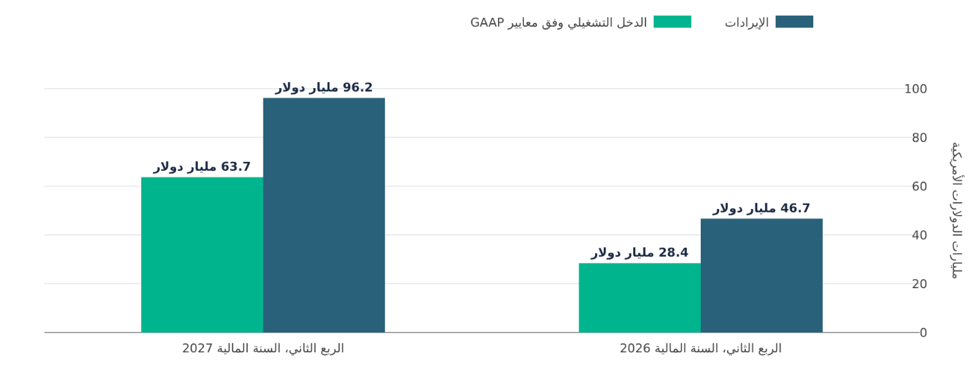
| $96.2B | $63.7B | 17 نوفمبر |
| إيرادات الربع الثاني من السنة المالية 27 +106% على أساس سنوي | الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) +124% على أساس سنوي | الموعد المقبل لإعلان النتائج المالية الربع الثالث من السنة المالية 27 |
في 12 نوفمبر، أكدت إنفيديا استقالة جنسن هوانغ، أحد مؤسسيها، من منصبيه رئيسًا تنفيذيًا وعضوًا في مجلس الإدارة، وتولّي كوليت كريس، التي شغلت منصب المديرة المالية لسنوات طويلة، مهام الرئيسة التنفيذية بالإنابة. كما تولّى هارفي سي. جونز رئاسة مجلس الإدارة، بالتزامن مع بدء البحث عن رئيس تنفيذي دائم.
وتراجعت أسهم إنفيديا بنسبة 14% عقب إعلان الاستقالة، قبل أن تقلّص بعض خسائرها. ويعكس حجم التراجع مدى ثقة المستثمرين في قدرة هوانغ على الحفاظ على التعاون والتنسيق بين عملاء إنفيديا ومورّديها وشركات الذكاء الاصطناعي الأخرى. ⁽¹⁾ ⁽³⁾
وتكمن المفارقة اللافتة في أن شركة الذكاء الاصطناعي الأكثر متابعة عالميًا تواجه أزمة القيادة هذه بعدما أعلنت معدلات نمو وأرباحًا تشغيلية تُعدّ من بين الأقوى في قطاع التكنولوجيا. وبلغت القيمة السوقية لإنفيديا نحو $5.8 تريليون في أكتوبر، قبل أن تتراجع بفعل ضغوط طالت السوق عمومًا وأخرى خاصة بالشركة.
ولا يتمحور التساؤل حول أهمية هوانغ، بل حول ما إذا كانت السوق تبالغ حاليًا في خفض تقييم آفاق إنفيديا المستقبلية، أو تقلّل من تقدير المخاطر المرتبطة بقيادتها. ⁽³⁾ ⁽⁴⁾
السيناريو السلبي: لماذا قد يستمر التراجع؟
1. مؤسسة تحمل بصمة مؤسّسها تواجه انتقالًا مفاجئًا للقيادة
لم يقتصر دور هوانغ على شغل منصب الرئيس التنفيذي. فقد ارتبط اسمه ارتباطًا وثيقًا باستراتيجية المنتجات، ومنظومة مطوّري CUDA، والعلاقات مع كبار العملاء، ومكانة إنفيديا في سلسلة الإمداد العالمية للذكاء الاصطناعي. وقد لا يكون بمقدور خليفة واحد الاضطلاع بجميع هذه الأدوار.
وحتى مع وجود قيادات تنفيذية ذات خبرة، يتعيّن على المستثمرين تقييم احتمالات اضطراب الأعمال، والقدرة على الاحتفاظ بالموظفين، والقرارات المتعلقة بانتقال القيادة، وقضايا الحوكمة. وتقول الشركة إنها تتوقع استمرار عملياتها وتنفيذ خارطة طريقها التقنية دون انقطاع؛ ولا تزال السوق تختبر مدى صحة هذا التأكيد. ⁽¹⁾ ⁽³⁾
2. دورة الاستثمار في الذكاء الاصطناعي مصدر قوة ومكمن ضعف
بإيرادات بلغت 89.0 مليار دولار، استحوذ قطاع مراكز البيانات على الغالبية الساحقة من مبيعات الربع الماضي. ولا تكتفي إنفيديا بتوريد الرقائق، بل استثمرت أيضًا في شركات من بين عملائها، وقدّمت دعمًا ماليًا لمشروعات البنية التحتية.
وقد تؤدي مشكلات التمويل إلى تأخير المشروعات، فيما قد تزيد الضمانات من انكشاف إنفيديا على المخاطر. وفي المقابل، يمكن للدعم التمويلي أن يساعد العملاء على إدخال مشروعاتهم حيّز التشغيل.
وتواجه إنفيديا أيضًا منافسة من AMD، والرقائق المخصّصة المرتبطة ببرودكوم، ومسرّعات الحوسبة التي يطوّرها مزوّدو الخدمات السحابية بأنفسهم. وتضيف قيود تصدير الرقائق المتقدمة، ولا سيما إلى الصين، مصدرًا آخر لعدم اليقين. وتستند تقديرات إنفيديا الحالية لإيرادات الربع الثالث صراحةً إلى افتراض عدم تحقيق أي إيرادات من منتجات حوسبة مراكز البيانات في الصين. ⁽²⁾ ⁽⁷⁾
3. هوامش الربح والتقييمات لا تترك مجالًا يُذكر لنتائج مخيّبة للآمال
يُعدّ هامش الربح الإجمالي لإنفيديا، البالغ 75%، استثنائيًا، لكن ارتفاع تكاليف المكوّنات والذاكرة قد يضغط على الربحية حتى مع استمرار نمو الإيرادات. وتشير أحدث توقعات الشركة للربع الثالث إلى هامش ربح إجمالي قدره 74%.
وفي الوقت نفسه، لا يعني انخفاض سعر السهم تلقائيًا أنه أصبح فرصة شراء مغرية؛ فقد تُخفَّض التقديرات المالية، وتواصل مضاعفات التقييم الانكماش، وتستمر المخاطر المرتبطة بالقيادة فترة أطول مما يتوقعه المتداولون. ⁽²⁾ ⁽⁸⁾
4. قد يكون الانكشاف على الصين أكبر مما يوحي به التوزيع الجغرافي المعلَن
أعلنت إنفيديا أن 7.88 مليار دولار من إيرادات الربع الثاني من السنة المالية 2027، أي نحو 8.2% من الإجمالي، جاءت من عملاء تقع مقارّهم الرئيسية في الصين وهونغ كونغ. لكن هذا المقياس يعكس مواقع المشترين المباشرين، ولا يحدّد بالضرورة الأماكن التي تُستخدم فيها المنتجات في نهاية المطاف.
وزعمت شركة «كولبر ريسيرش»، المتخصصة في البيع على المكشوف، في مايو أن أكثر من 20% من إيرادات الحوسبة للسنة المالية 2026 ارتبطت في نهاية المطاف بالطلب الصيني، عبر وسطاء وتحويل مسار الرقائق بصورة غير مشروعة. ويظل هذا التقدير محل خلاف، ولم يُثبت بصورة مستقلة؛ كما أنه يتناول فترة زمنية وفئة من الإيرادات تختلفان عمّا يشمله إفصاح إنفيديا الرسمي بشأن الصين. ⁽¹⁸⁾ ⁽¹⁹⁾
وتكمن المخاطرة في أن تشديد إنفاذ قيود التصدير الأميركية قد يعطّل جزءًا من الطلب غير المباشر، أو يرفع تكاليف الامتثال، أو يؤخّر المبيعات إلى الوسطاء. وفي تقرير منفصل، أفادت رويترز بأن مشترين صينيين يسعون إلى الحصول على قدرات حوسبة تعتمد على تقنيات إنفيديا خارج الصين، تحسّبًا لتشديد القواعد.
غير أن إثبات تحويل مسار الرقائق لا يثبت أن إنفيديا سهّلت ذلك عن علم. وأعلنت الشركة أيضًا أن شحنات «هوبر» المباشرة إلى الصين في الربع الثاني مثّلت أقل من 1% من إيرادات قطاع مراكز البيانات، واستبعدت مبيعات منتجات حوسبة مراكز البيانات في الصين من توقعاتها لإيرادات الربع المقبل. وتحدّ هذه المعطيات من وجاهة اعتبار تقدير البائع على المكشوف خسارة فورية ومؤكدة للإيرادات. ⁽²⁾ ⁽¹⁸⁾ ⁽²⁰⁾
5. شبكة تمويل الذكاء الاصطناعي قد تفاقم أثر تباطؤ الإنفاق
ينبع مصدر قلق آخر من التمويل الدائري. فالأموال المستثمرة في مطوّري الذكاء الاصطناعي ومزوّدي البنية التحتية قد تساعد على تمويل شراء قدرات حوسبة تعتمد على تقنيات إنفيديا، بما يربط نمو مورّد الرقائق بالسلامة المالية لعملائه وشركائه.
وأفصحت إنفيديا في أحدث تقرير فصلي لها (10-Q) عن استثمارات في حقوق الملكية بقيمة 99 مليار دولار، والتزامات إضافية للاستثمار في حقوق الملكية بقيمة 25 مليار دولار، والتزامات لخدمات الحوسبة السحابية للذكاء الاصطناعي بقيمة 36 مليار دولار، وذلك كما في 26 يوليو 2026.
كما أفصحت عن ضمانات مشروطة بحد أقصى قدره 105 مليار دولار، مرتبطة بمشروع مخطّط لمركز بيانات ذي صلة بشركة OpenAI. وتمثّل هذه البنود أنواعًا مختلفة من الانكشاف المالي، ولا تعني إنفاقًا نقديًا فوريًا أو خسائر إضافية بقيمة 265 مليار دولار. فالضمانات مشروطة، ويبدأ سريانها تدريجيًا بمرور الوقت، ولا تُفعَّل إلا عند تحقّق شروط محددة. ⁽¹⁸⁾
ويتمحور التساؤل الاقتصادي حول قدرة مستخدمي الذكاء الاصطناعي على توليد طلب مستدام وتدفقات نقدية كافية لدعم قدرات الحوسبة الجاري بناؤها. وإذا جاءت عوائد الاستثمار دون التوقعات، أو ازدادت صعوبة الحصول على التمويل، فقد يؤجّل العملاء إدخال هذه القدرات حيّز التشغيل، بينما قد تواجه إنفيديا ضغوطًا على مبيعات الرقائق وقيمة استثماراتها في منظومة الذكاء الاصطناعي معًا.
وقد حذّر صندوق النقد الدولي من أن التمويل الدائري وتركّز الانكشافات المرتبطة بالذكاء الاصطناعي قد يؤديان إلى انتقال الضغوط عبر الشركات المترابطة والأسواق المالية. ومع ذلك، يمكن للاستثمارات في هذه المنظومة أن تدعم طلبًا فعليًا ذا جدوى إنتاجية، ولا يزال الدخل التشغيلي المعلَن لإنفيديا كبيرًا. وهذه نقطة ضعف تستحق المتابعة، وليست دليلًا على أن مبيعات الشركة المعلَنة وهمية. ⁽¹⁸⁾ ⁽²¹⁾
وقد يضغط تراجع إنفيديا لفترة طويلة أيضًا على مؤشرات التكنولوجيا الرئيسية والشركات ذات الانكشاف الكبير على البنية التحتية للذكاء الاصطناعي، وإن كان انهيار السوق بأكملها ليس حتميًا. وقد تكتسب بعض الشركات المنافسة في صناعة الرقائق حصة سوقية، أو تستقطب استثمارات، مع إعادة المستثمرين تقييم المخاطر الخاصة بإنفيديا. ويتمثّل التمييز الأساسي في الفصل بين صدمة تخصّ قيادة الشركة وامتثالها التنظيمي، وتحول أوسع نحو تراجع الإنفاق على الذكاء الاصطناعي. ⁽²²⁾
السيناريو الإيجابي: هل تتغلّب الأسس المالية على المخاوف؟
لم تتلاشَ القوة المالية للشركة مع انتقال القيادة التنفيذية. ففي الربع الثاني من السنة المالية 2027، ارتفعت الإيرادات بنسبة 106% على أساس سنوي، وقفز الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) بنسبة 124%، ليبلغ هامش الربح التشغيلي وفق هذه المبادئ نحو 66%. وأعادت إنفيديا نحو 26 مليار دولار إلى المساهمين عبر إعادة شراء الأسهم وتوزيعات الأرباح خلال الربع، وأعلنت بقاء نحو 99 مليار دولار ضمن المبلغ المصرّح به لإعادة شراء الأسهم. وتعكس هذه الأرقام موارد مالية كبيرة، لكنها لا تضمن دعم سعر السهم. ⁽²⁾
وثمة أيضًا حجة تستند إلى متانة منظومة إنفيديا المتكاملة. فالشركة تبيع أكثر من مجرد رقائق؛ إذ تتكامل أجهزتها وتقنيات الشبكات وبرمجيات CUDA وعلاقاتها مع المطوّرين ضمن منصة أمضى العملاء سنوات في بناء أنظمتهم حولها.
وتقول الشركة إن إنتاج أنظمة الجيل المقبل «فيرا روبن» يتوسّع بالفعل بالتعاون مع شركاء رئيسيين. وتجعل هذه العوامل افتراض انهيار مفاجئ لمكانتها التجارية بسبب رحيل مسؤول تنفيذي واحد أقل وجاهة. ⁽²⁾
وتُبرز توقعات الإدارة الأولية بنمو إيرادات السنة المالية 2028 بنحو 70% حجم الفرصة المتاحة، لكن ينبغي التعامل معها بوصفها تقديرًا مبكرًا، لا تعهّدًا بتحقيق هذه النتيجة. وإذا واصل الطلب والتسليمات وهوامش الربح تجاوز التوقعات، فقد يعيد المستثمرون تركيزهم على قدرة الشركة على تحقيق الأرباح بدلًا من حالة عدم اليقين بشأن القيادة. ⁽⁸⁾
هل أصبح السهم رخيصًا نسبيًا؟
أدّت موجة البيع إلى انخفاض حاد في تقييم إنفيديا. وأفاد موقع «ماركت ووتش» بأن مضاعف السعر إلى الأرباح المتوقعة بلغ نحو 11.66× في 11 نوفمبر، وهو أدنى مستوى في سلسلة بياناته منذ 2011. وتعرض جهات أخرى مزوّدة للبيانات مضاعفات ربحية مستقبلية أعلى، منها نحو 14.35× لدى موقع «ستوك أناليسيس»، نتيجة اختلاف تعريفات الأرباح المتوقعة، والتوقيت المرجعي للأسعار، ومجموعات التوقعات المستخدمة.
والاستنتاج الذي تدعمه هذه المقارنة هو أن تقييم إنفيديا، قياسًا بأرباحها المتوقعة، أصبح أقل بكثير مما كان عليه في وقت سابق من العام، وليس أن قراءة منفردة لمضاعف الربحية تثبت وجود حد أدنى لسعر السهم. ⁽⁹⁾ ⁽¹⁰⁾
هل تعتمد إنفيديا حقًا على رجل واحد؟ التاريخ يرسم صورة أكثر تعقيدًا
يصوغ المؤسسون البارزون الرؤية، ويرسّخون الثقافة المؤسسية، ويبنون المزايا التنافسية. لكن شركات التكنولوجيا الأكثر نجاحًا تطوّر أيضًا كوادر قيادية وآليات عمل ومنتجات وعلاقات مع العملاء يمكن أن تستمر طويلًا بعد رحيل مؤسسيها. وتقدّم ثلاثة أمثلة بارزة منظورًا يساعد على فهم هذه المسألة، من دون أن تثبت أن إنفيديا ستسلك المسار نفسه.
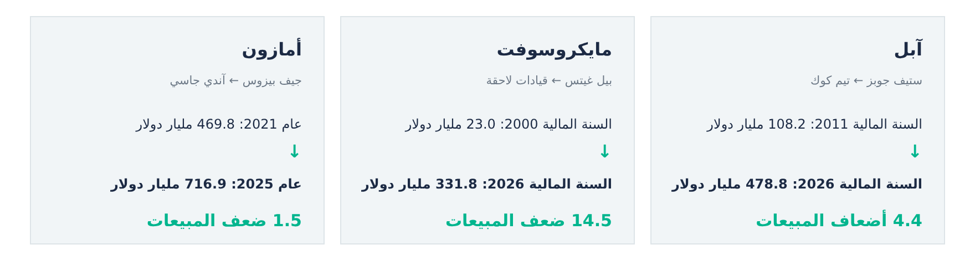
آبل: تنحّى ستيف جوبز عن منصب الرئيس التنفيذي في أغسطس 2011، مسلّمًا القيادة إلى تيم كوك. وأعلنت آبل إيرادات بلغت 108.2 مليار دولار في السنة المالية 2011، و478.8 مليار دولار في السنة المالية 2026. ويُظهر نمو الشركة متانة الأعمال التي بناها جوبز، بدعم من فريق ذي خبرة في إدارة العمليات. ⁽¹¹⁾ ⁽¹²⁾
مايكروسوفت: سلّم بيل غيتس منصب الرئيس التنفيذي إلى ستيف بالمر في يناير 2000. وارتفعت إيرادات مايكروسوفت من 23.0 مليار دولار في السنة المالية 2000 إلى 331.8 مليار دولار في السنة المالية 2026، وشهدت الشركة لاحقًا تحوّلًا جوهريًا بقيادة ساتيا ناديلا. ولم يكن مسارها خطّيًا، لكنها حافظت على مكانتها على المدى الطويل عبر تعاقب مراحل قيادية متعددة. ⁽¹³⁾ ⁽¹⁴⁾
أمازون: انتقل جيف بيزوس إلى منصب رئيس مجلس الإدارة التنفيذي في 2021، وتولّى آندي جاسي منصب الرئيس التنفيذي. وارتفعت إيرادات أمازون من 469.8 مليار دولار في 2021 إلى 716.9 مليار دولار في 2025. ورغم أن المقارنة ليست دقيقة من جميع الجوانب، فإنها تُظهر أن الشركات التي يقودها مؤسّسوها تستطيع مواصلة التوسّع بعد انتقال المسؤوليات التشغيلية إلى قيادة جديدة. ⁽¹⁵⁾ ⁽¹⁶⁾
ومن المهم هنا مراعاة الفروق بين هذه الحالات. فقد سمّت كلٌّ من آبل وأمازون خلفًا لرئيسها التنفيذي قبل انتقال القيادة، فيما تطلّبت أقوى مراحل مايكروسوفت اللاحقة تغييرًا آخر في القيادة. أما إنفيديا فتبدأ هذه المرحلة برئيسة تنفيذية بالإنابة، مع استمرار البحث عن رئيس تنفيذي دائم. وتوضح هذه الحالات إمكانية استمرارية الأعمال، لكنها لا تشكّل توقعًا لأداء سهم إنفيديا.
17 نوفمبر: الاختبار المقبل لإنفيديا
من المقرّر أن تعلن إنفيديا نتائج الربع الثالث من السنة المالية 2027 في 17 نوفمبر، بعد إغلاق السوق الأميركية. وتشير تقديرات الشركة إلى إيرادات تبلغ 108.0 مليار دولار، بهامش زيادة أو نقصان قدره 2%، بينما يبلغ إجماع تقديرات المحللين المنشور نحو 108.84 مليار دولار للإيرادات و2.47 دولار لربحية السهم المعدّلة.
وتشير توقعات الإيرادات إلى نمو سنوي بنسبة 91%. غير أن تقدير المحللين يتجاوز تقديرات إنفيديا؛ ما يعني أن إيرادات عند نحو 108 مليار دولار قد تتوافق مع توقعات الإدارة، لكنها تظل دون مستوى الإجماع المنشور.
وهذا يمنح توقعات الربع الرابع أهمية خاصة. فنتائج الربع الثالث تعكس أعمالًا أُنجزت قبل رحيل هوانغ، بينما ستقدّم التوقعات المقبلة تقييم الإدارة للطلب وقدرة الشركة على التسليم خلال المرحلة الانتقالية. ⁽¹⁾ ⁽²⁾ ⁽¹⁷⁾
| عوامل قد تدعم التعافي | عوامل قد تطيل أمد التراجع |
| تجاوز الإيرادات وربحية السهم إجماع تقديرات المحللين، مع تماسك هوامش الربح. | إيرادات أو ربحية سهم دون التوقعات، أو تراجع هوامش الربح. |
| توقعات مستقبلية قوية وثقة في آفاق 2028. | توقعات ضعيفة للربع الرابع أو تباطؤ الطلب من كبار مزوّدي الحوسبة السحابية. |
| تعيين رئيس تنفيذي دائم يحظى بالثقة، والاحتفاظ بالفريق القيادي الأساسي. | استمرار مخاطر انتقال القيادة دون حسم، أو فقدان كفاءات رئيسية. |
| أدلة على سير إطلاق المنتجات والالتزامات مع العملاء وفق الخطط. | اضطرابات في تنفيذ خارطة الطريق، أو التعامل مع كبار العملاء، أو الإمدادات، أو معوّقات تنظيمية. |
| إفصاحات أوضح عن العملاء النهائيين، واستمرار الامتثال لقواعد التصدير. | توسيع نطاق إنفاذ قيود التصدير، أو تشديد التدقيق في تحويل مسار الرقائق، أو تعطّل أعمال الوسطاء. |
| استمرار استخدام قدرات الحوسبة السحابية للذكاء الاصطناعي، ومتانة الأوضاع المالية للعملاء. | ضغوط تمويلية، أو ضعف عوائد الاستثمار في الذكاء الاصطناعي، أو تأجيل تشغيل مراكز البيانات. |
الخلاصة
فقدت إنفيديا القائد الذي أسهم في جعلها الشركة الأبرز في طفرة الذكاء الاصطناعي. ويمثّل ذلك مخاطرة حقيقية، وقد تحتاج السوق إلى وقت لتقييم الهيكل الإداري الجديد. ومع ذلك، تظل إنفيديا شركة عالية الربحية، تتمتّع بإيرادات سريعة النمو، ومنظومة قوية من المطوّرين، وتوقعات طموحة للنمو المستقبلي.
ويظلّ كلٌّ من استمرار موجة البيع وتعافي السهم احتمالًا واردًا. ويتعيّن على المستثمرين التمييز بين حالة عدم اليقين المؤقتة والتدهور طويل الأمد في المقومات الأساسي
لأعمال الشركة. ومع اقتراب إعلان النتائج وعدم تسمية رئيس تنفيذي دائم حتى الآن، لم يعد السؤال الرئيسي يقتصر على قدرة إنفيديا على الاستمرار من دون جنسن هوانغ، بل أصبح يتعلق بمدى انعكاس حالة عدم اليقين هذه بالفعل في سعر السهم.
تابع تطورات إنفيديا واستكشف فرص الأسواق.
يمكنك تداول إنفيديا مع ضمان ماركتس.