

 en
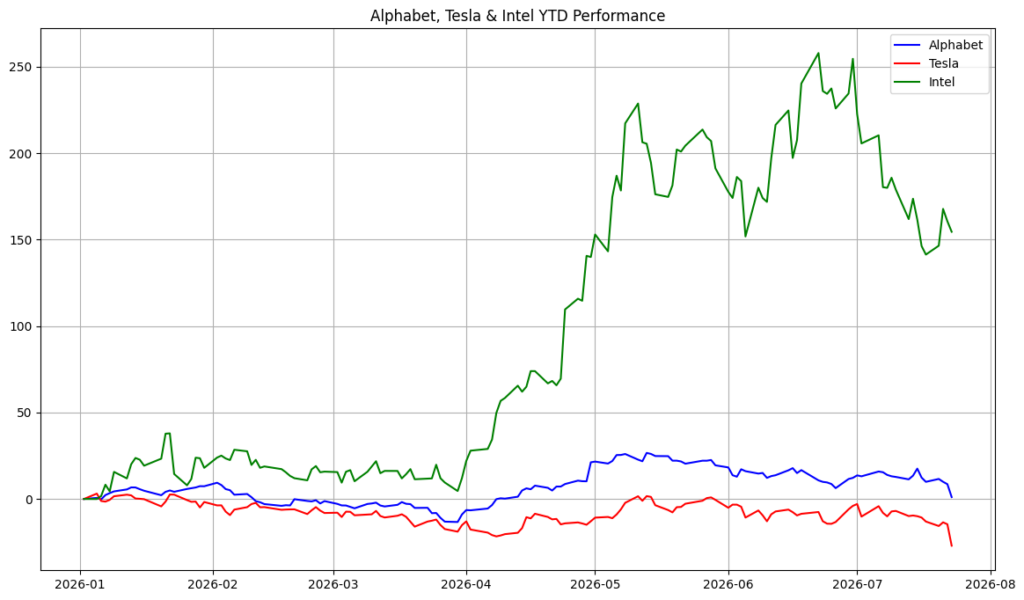
- تفوقت ألفابت Alphabet على توقعات الأرباح والإيرادات، لكن سهمها تراجع بعدما أثار ارتفاع الإنفاق على الذكاء الاصطناعي مخاوف المستثمرين بشأن العوائد المستقبلية.
- أما تسلا Tesla، فقد تجاوزت توقعات الإيرادات، إلا أن ضعف الأرباح، وتراجع هوامش الربحية، وتحول التدفقات النقدية الحرة إلى السالب طغت على النتائج.
- في المقابل، برزت إنتل Intel باعتبارها صاحبة الأداء الأقوى، بعدما سجلت أسرع نمو في الإيرادات منذ ما يقرب من 15 عامًا، مدفوعة بالطلب المتزايد على الذكاء الاصطناعي في قطاع مراكز البيانات.
حققت شركات التكنولوجيا الكبرى نتائج قوية للربع الثاني، إلا أن المستثمرين تجاوزوا أرقام الإيرادات والأرباح وركزوا على التكلفة المتزايدة لسباق الذكاء الاصطناعي.
فقد واجهت ألفابت وتسلا ضغوطًا كبيرة نتيجة خطط الإنفاق الضخمة التي أثرت في الربحية والتدفقات النقدية، بينما تميزت إنتل بأسرع وتيرة نمو تحققها منذ أكثر من عقد.
وتؤكد النتائج أن الطلب على تقنيات الذكاء الاصطناعي لا يزال قويًا، إلا أن الأسواق أصبحت أكثر انتقائية في تقييم حجم الإنفاق الذي تتحمله الشركات للحفاظ على ريادتها.
ألفابت تتفوق على التوقعات… لكنها ترفع الإنفاق
أعلنت ألفابت Alphabet تحقيق ربحية سهم (EPS) بلغت $9.11، متجاوزة بشكل كبير توقعات المحللين البالغة $2.88، فيما بلغت الإيرادات $119.8 مليار مقارنة بتوقعات عند $117.07 مليار. ⁽¹⁾
وكان قطاع الحوسبة السحابية المحرك الرئيسي للإيرادات، حيث ارتفعت إيراداته بنسبة 82% على أساس سنوي لتصل إلى $24.77 مليار، مقارنة بـ $13.6 مليار خلال الفترة نفسها من العام الماضي. كما بلغت إيرادات الإعلانات $81.63 مليار، متجاوزة التوقعات البالغة $81.12 مليار. ⁽²⁾
ورغم هذه النتائج القوية، هبط السهم بنسبة 7%، وكان السبب الرئيسي هو الإنفاق. فقد رفعت ألفابت توقعاتها للإنفاق الرأسمالي (CapEx) خلال العام بالكامل إلى نطاق يتراوح بين $195 مليار و**$205 مليار**، مقارنة بالتقديرات السابقة التي تراوحت بين $180 مليار و**$190 مليار**. ⁽³⁾
وأوضحت المديرة المالية أنات أشكنازي Anat Ashkenazi للمحللين أن الشركة تعمل في بيئة تعاني من محدودية المعروض من القدرات الحاسوبية، في ظل الطلب القوي من عملاء الخدمات السحابية ومن مختلف قطاعات أعمال الشركة.
هل أصبح موقع ألفابت في سباق الذكاء الاصطناعي مهددًا؟
تخوض ألفابت منافسة محتدمة للحفاظ على مكانتها في سباق الذكاء الاصطناعي. ويضم تطبيق Gemini حاليًا 950 مليون مستخدم نشط شهريًا، ويعالج نحو 22 مليار رمز (Token) في الدقيقة. ⁽⁴⁾
لكن الشركة تواجه ضغوطًا من النماذج الصينية المفتوحة منخفضة التكلفة، مع سعي الشركات إلى خفض تكلفة استخدام الرموز. وقد أطلقت غوغل Google هذا الأسبوع ثلاثة نماذج منخفضة التكلفة من Gemini، لكنها واجهت انتقادات بسبب تأخر إطلاق Gemini 3.5 Pro. ⁽⁵⁾
وأوضح الرئيس التنفيذي سوندار بيتشاي Sundar Pichai أن النموذج لا يزال قيد الاختبارات، في حين بدأت الشركة بالفعل بتخصيص قدرات حاسوبية لتطوير Gemini 4 بهدف منافسة Anthropic وOpenAI.
تسلا تتجاوز توقعات الإيرادات… لكن الأرباح تخيب الآمال
قدمت تسلا Tesla صورة مختلفة تمامًا. فقد بلغت الإيرادات $28.24 مليار، متجاوزة التوقعات البالغة $25.71 مليار، إلا أن ربحية السهم جاءت عند $0.33 مقابل توقعات بلغت $0.51، ليتراجع السهم بنحو 15%. ⁽⁶⁾
وحقق قطاع السيارات إيرادات بلغت $20.52 مليار بارتفاع 23% على أساس سنوي، بينما نما قطاع الطاقة بنسبة 13% إلى $3.14 مليار، وقفزت إيرادات الخدمات بنسبة 50% لتصل إلى $4.58 مليار. ورغم ذلك، انخفض هامش الربح الإجمالي إلى 16.8% مقارنة بـ 17.2% قبل عام، وجاء أقل بكثير من توقعات المحللين البالغة 19.4%، نتيجة انخفاض متوسط أسعار السيارات وتراجع إيرادات الاعتمادات التنظيمية. ⁽⁷⁾
كما ارتفعت المصروفات التشغيلية بنسبة 47% لتصل إلى $4.35 مليار، مع توجيه الشركة استثمارات كبيرة إلى مشاريع الذكاء الاصطناعي والبحث والتطوير، مما أدى إلى انخفاض هامش الربح التشغيلي إلى 1.4% مقارنة بـ 4.1% قبل عام. وقفز الإنفاق الرأسمالي بنسبة 142% إلى $5.79 مليار، فيما تحولت التدفقات النقدية الحرة إلى السالب، مسجلة عجزًا بلغ $1.1 مليار خلال الربع. ⁽⁸⁾
ويعكس جزء كبير من هذا الإنفاق توجه الرئيس التنفيذي إيلون ماسك Elon Musk نحو تحويل تركيز تسلا من مبيعات السيارات إلى خدمات Robotaxi، ومركبة Cybercab، وروبوتات Optimus. كما ارتفع عدد الاشتراكات في نظام القيادة الذاتية الكاملة بنسبة 56% ليصل إلى 1.48 مليون اشتراك. ⁽⁹⁾
وأثار ماسك أيضًا احتمال دمج تسلا مع سبيس إكس SpaceX، مشيرًا إلى أن الشركتين أصبحتا أكثر ترابطًا من خلال المشاريع المشتركة، لكنه أوضح أن أي عملية اندماج ستتطلب مراجعة رسمية ولا يمكن اتخاذ قرار بشأنها خلال مؤتمر إعلان النتائج.
إنتل تحقق أسرع نمو منذ أكثر من عقد
في الوقت الذي خسرت فيه ألفابت وتسلا مليارات الدولارات من قيمتهما السوقية، سجلت إنتل Intel أسرع نمو في الإيرادات منذ أكثر من 15 عامًا.
فقد بلغت الإيرادات $16.1 مليار، متجاوزة التوقعات البالغة $14.42 مليار، فيما بلغت ربحية السهم $0.42 مقارنة بتوقعات عند $0.21. وارتفعت الإيرادات بنسبة 25% على أساس سنوي، وهي أسرع وتيرة نمو تحققها الشركة منذ نحو 15 عامًا. ⁽¹⁰⁾
وأرجع الرئيس التنفيذي ليب-بو تان Lip-Bu Tan هذه النتائج إلى الطفرة في الطلب على الذكاء الاصطناعي، مؤكدًا أن الطلب على الرقائق بلغ مستويات غير مسبوقة، وأن إنتل في موقع قوي لمواصلة تنمية أعمالها في معالجات CPU. كما تتوقع إنتل تحقيق ربحية سهم تبلغ $0.38 خلال الربع الحالي، مع إيرادات تتراوح بين $15.8 مليار و**$16.8 مليار**، وهي توقعات تفوق تقديرات وول ستريت. ⁽¹¹⁾
وقاد قطاع مراكز البيانات هذا النمو، بعدما ارتفعت إيراداته بنسبة 59% إلى $6.3 مليار، بينما سجل قطاع الحوسبة الشخصية، المسؤول عن إنتاج رقائق الحواسيب، نموًا بنسبة 13% ليصل إلى $8.9 مليار. أما أعمال المسابك، التي تُصنّع الرقائق لصالح شركات أخرى، فقد حققت مبيعات بلغت $5.8 مليار، بارتفاع 31% مقارنة بالعام الماضي. ⁽¹²⁾
وتعمل إنتل حاليًا على توقيع اتفاقيات طويلة الأجل مع العملاء لشراء رقائق الخوادم، يتضمن بعضها أسعارًا ثابتة، في محاولة لضمان الطلب في ظل استمرار محدودية المعروض. وأوضح المدير المالي ديفيد زينسنر David Zinsner أن عملاء مراكز البيانات يطلبون كميات من الرقائق تفوق القدرة الإنتاجية الحالية للشركة. ⁽¹³⁾
كما تخطط الشركة لزيادة كبيرة في الإنفاق الرأسمالي خلال العام المقبل، بهدف توسيع طاقتها التصنيعية، بما في ذلك اعتماد تقنية التصنيع الجديدة 14A.


