en
- قد تكفي درجة واحدة من موديز أو إس آند بي أو فيتش لتحريك أسعار السندات وقيم العملات وتكاليف الاقتراض الحكومي خلال ساعات، وقبل أن يطّلع معظم المستثمرين على أسباب القرار.
- هبط تصنيف روسيا من مستوى آمن إلى درجة قريبة من التعثر خلال نحو عشرة أيام في عام 2022، ما يوضح مدى سرعة تأثير هذه التصنيفات في الأسواق. أما الولايات المتحدة، فشهدت رد فعل معاكسًا بعد خفض تصنيفها عام 2011، إذ تحركت الأسواق في اتجاه لم يتوقعه كثيرون.
- الأهم ليس حجم خفض التصنيف، بل ما إذا كان يتجاوز حدًا فاصلًا يُعرف بالدرجة الاستثمارية، إذ لا يُسمح لكثير من كبار المستثمرين بالاحتفاظ إلا بسندات تستوفي هذا الحد.
التصنيف الائتماني هو درجة تُمنح لحكومة أو شركة، وتعبّر عن مدى احتمال سداد ديونها في موعدها وبالكامل.
تصدر ثلاث وكالات معظم هذه التصنيفات عالميًا، وهي موديز، وإس آند بي غلوبال للتصنيفات الائتمانية، وفيتش للتصنيفات الائتمانية. وتستحوذ مجتمعةً على نحو 95% من سوق التصنيف الائتماني. ⁽¹⁾
وقد تحدد هذه الدرجة ما إذا كان الدين يستوفي ضوابط الاستثمار المعتمدة لدى المستثمر، ما يغيّر قاعدة المشترين المؤهلين للاستثمار فيه.
كيف تحرّك التصنيفات الائتمانية الأسواق؟
تُلزم ضوابط الاستثمار بعض المستثمرين المؤسسيين بالاقتصار على الديون ذات الدرجة الاستثمارية. وقد يفرض عليهم خفض التصنيف إلى ما دون هذا الحد بيع حيازاتهم، بحسب قواعدهم وكيفية اعتمادهم على تصنيفات الوكالات المختلفة.
وقد تزيد عمليات البيع الإلزامية الضغوط على أسعار السندات، ولا سيما عندما يدفع خفض التصنيف الدين إلى ما دون الدرجة الاستثمارية. ويتوقف توقيت هذه العمليات وحجمها على ضوابط الاستثمار وظروف السوق.
أما رفع التصنيف إلى الدرجة الاستثمارية، فقد يتيح الاستثمار في الدين لمستثمرين كانت ضوابطهم تستبعده سابقًا. وقد يسهم الحفاظ على هذه الدرجة خلال فترات الضغوط في استمرار الوصول إلى هؤلاء المشترين.
الدرجة الاستثمارية مقابل الدرجة عالية المخاطر
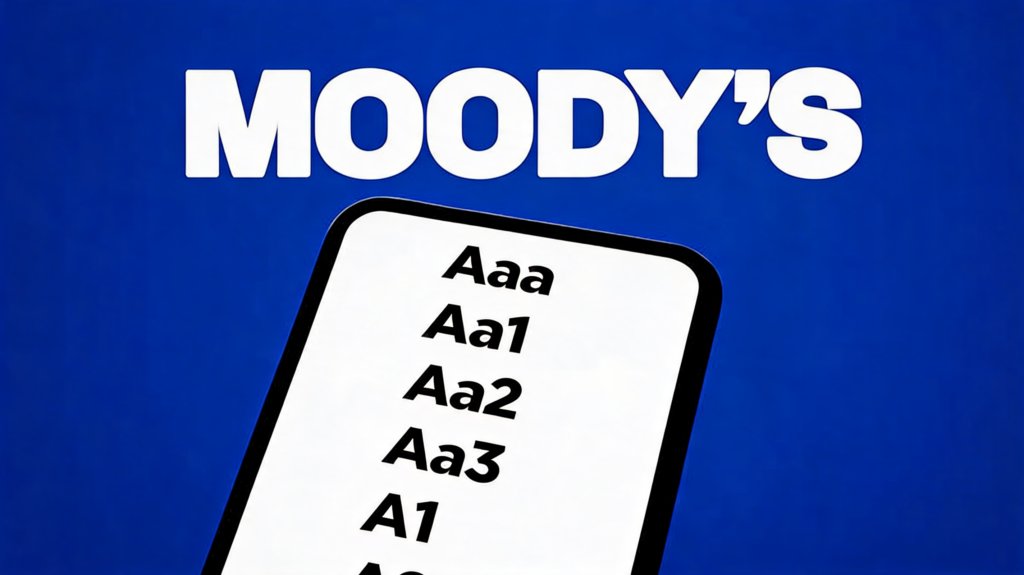
تُصنّف السندات وفق سلّم من الدرجات. وتُعد AAA أعلى درجة لدى إس آند بي وفيتش، بينما تستخدم موديز Aaa. وتندرج التصنيفات من BBB- فما فوق لدى إس آند بي ⁽²⁾ وفيتش ⁽³⁾، أو من Baa3 فما فوق لدى موديز ⁽⁴⁾، ضمن الدرجة الاستثمارية. أما ما دون ذلك، فيندرج ضمن درجة المضاربة، التي تُعرف سنداتها عادةً بالسندات عالية المخاطر.
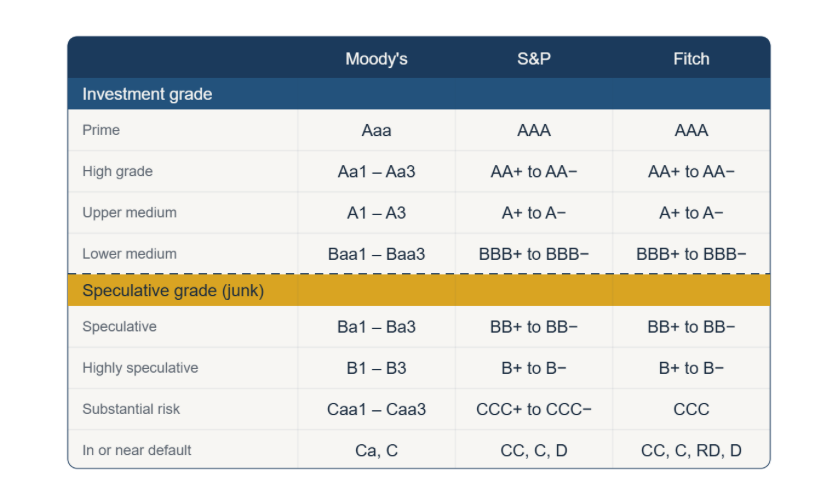
ويُظهر هبوط روسيا إلى ما دون هذا الحد في عام 2022 مدى سرعة حدوث ذلك. فقد خفضت إس آند بي تصنيف روسيا من BBB- إلى BB+ في 25 فبراير، بعد يوم واحد من بدء غزو أوكرانيا، لتفقد البلاد درجتها الاستثمارية. ⁽²⁾
وتبعتها موديز في 3 مارس بخفض التصنيف ست درجات، من Baa3 إلى B3، ثم خفضته مجددًا إلى Ca في 6 مارس، مشيرةً إلى أن القيود على حركة رؤوس الأموال جعلت القدرة على السداد موضع شك. ⁽⁴⁾
فقد زادت العقوبات والقيود على حركة رؤوس الأموال مخاطر السداد وحدّت من الوصول إلى الأسواق. وعكست تخفيضات التصنيف تنامي الشكوك بشأن حصول حاملي السندات على مستحقاتهم وفقًا لما وُعدوا به.
عندما لا يحرّك خفض التصنيف الأسواق كما هو متوقع
لا يؤدي كل خفض للتصنيف إلى رد الفعل نفسه، كما ظهر عندما خفضت إس آند بي تصنيف الولايات المتحدة من AAA إلى AA+ في 5 أغسطس 2011، في أول خفض من نوعه في تاريخ البلاد. وهبطت أسواق الأسهم بشدة يوم الاثنين التالي، وتراجع مؤشر S&P 500 بأكثر من 6% في ذلك اليوم. ⁽⁵⁾
وظلت الولايات المتحدة ضمن الدرجة الاستثمارية، ما يعني أن الخفض لم يتجاوز الحد الفاصل الموضح سابقًا. وانخفض عائد سندات الخزانة لأجل 10 سنوات من 2.56% إلى 2.32% يوم الاثنين نفسه، مع لجوء المستثمرين إلى سندات الخزانة بحثًا عن الأمان وسط ضغوط أوسع في الأسواق. ⁽⁵⁾
كما خفضت فيتش تصنيف الولايات المتحدة من AAA إلى AA+ في أغسطس 2023، مع بقائه ضمن الدرجة الاستثمارية.
وجاء خفض موديز للتصنيف في مايو 2025 ليترك الولايات المتحدة دون أعلى تصنيف من أي من الوكالات الثلاث الكبرى للمرة الأولى. ومع ذلك، لم يحرّك القرار العوائد سوى بضع نقاط أساس ⁽⁵⁾، لأن الأسواق كانت قد سعّرت هذه التطورات بالفعل.
استقرار التصنيف قد يكون بالقدر نفسه من الأهمية
لا تتصدر التصنيفات الأخبار عند خفضها فقط. فقد حافظت الإمارات على تصنيف Aa2 لدى موديز عبر عدة جولات من التوترات الإقليمية، وكان أحدث تأكيد له في يونيو 2026 ⁽⁴⁾، إلى جانب تصنيف AA- من فيتش، الذي جرى تأكيده في مايو 2026. ⁽³⁾
ولم تعتبر أي من الوكالتين التقلبات الإقليمية سببًا لخفض التصنيف. ويساعد هذا الثبات في الحفاظ على استقرار تكاليف الاقتراض في الإمارات، وعلى جاذبية إصداراتها من السندات والصكوك لدى المستثمرين الخاضعين لضوابط الاستثمار المشار إليها سابقًا.
وهي الآلية نفسها التي تفسّر لماذا يتابع المتداولون عائد سندات الخزانة لأجل 10 سنوات بوصفه معيارًا مرجعيًا لتكاليف الاقتراض العالمية.