

 en
تتحول أنظار الأسواق من اجتماعات البنوك المركزية الأسبوع الماضي إلى أسبوع حافل بالبيانات الاقتصادية.
هناك الكثير مما يجب على المتداولين متابعته، من محادثات السلام بين الولايات المتحدة وإيران، ونتائج اختبارات الضغط للبنوك الأمريكية، إلى قراءة مؤشر نفقات الاستهلاك الشخصي الأمريكي، والتي قد تؤثر على توقعات أسعار الفائدة لدى الفيدرالي، إلى جانب أحدث أرقام التضخم في أستراليا.
كما تستكمل مؤشرات مديري المشتريات جدول الأحداث، لتختبر ما إذا كان الزخم الاقتصادي الأمريكي قادرًا على الاستمرار، وما إذا كانت أوروبا لا تزال عالقة في منطقة الانكماش.
الأحداث الاقتصادية المرتقبة
- مؤشر أسعار المستهلكين الكندي – 22 يونيو
- القراءة الأولية لمؤشر مديري المشتريات في منطقة اليورو – 23 يونيو
- القراءة الأولية لمؤشر مديري المشتريات في المملكة المتحدة – 23 يونيو
- القراءة الأولية لمؤشر مديري المشتريات الأمريكي – 23 يونيو
- مؤشر أسعار المستهلكين الأسترالي – 24 يونيو
- اختبارات الضغط للبنوك الأمريكية – 25 يونيو
- معدل البطالة الأسترالي – 25 يونيو
- مؤشر نفقات الاستهلاك الشخصي الأمريكي (PCE) – 25 يونيو
- القراءة النهائية للناتج المحلي الإجمالي الأمريكي للربع الأول – 25 يونيو
- مؤشر أسعار المستهلكين في طوكيو – 26 يونيو
أبرز ما يجب متابعته
تقدم المحادثات الأمريكية الإيرانية نحو اتفاق خلال 60 يومًا
أحرزت الولايات المتحدة وإيران تقدمًا خلال المحادثات التي عُقدت في سويسرا في وقت سابق اليوم، لتقتربا من اتفاق نهائي خلال 60 يومًا بعد الاتفاق على تشكيل لجنة رفيعة المستوى ومواصلة المفاوضات الفنية.
كما أسفرت المحادثات عن آلية لخفض التصعيد تهدف إلى إنهاء الأعمال العدائية في لبنان، وهو ما وصفته إيران بأنه أول اختبار حقيقي للاتفاق.
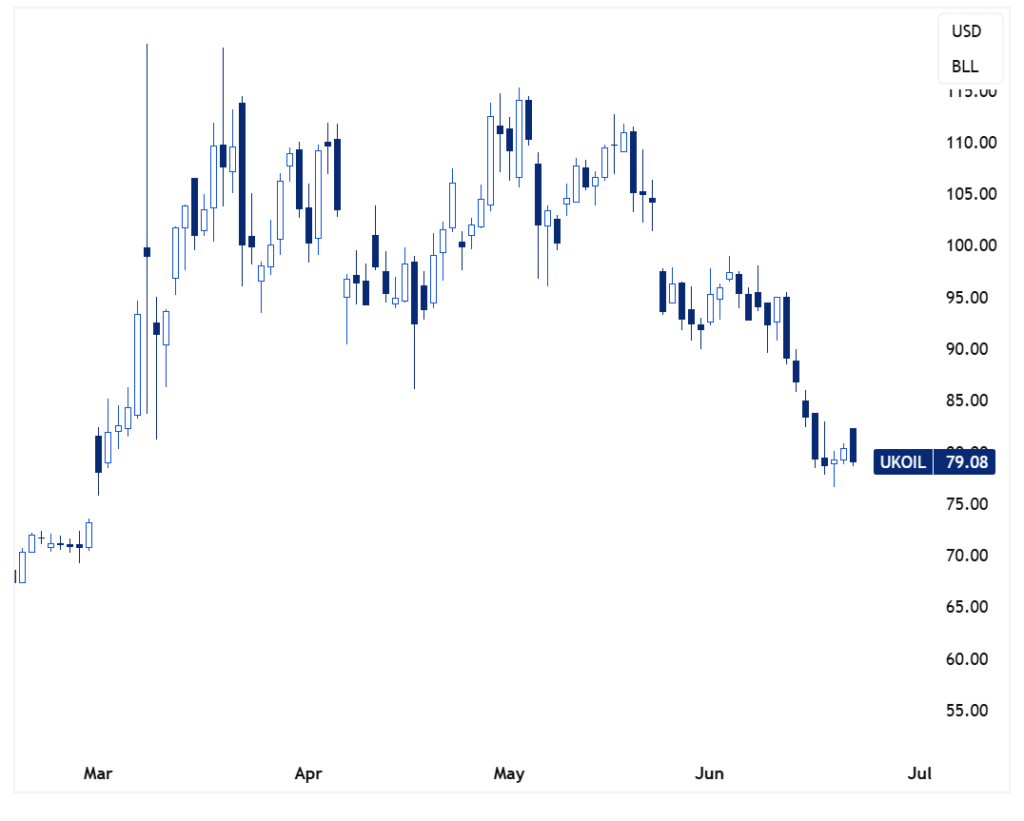
أما أسواق النفط فلم تُبدِ رد فعل كبيرًا في البداية تجاه حالة عدم اليقين الدبلوماسي. فقد تراجع خام برنت بنحو 8% الأسبوع الماضي إلى أدنى مستوى له منذ أوائل مارس، كما انخفض بنحو 38% من أعلى مستوياته في أبريل، مع تحسن ظروف الشحن عبر مضيق هرمز بموجب الاتفاق الجديد.
أكبر البنوك الأمريكية تواجه اختبار الضغط السنوي
سيصدر الاحتياطي الفيدرالي يوم الخميس نتائج اختبارات الضغط السنوية للبنوك، وهي مقياس رئيسي لمدى قدرة النظام المالي الأمريكي على امتصاص الصدمات دون تقليص الإقراض أو الحاجة إلى رفع متطلبات رأس المال.
وفي العام الماضي، نجحت أكبر 22 بنكًا أمريكيًا في اجتياز الاختبار، مع الحفاظ على مستويات قوية من رأس المال حتى بعد احتساب خسائر افتراضية حادة. أما هذا العام، فقد توسعت العينة لتشمل 32 بنكًا، سيتم اختبارها في سيناريو يتضمن ركودًا عالميًا حادًا، وانهيارًا في أسعار العقارات، وضغوطًا كبيرة على أسواق ديون الشركات.
ورغم أن النتائج لن تؤدي مباشرة إلى تعديل متطلبات رأس المال خلال هذه الدورة، فإنها ستؤثر على توقعات المستثمرين بشأن توزيعات الأرباح، وإعادة شراء الأسهم، وقدرة البنوك على الإقراض خلال النصف الثاني من العام.
عودة التضخم والنمو الأمريكي إلى دائرة التركيز
ستوفر بيانات مؤشر نفقات الاستهلاك الشخصي الأمريكي (PCE) والقراءة النهائية للناتج المحلي الإجمالي للربع الأول يوم الخميس نظرة جديدة على ضغوط التضخم وقوة الاقتصاد الأمريكي خلال الربع الأول.
وقد بلغ التضخم الرئيسي وفق مؤشر PCE نسبة 3.8% على أساس سنوي في أبريل، بينما ارتفع المؤشر الأساسي إلى 3.3%. وأظهرت القراءة الثانية للناتج المحلي الإجمالي نمو الاقتصاد بنسبة 1.6% خلال الربع الأول، مقارنة بالقراءة الأولية التي بلغت 2%.
ومع استمرار الاحتياطي الفيدرالي في الإبقاء على احتمال رفع أسعار الفائدة مطروحًا، ستتم متابعة كلا التقريرين عن كثب بحثًا عن أي إشارات إلى استمرار التضخم وقوة النمو الاقتصادي.
مؤشرات مديري المشتريات العالمية: هل تبقى أوروبا عالقة بينما تواصل الولايات المتحدة التقدم؟
سيتم إصدار بيانات مؤشرات مديري المشتريات الأولية حول العالم، مع تركيز خاص على الاتحاد الأوروبي والمملكة المتحدة والولايات المتحدة. وستوفر هذه البيانات تقديرًا مبكرًا لأداء النشاط الاقتصادي خلال يونيو، في كل من قطاعي التصنيع والخدمات.
وأظهرت قراءات مايو المركبة صورة متباينة، حيث استمر النشاط الاقتصادي في الولايات المتحدة بقوة، بينما سجل كل من منطقة اليورو والمملكة المتحدة قراءات انكماشية.
وستوضح البيانات الجديدة ما إذا كان الضعف الأوروبي قد استمر خلال يونيو، وما إذا كان الاقتصاد الأمريكي قد حافظ على زخمه في ظل ارتفاع التكاليف واستمرار حالة عدم اليقين العالمية.
بيانات التضخم والوظائف قد تؤثر على قرار بنك الاحتياطي الأسترالي
في ظل استمرار بنك الاحتياطي الأسترالي في جهوده لإعادة التضخم إلى المستوى المستهدف، ستختبر البيانات المنتظرة هذا الأسبوع مدى استدامة التقدم المحقق. وقد تباطأ التضخم السنوي إلى 4.2% في أبريل مقارنة بـ4.6% سابقًا، إلا أن متوسط التضخم الأساسي المعدل ارتفع إلى 3.4%، ما يبقي الباب مفتوحًا أمام مزيد من رفع أسعار الفائدة.
ويضيف سوق العمل عنصرًا آخر من عدم اليقين. فقد ارتفع معدل البطالة مؤخرًا من 4.3% إلى 4.5%، مع فقدان الاقتصاد 18,600 وظيفة، في إشارة إلى أن تأثير أسعار الفائدة المرتفعة بدأ ينعكس على النشاط الاقتصادي.
وسيتم إصدار أحدث بيانات التضخم يوم الأربعاء، تليها بيانات سوق العمل يوم الخميس. وستمنح هذه البيانات الأسواق أوضح صورة حتى الآن حول ما إذا كانت الخطوة المقبلة لبنك الاحتياطي الأسترالي ستكون خفضًا للفائدة أم رفعًا جديدًا.


