

 en
- يُتوقع أن يرفع البنك المركزي الأوروبي أسعار الفائدة بمقدار 25 نقطة أساس، بعدما دفعت تكاليف الطاقة الناجمة عن الحرب معدل التضخم إلى أكثر من 3%.
- يمنح تحسن النمو الاقتصادي ونشاط قطاع التصنيع البنك المركزي الأوروبي مساحة أكبر لتشديد سياسته النقدية دون تهديد التعافي بصورة فورية.
- ستركز الأسواق على توقعات البنك المركزي الأوروبي المحدّثة، وما إذا كانت لاغارد ستُبقي الباب مفتوحًا أمام رفع آخر لأسعار الفائدة في وقت لاحق من هذا العام.
يبدو من شبه المؤكد أن يرفع البنك المركزي الأوروبي أسعار الفائدة يوم الخميس، إذ يؤدي استمرار الصراع في الشرق الأوسط إلى إبقاء أسعار النفط والغاز مرتفعة، ودفع التضخم في منطقة اليورو إلى مستويات أعلى من المستهدف.
وقد سعّرت الأسواق بالفعل زيادة أسعار الفائدة، فيما يبدو صانعو السياسات مستعدين لاتخاذ هذه الخطوة، رغم توقع كثيرين أن تكون الزيادة الأخيرة لفترة من الوقت.
رفع الفائدة في سبتمبر مُسعّر بالفعل
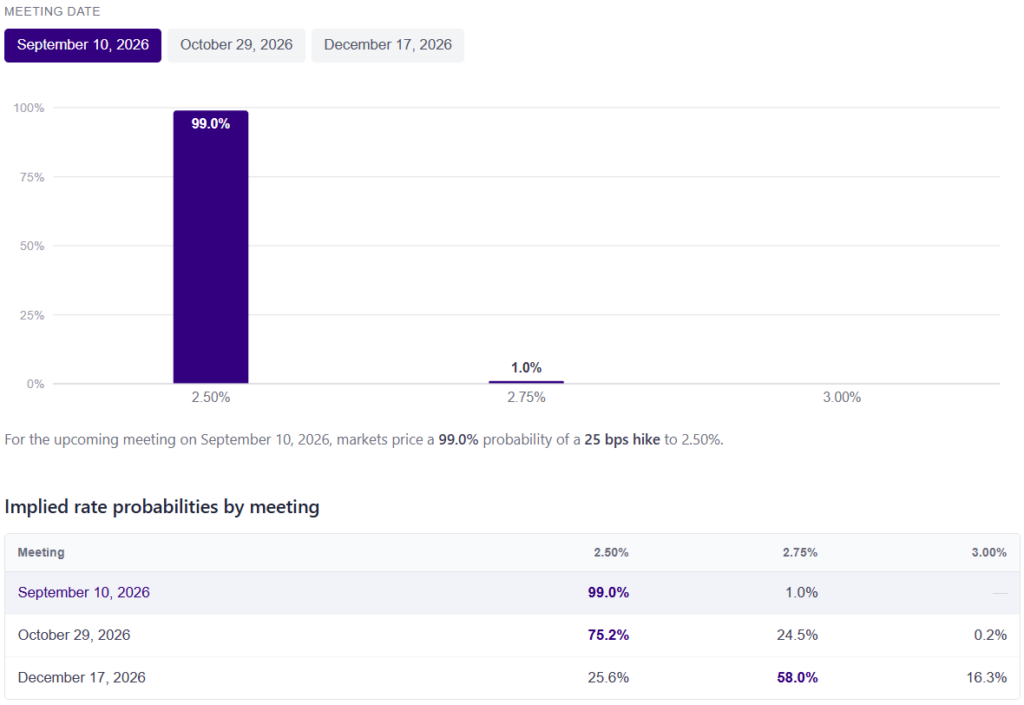
سعّر المتداولون بالكامل زيادة أسعار الفائدة بمقدار 25 نقطة أساس، ما سيرفع سعر الفائدة على الودائع من 2.25% إلى 2.50%.
وأظهر محضر اجتماع يوليو أن الأسواق كانت قد سعّرت بصورة شبه كاملة رفع الفائدة في سبتمبر. إلا أن البنك المركزي الأوروبي تجنب الالتزام رسميًا بهذه الخطوة، ويواصل التأكيد أن قراراته تعتمد على البيانات.
وعززت أحدث بيانات التضخم مبررات رفع أسعار الفائدة، إذ ارتفع المعدل من 2.9% إلى 3.3% في أغسطس، مدفوعًا بصورة رئيسية بارتفاع تكاليف الطاقة.
وأدت أسعار الطاقة المرتبطة بالصراع في الشرق الأوسط إلى زيادة التضخم، فيما يسعى البنك المركزي الأوروبي إلى استباق المشكلة بدلًا من التأخر في التعامل معها. ⁽¹⁾
المسار بعد سبتمبر أقل وضوحًا
يعود جانب من التردد إلى احتمال أن تؤدي تكاليف الاقتراض المرتفعة إلى إضعاف النمو الاقتصادي. ورغم بدء انتقال ارتفاع تكاليف الطاقة إلى أسعار بعض السلع والخدمات، لا تزال الأدلة على حدوث آثار تضخمية أوسع نطاقًا ومترتبة عليها محدودة.
وتراجع التضخم الأساسي من 2.5% إلى 2.4% في أغسطس، بينما انخفض تضخم الخدمات من 3.3% إلى 3.0%. كما يتباطأ نمو الأجور، ما يقلل المخاوف الفورية من نشوء دوامة بين الأجور والأسعار مدفوعة بارتفاع تكاليف الطاقة. ⁽²⁾
التوقعات الجديدة في دائرة الضوء
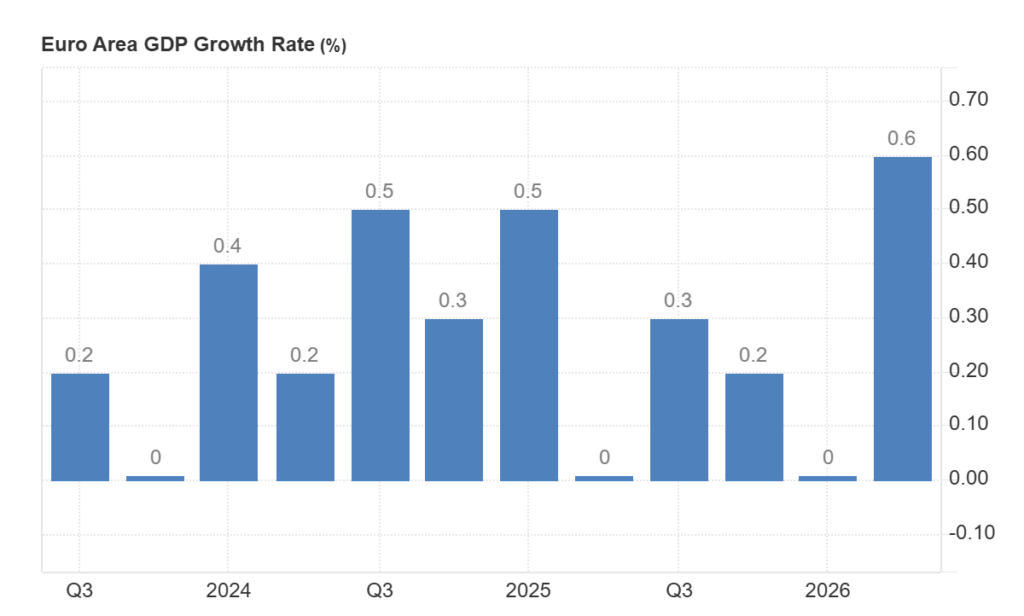
إلى جانب قراره، سيصدر البنك المركزي الأوروبي توقعات محدّثة للنمو والتضخم. ويتوقع بعض الاقتصاديين تعديل تقديرات النمو لعام 2026 بالرفع قليلًا، بعدما نما اقتصاد منطقة اليورو بنسبة 0.6% في الربع الثاني، عقب تسجيل نمو صفري في الربع الأول. ⁽³⁾
كما تشير استطلاعات الأعمال إلى استمرار التوسع. فقد استقر مؤشر مديري المشتريات المركب في منطقة اليورو عند 52.0 نقطة في أغسطس، بينما ارتفع مؤشر قطاع التصنيع إلى 52.7 نقطة، مسجلًا أعلى مستوياته منذ مايو 2022. وتباطأ نمو قطاع الخدمات قليلًا، مع تراجع مؤشر مديري المشتريات الخدمي إلى 51.6 نقطة. ⁽⁴⁾
لماذا لا يُعد الوضع الحالي تكرارًا لعام 2022؟
تشترك صدمة التضخم الحالية في بعض أوجه التشابه مع موجة الارتفاع التي شهدها عاما 2021 و2022، حين أدت اضطرابات الإمدادات والارتفاع الحاد في أسعار الطاقة أيضًا دورًا رئيسيًا. إلا أن الاختلاف يكمن بصورة أساسية في مدى انتشار هذه الضغوط عبر الاقتصاد.
خلال صدمة أسعار الفائدة في عام 2022، أدى مزيج من قيود الإمدادات وتعافي الطلب وارتفاع تكاليف الطاقة والأجور إلى زيادة حادة في التضخم، الذي بلغ 10.6% في أكتوبر 2022.
أما حاليًا، فتأتي الضغوط السعرية بصورة رئيسية من قطاع الطاقة، بينما لا يزال التضخم الأساسي ونمو الأجور تحت السيطرة. ⁽⁵⁾
ويمنح ذلك البنك المركزي الأوروبي فرصة لرفع أسعار الفائدة بوتيرة أكثر تدريجية، بهدف منع انتقال الصدمة إلى القطاعات الأخرى في اقتصاد منطقة اليورو.
من المستبعد أن تلتزم لاغارد بالخطوة التالية
يُتوقع أن تلتزم رئيسة البنك المركزي الأوروبي كريستين لاغارد نهجها المعتاد خلال المؤتمر الصحفي يوم الخميس، عبر تجنب تقديم التزامات مؤكدة والتشديد على أن القرارات المستقبلية ستعتمد على البيانات الواردة.
كما اتخذ رئيس البنك المركزي الألماني وعضو مجلس محافظي البنك المركزي الأوروبي يواخيم ناغل موقفًا حذرًا هذا الأسبوع، وتجنب تقديم أي توجيهات تتجاوز القرار المقبل. ⁽⁶⁾


