

 en
رفع كلٌّ من الاحتياطي الفيدرالي والبنك المركزي الأوروبي أسعار الفائدة الشهر الماضي. وهذا الأسبوع، تكشف محاضر اجتماعاتهما تفاصيل النقاشات التي دارت خلف الأبواب المغلقة.
وفي الوقت نفسه، توفّر نتائج أعمال بيبسيكو ودلتا إيرلاينز نظرة على مدى استمرار الإنفاق الاستهلاكي مع اشتداد ضغوط الأسعار. كما تسهم المخاوف بشأن الديون الفرنسية وتطورات إمدادات النفط في تشكيل المشهد السوقي لهذا الأسبوع.
أحداث الأجندة الاقتصادية
- مؤشر مديري المشتريات لقطاع الخدمات الصادر عن ISM – 5 أكتوبر
- محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة – 7 أكتوبر
- محضر اجتماع البنك المركزي الأوروبي – 8 أكتوبر
- معدل البطالة في كندا – 9 أكتوبر
- مؤشر ثقة المستهلك في الولايات المتحدة – 9 أكتوبر
- توقعات التضخم في الولايات المتحدة – 9 أكتوبر
أبرز ما يجب متابعته
1. تباطؤ التوظيف واستمرار الضغوط التضخمية.
أضاف الاقتصاد الأميركي 29 ألف وظيفة فقط في سبتمبر، فيما ارتفع معدل البطالة إلى 4.2%. وخفّف تباطؤ التوظيف واعتدال بيانات التضخم توقعات رفع الاحتياطي الفيدرالي أسعار الفائدة في أكتوبر، رغم بقاء التضخم الأساسي، وفق مؤشر أسعار نفقات الاستهلاك الشخصي، عند 3% واستمرار متانة الإنفاق الاستهلاكي.
وبلغ التضخم في منطقة اليورو 3.8%، مدفوعًا إلى حدّ كبير بتكاليف الطاقة، بينما عاودت عوائد سندات الخزانة الأميركية الارتفاع بعد تراجع أولي. وتقيّم الأسواق تداعيات تباطؤ التوظيف في ظل استمرار التضخم، قبيل صدور محاضر اجتماعات البنوك المركزية ونتائج أعمال الشركات.
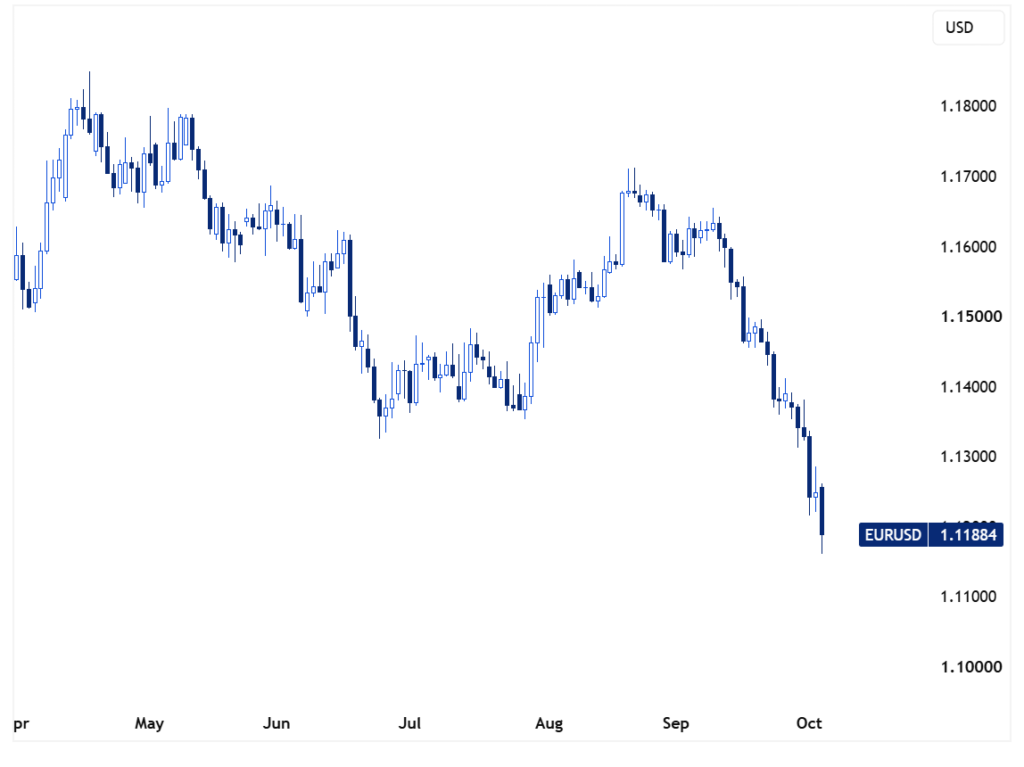
تبقى المخاوف بشأن الديون الفرنسية في دائرة الاهتمام مع بداية الأسبوع، إذ تضغط تكاليف الاقتراض المرتفعة وحالة عدم اليقين السياسي على اليورو، الذي بلغ أدنى مستوى له في 17 شهرًا في وقت سابق اليوم.
2. انحسار الضغوط على النفط في مواجهة مخاطر الإمدادات
تراجعت أسعار النفط في وقت سابق اليوم، بعدما أسهم تعافي صادرات النفط الخام من الشرق الأوسط وخطة مجموعة السبع لضخ 100 مليون برميل من النفط الخام والوقود من الاحتياطيات في تخفيف المخاوف بشأن الإمدادات. كما استبعد الرئيس ترامب فرض حظر أميركي على صادرات الديزل.
واتفقت أوبك+ أمس على إبقاء مستويات الإنتاج المستهدفة لشهر نوفمبر دون تغيير. وتتجه الأنظار الآن إلى توقيت السحب من الاحتياطيات والتهديدات التي تواجه البنية التحتية للطاقة.
3. محاضر اجتماعات الاحتياطي الفيدرالي والبنك المركزي الأوروبي
رفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر للمرة الأولى منذ ثلاثة أعوام، بواقع 25 نقطة أساس إلى نطاق 3.75%–4.00%. وقبل ذلك بأسبوع، اتخذ البنك المركزي الأوروبي خطوة مماثلة، رافعًا سعر الفائدة على الودائع إلى 2.50%.
ويصدر يومي الأربعاء والخميس محضرا الاجتماعين. ويتمثل السؤال الأهم في عدد صانعي السياسات الذين يرون أن زيادة واحدة كافية، وعدد الذين بدأوا بالفعل التفكير في الزيادة التالية.
ومع اتخاذ الاحتياطي الفيدرالي قراره المقبل في 28 أكتوبر، والبنك المركزي الأوروبي في 29 أكتوبر، قد تعيد هذه المحاضر تشكيل توقعات الأسواق سريعًا.
4. نتائج أعمال شركتَي بيبسيكو ودلتا إيرلاينز
تفتتح بيبسيكو إعلانات النتائج يوم الخميس قبل افتتاح الأسواق، وسط توقعات بأن تبلغ ربحية السهم نحو 2.32 دولار. وارتفعت الإيرادات بنسبة 6.4% إلى 24.18 مليار دولار خلال الربع الماضي، لكن المستهلكين في أميركا الشمالية ظلوا حذرين. فهل تستطيع تعديلات الأسعار وقوة المبيعات الخارجية الحفاظ على زخم النمو؟
وتأتي دلتا يوم الجمعة، وسط توقعات بأن تبلغ ربحية السهم 2.03 دولار. وقد تجاوزت الشركة التوقعات في الربع الماضي، لكن أرباحها تراجعت مع ذلك بنسبة 26% بسبب ارتفاع تكاليف الوقود. ومع تداول النفط بالقرب من 100 دولار، يتمثل السؤال في ما إذا كان المسافرون سيواصلون السفر جوًا وتحمل تكلفته المرتفعة.


