en
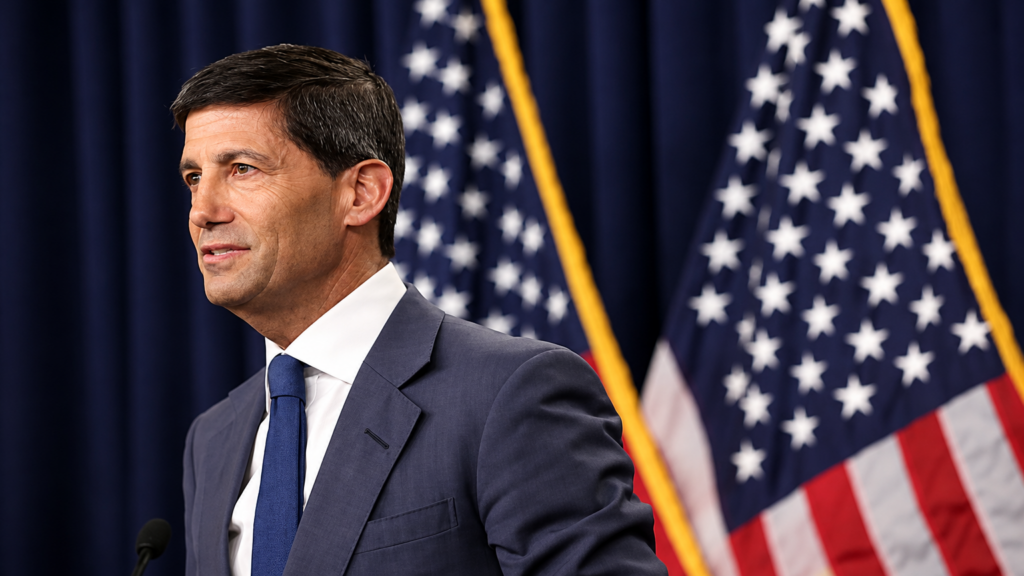
- حافظ مجلس الاحتياطي الفيدرالي برئاسة كيفن وارش على أسعار الفائدة دون تغيير لاجتماعين متتاليين قبل أن يقدم أول رفع له في سبتمبر، وهو أول زيادة منذ عام 2023.
- تعمّد وارش تقليص التوجيهات المستقبلية بشكل ملحوظ، في تحول حاد عن النهج الذي تعوّدت عليه الأسواق في عهد جيروم باول.
- أثار قرار التثبيت في أكتوبر معارضة اثنين من الأعضاء لصالح رفع آخر، ما يُظهر أن رفع سبتمبر الذي جاء بالإجماع لم يحسم الجدل حول مزيد من التشديد.
تولى كيفن وارش منصب رئيس مجلس الاحتياطي الفيدرالي في 22 مايو 2026، خلفاً لجيروم باول، الذي كان اجتماعه الأخير كرئيس محط مراقبة دقيقة بحثاً عن إشارات حول الاتجاه المقبل لأسعار الفائدة ⁽¹⁾. بعد خمسة أشهر من توليه المنصب، لا يتمثل التحول الأوضح في مستوى أسعار الفائدة بحد ذاته، بل في مدى تراجع ما يقوله مجلس الاحتياطي الفيدرالي عن الاتجاه المقبل لهذه الأسعار.
تثبيت، ثم رفع، وتخلٍّ عن الدليل التقليدي
في اجتماعه الأول في 17 يونيو، أبقت اللجنة الفيدرالية للسوق المفتوحة (FOMC) على سعر الفائدة على الأموال الفيدرالية ضمن نطاق 3.50% إلى 3.75% ⁽²⁾.
جاء بيان ما بعد الاجتماع أقصر من البيانات السابقة، بما يعكس تفضيل وارش لتقليص التوجيهات المستقبلية. وقال إن مجلس الاحتياطي الفيدرالي لا ينبغي أن يكون في موقع الالتزام المسبق بمسار سياسي محدد ⁽²⁾.
وعند سؤاله مباشرة عن الأشهر المقبلة، قال للصحفيين: “لا أستطيع تقديم أي توجيهات مستقبلية حول ما سنقوم به تالياً” ⁽²⁾.
وسار اجتماع يوليو على نفس النمط: تثبيت آخر عند 3.50% إلى 3.75%، هذه المرة بتصويت 9 إلى 3. وعارض القرار رؤساء البنوك الاحتياطية الإقليمية بيث هاماك ونيل كاشكاري ولوري ك. لوغان، الذين فضّلوا رفعاً فورياً بمقدار ربع نقطة ⁽³⁾.
وانتهى التثبيت في 16 سبتمبر. فقد رفعت اللجنة الفيدرالية للسوق المفتوحة سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى نطاق 3.75% إلى 4.00%، وهو أول رفع منذ عام 2023. وجاء القرار بالإجماع ⁽⁴⁾.
مجلس احتياطي أكثر صمتاً من عهد باول
احتفظ بيان باول الأخير للسياسة النقدية في أبريل بعبارة حول “مدى وتوقيت التعديلات الإضافية” على أسعار الفائدة. وأيّد ثلاثة مسؤولين تثبيت الأسعار لكنهم عارضوا الانحياز التيسيري في صياغة البيان، ما يُظهر أن الصياغة نفسها حملت إشارة حول الاتجاه المرجح للسياسة النقدية. جاء بيان وارش الأول في يونيو أقصر، وخالياً من التوجيهات المستقبلية. وقال إنّ اللجنة اعتبرت هذه التوجيهات غير مناسبة للبيئة الحالية، وامتنع عن الإشارة إلى خطوته التالية. كان الاعتماد على البيانات موجّهاً لنهج باول من قبل.
فقد ربط بيان أبريل القرارات المستقبلية صراحة بالمعلومات الواردة والتوقعات الاقتصادية وموازنة المخاطر. يرى وارش أن أسعار السوق تكون أكثر إفادة عندما يستجيب المستثمرون بشكل مستقل للتطورات الاقتصادية. فإذا كانت الأسعار تعكس أساساً توجيهات مجلس الاحتياطي الفيدرالي، فإن صناع السياسة يواجهون خطر قراءة آرائهم الخاصة من خلال الأسواق.
قد يمنح هذا النهج مجلس الاحتياطي الفيدرالي معلومات أكثر استقلالية، في حين يترك المستثمرين أقل تيقناً من كيفية استجابة اللجنة للبيانات الجديدة.
لا تزال التوقعات الفصلية تقدّم لمحة عن تفكير صناع السياسة. فقد أظهر “مخطط النقاط” في سبتمبر أن 16 من أصل 18 مشاركاً توقعوا مزيداً من التشديد قبل نهاية العام. وتوفّر هذه التوقعات الفردية معلومات عن التوجهات المستقبلية، لكنها لا تُرسّخ مساراً متفقاً عليه للسياسة النقدية.
التضخم هو الشاغل الأساسي
في كلمته في جاكسون هول بتاريخ 28 أغسطس، حدّد وارش ما وصفه بمعياره: “يجب أن نكون واثقين من أن التضخم الأساسي يتحرك نحو هدفنا، بوضوح وبسرعة كافية” ⁽⁵⁾.
تساعد بيانات التضخم المتوفرة عند اجتماع أكتوبر على تفسير هذا التركيز. فقد بلغ معدل تضخم نفقات الاستهلاك الشخصي الأساسي 3.0% في أغسطس، بينما بلغ معدل التضخم العام لمؤشر أسعار المستهلك 3.7% في سبتمبر. وساهم الوقود في أكثر من نصف الزيادة الشهرية في مؤشر أسعار المستهلك ⁽⁶⁾.
وأضافت زيادة أسعار الطاقة وسط التوترات في الشرق الأوسط ضغطاً إضافياً ⁽⁷⁾. في عام 1994، فاجأ مجلس الاحتياطي الفيدرالي برئاسة آلان غرينسبان أسواق السندات بدورة تشديد لم تكن متوقعة بالكامل، ما أدى إلى موجة بيع حادة عُرفت باسم “مجزرة سوق السندات” ⁽⁸⁾.
لا يُعدّ التشابه تاماً؛ فمجلس الاحتياطي الفيدرالي في 1994 لم يقدّم أي إشارة مسبقة تقريباً، في حين لا تزال لجنة وارش تنشر بياناً ومؤتمراً صحفياً وتقرير توقعات اقتصادية فصلياً. ويحوّل تراجع التوجيهات المستقبلية عبئاً أكبر إلى البيانات الواردة وتوقعات أسعار الفائدة وأسعار السوق.
أظهر اجتماع أكتوبر التحدي القائم بين ارتفاع أسعار الفائدة واستمرار التضخم. ويعترف وارش بأن شروط التمويل قد تشددت، لكنه لم يصل إلى وصفها بالمتشددة، ما يشير إلى أن اللجنة ترى بعض التراجع يأخذ مفعوله دون أن تخلص إلى أنه كافٍ لإعادة التضخم إلى هدفه.
لجنة منقسمة، ورئيس أقل تصريحاً
استمر هذا النمط في 28 أكتوبر. فقد صوّتت اللجنة الفيدرالية للسوق المفتوحة بنسبة 10 إلى 2 للتثبيت على سعر الفائدة على الأموال الفيدرالية ضمن نطاق 3.75% إلى 4.00%، مع معارضة المحافظة ليزا د. كوك ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك، اللتين فضّلتا رفعاً بمقدار ربع نقطة ⁽⁹⁾.
ظهرت المعارضة المتشددة في يوليو، وخفتت خلال رفع سبتمبر الذي جاء بالإجماع، ثم عادت للظهور في أكتوبر، في دليل على أن اللجنة لا تزال منقسمة حول مدى التشديد الإضافي الذي تستدعيه بيانات التضخم.
وقال وارش إن السياسة لم تلعب أي دور في القرار، الذي جاء قبل أسبوع واحد من انتخابات التجديد النصفي الأمريكية ⁽⁹⁾. كما أعلن تغييراً في جدول اجتماعات اللجنة الفيدرالية للسوق المفتوحة. فستبقى ثمانية اجتماعات مقررة سنوياً، لكن اجتماعاً واحداً في عام 2027 سيُخصَّص بالكامل لاستراتيجية السياسة النقدية، دون تصويت على أسعار الفائدة أو بيان سياسي متوقع. وهو يتوقع اجتماعين من هذا النوع في عام 2028 ⁽⁹⁾. منذ توليه المنصب، فتح وارش مراجعة واسعة لميزانية مجلس الاحتياطي الفيدرالي، وممارساته في التواصل، والبيانات التي يعتمد عليها، وإطار عمله الخاص بالتضخم.
الخاتمة
بعد خمسة أشهر من تولي وارش منصبه، أمام الأسواق ثلاثة دروس للنظر فيها:
- السياسة النقدية مرتبطة بالبيانات، لا بجدول زمني محدد مسبقاً. فقد جاء رفع سبتمبر بعد تثبيتين متتاليين، في حين أظهر تصويت أكتوبر أن اللجنة لا تزال منقسمة حول مدى التشديد الإضافي المبرَّر.
- يبدو التحول نحو قول أقل بنيوياً لا مؤقتاً. فالبيانات الأقصر، والتغيير المُعلن في جدول الاجتماعات، والمراجعة الداخلية الواسعة، كلها تشير في الاتجاه نفسه: وارش يعمل على تقليص الإشارات الصريحة حول القرارات المستقبلية للسياسة النقدية.
- يبقى التضخم هو الاختبار الذي حدّده وارش لنفسه. فمعياره الخاص الذي أعلنه في جاكسون هول، وهو أن يتحرك التضخم الأساسي نحو الهدف “بوضوح وبسرعة كافية”، هو المعيار الذي سيُقاس به التثبيت أو الرفع المقبل، بوجود إشارة صريحة مسبقة أو بغيابها.
أشار ملخص التوقعات الاقتصادية لشهر سبتمبر إلى أن 16 من أصل 18 مشاركاً توقعوا رفعاً إضافياً واحداً على الأقل لأسعار الفائدة في عام 2026 ⁽⁴⁾. وهذا توقع، لا التزام. يترك نهج وارش التوقيت مرهوناً بكيفية تطور البيانات، مع بقاء التضخم في صلب القرار.